Kantonale Steuern
Wie funktioniert die Unternehmensgewinnsteuer in der Schweiz?
Die Unternehmensgewinnsteuer in der Schweiz wird auf drei Ebenen erhoben: Bund, Kanton und Gemeinde.
Das dreistufige Steuersystem
Die Unternehmensgewinnsteuer in der Schweiz wird auf drei Ebenen erhoben: beim Bund, im Kanton und in der Gemeinde. Dieser Steuerföderalismus führt dazu, dass der effektive Steuersatz je nach Standort des Firmensitzes variiert.
Jeder Kanton legt seinen Steuersatz im Rahmen des Bundesgesetzes über die Harmonisierung der direkten Steuern (StHG) frei fest. Die Gemeinden wenden anschliessend einen Multiplikator an, was zu erheblichen Unterschieden zwischen den Regionen führt.
Die direkte Bundessteuer (DBST)
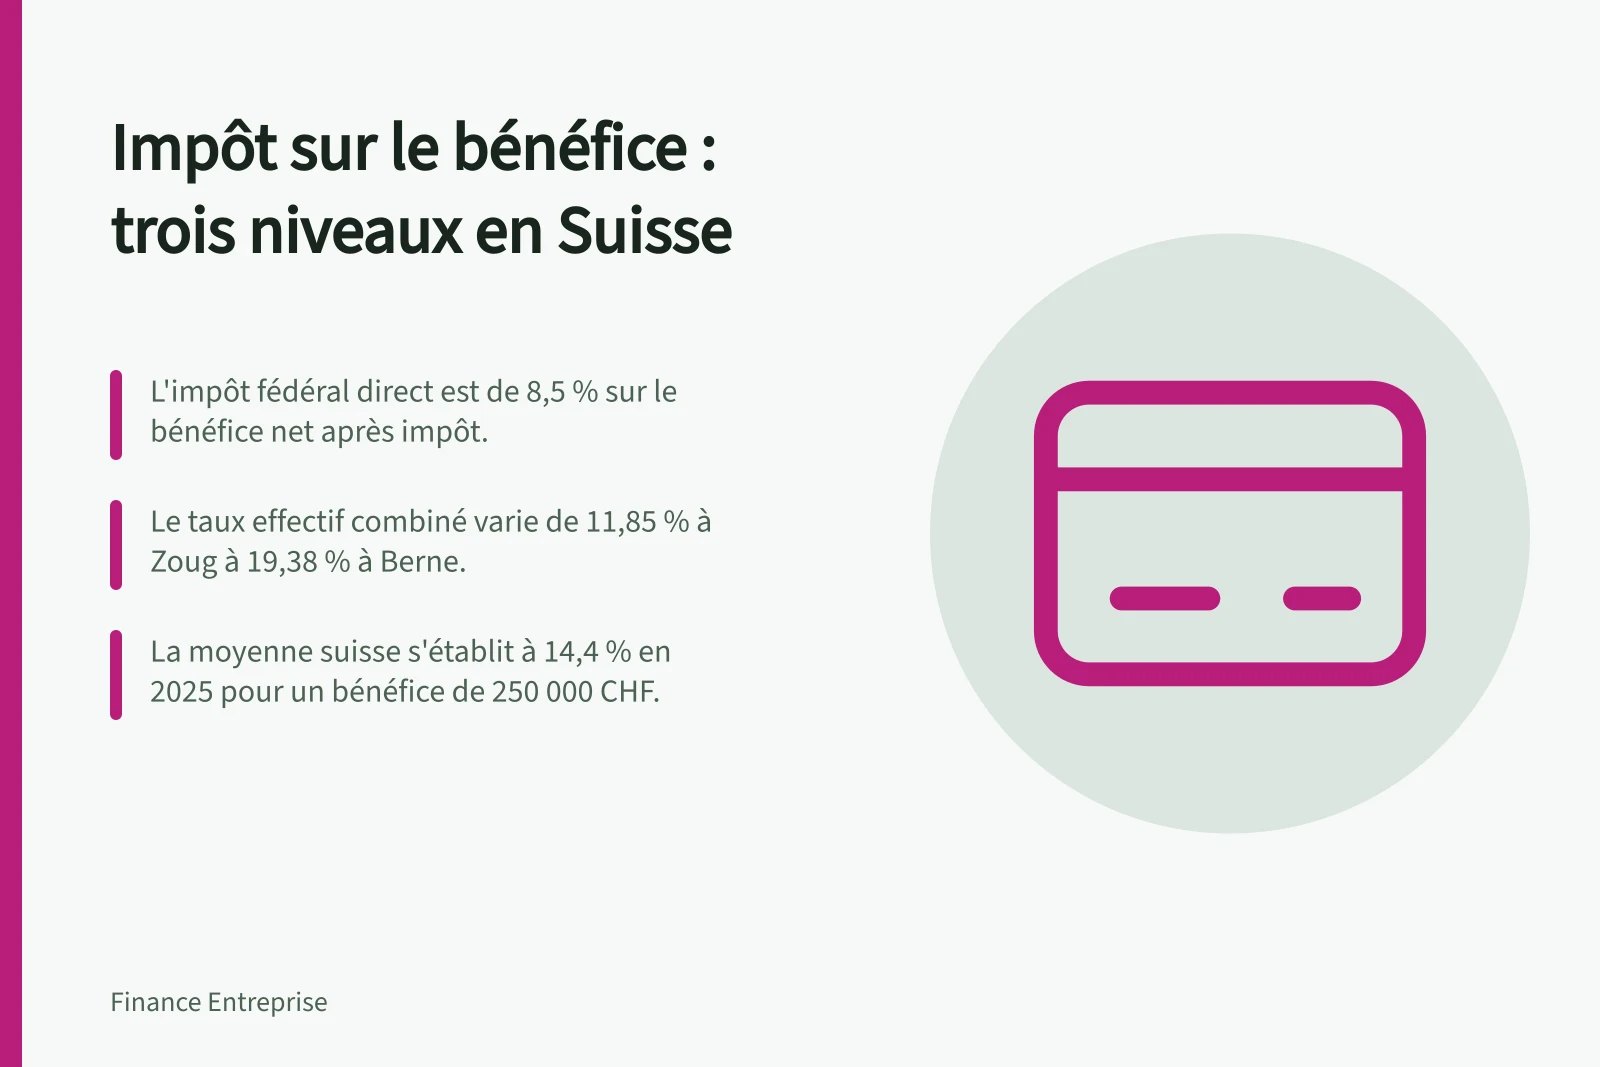
Die direkte Bundessteuer ist für die ganze Schweiz einheitlich: 8,5 % auf den nach Steuern verbleibenden Reingewinn. Dieser Satz kann von den Kantonen nicht geändert werden.
Da die Steuer abziehbar ist, entspricht dieser Satz effektiv etwa 7,8 % auf den Gewinn vor Steuern. Der Bund zieht diese Steuer über die Kantone ein.
Kantonale und kommunale Steuern
Die Kantone legen ihren Gewinnsteuersatz frei fest, und die Gemeinden fügen einen Multiplikator hinzu. Dies ist die variabelste Komponente des Systems.
Diese Freiheit führt zu markanten Unterschieden: So beträgt der kombinierte effektive Steuersatz beispielsweise rund 11,85 % im Kanton Zug und 19,38 % in Bern (Hauptstadt, bei einem Gewinn von CHF 250'000).
Totaler effektiver Steuersatz und Schweizer Durchschnitt
Der totale effektive Steuersatz (Bund + Kanton + Gemeinde) liegt je nach Referenzkanton und -gemeinde zwischen rund 11,85 % (Zug) und 19,38 % (Bern) bei einem Gewinn von CHF 250'000 am Hauptort.
Der schweizerische Durchschnitt belief sich 2025 auf 14,4 %. Diese Sätze variieren je nach Gewinnhöhe und genauer Gemeinde, weshalb eine personalisierte Schätzung wichtig ist.
Kapitalsteuer und Mehrwertsteuer
Kantone und Gemeinden erheben eine Eigenkapitalsteuer (Aktienkapital, Reserven, Gewinnvorträge). Die Sätze sind niedrig, aber wiederkehrend: Bei einem Eigenkapital von CHF 250'000 und einem Satz von 0,06 % beträgt die jährliche Steuer beispielsweise CHF 150.
Die Mehrwertsteuer (MWST) ist für steuerpflichtige Unternehmen neutral: Sie berechnen die MWST ihren Kunden und ziehen die bei Einkäufen bezahlte MWST ab. Sie wird nur dann zu einem Kostenfaktor, wenn keine Steuerpflicht besteht oder eine Befreiung ohne Abzugsrecht vorliegt.
Abzüge und steuerliche Anreize
Die direkten Steuern von Bund, Kanton und Gemeinde auf den Gewinn sind vom steuerbaren Gewinn abziehbar, was die effektive Belastung im Vergleich zu den gesetzlichen Sätzen reduziert.
Die Reform der Unternehmenssteuerreform III (USR III / RFFA) hat Instrumente wie die Patentbox und den überproportionalen Abzug für F&E-Aufwendungen eingeführt. Diese Massnahmen ermöglichen es innovativen Unternehmen, ihre steuerbare Basis zu senken.
Jüngste Reformen und Trends
Die USR III und die Einführung der globalen Mindestbesteuerung (Säule 2 der OECD) veranlassen einige Kantone, ihre Sätze anzupassen. Der Trend geht zu leichten Erhöhungen, um die Ergänzungssteuer für grosse Konzerne zu reduzieren.
So hat Genf den Satz 2024 von 14 % auf 14,7 % erhöht, und Schaffhausen hat einen progressiven Tarif eingeführt. Der schweizerische Durchschnitt ist 2025 jedoch leicht von 14,6 % auf 14,4 % gesunken.
Entwicklung der kantonalen Steuersätze (2024–2025)
- Genf14,7 % (2024)
- SchaffhausenProgressiver Tarif eingeführt
- Schweizer Durchschnitt (2025)14,4 %
Vorteile und Nachteile der USR III-Reform
- Pro: Patentbox für innovative Unternehmen
- Reduktion der steuerbaren Basis bei Patenten
- Pro: Überproportionaler Abzug für F&E
- Anreiz für Innovation und Investitionen
- Con: Zunehmender Druck auf grosse Konzerne
- Notwendigkeit steuerlicher Anpassungen durch die Kantone
So schätzen Sie Ihre Steuerlast
Für eine offizielle Schätzung nutzen Sie den Simulator der Eidgenössischen Steuerverwaltung (ESTV). Dieser berücksichtigt den genauen Gewinn und die Gemeinde Ihres Sitzes.
Der richtige Ansatz ist es, zwei Gemeinden mit demselben Gewinn, demselben Eigenkapital und demselben Steuerjahr zu vergleichen. Die für Hauptorte ausgewiesenen Sätze sind für andere Ortschaften nur indikativ.
Schritte zur Schätzung Ihrer Steuerlast
- Bestimmen Sie Ihren ReingewinnBerechnung des buchhalterischen Ergebnisses, angepasst nach steuerlichen Regeln
- Identifizieren Sie Ihre SitzgemeindeNutzen Sie den ESTV-Simulator für die genaue Lokalisierung
- Berechnen Sie die Bundes-, Kantons- und GemeindesteuerEinschliesslich der Kapitalsteuer und der MWST, falls zutreffend
- Vergleichen Sie mit anderen GemeindenAnalysieren Sie die Unterschiede, um die Wahl des Standorts zu optimieren