Fiscalité cantonale
Impôts des PME : comprendre la fiscalité cantonale en Suisse
L’imposition des entreprises en Suisse dépend fortement du canton et de la commune où elles sont établies. La charge fiscale peut varier du simple au double selon la localisation (source: admin.ch).
Pourquoi la fiscalité cantonale est cruciale pour votre PME
L’imposition des entreprises en Suisse dépend fortement du canton et de la commune où elles sont établies. La charge fiscale peut varier du simple au double selon la localisation (source: admin.ch).
La concurrence fiscale entre cantons génère des écarts marqués. Une SA avec un capital de 2 millions et un bénéfice net de 240 000 francs paie ainsi 28 910 francs à Stans (Nidwald) contre 51 856 francs à Bellinzone (source: AFC, cité par admin.ch).
Le choix du siège social influence donc directement votre facture fiscale. Une analyse comparative avant l’implantation est indispensable.
Le système fiscal suisse à trois niveaux : fédéral, cantonal, communal
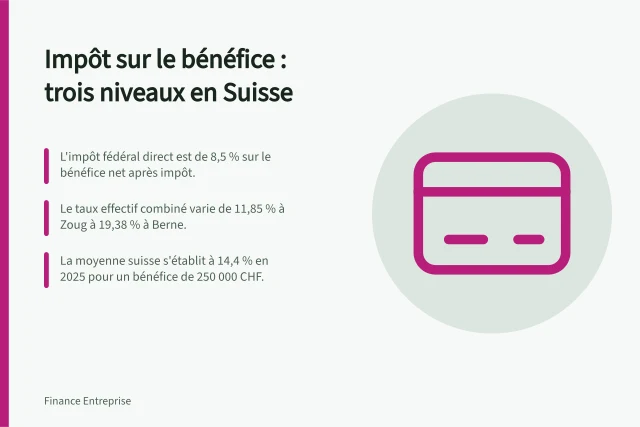
L’impôt sur le bénéfice des sociétés de capitaux (SA, Sàrl) se compose de trois niveaux : fédéral, cantonal et communal. La Confédération perçoit l’impôt fédéral direct à un taux fixe de 8,5 % sur le bénéfice net après impôt (source: AFC, newco.ch).
Les cantons fixent leur propre taux d’imposition sur le bénéfice et peuvent aussi prélever un impôt sur le capital. Les communes appliquent ensuite un coefficient multiplicateur sur le taux cantonal de base (source: rster.ch).
Ces trois niveaux se cumulent pour former le taux effectif global. Le taux fédéral étant uniforme, les écarts de charge dépendent essentiellement des décisions cantonales et communales.
Disparités cantonales : les taux d’imposition sur le bénéfice
En 2026, le taux effectif total (fédéral + cantonal + communal) oscille entre environ 11,85 % à Zoug et 20,54 % à Berne. La moyenne suisse est de 14,40 % (source: newco.ch, KPMG).
Ces valeurs sont calculées au chef-lieu pour un bénéfice net de 250 000 francs. Le taux varie selon la commune, le niveau de bénéfice et le barème applicable (source: entreprendre.ch).
Pour obtenir la charge exacte de votre société, utilisez le simulateur officiel de l’Administration fédérale des contributions (AFC) et celui de votre canton. Ne vous fiez pas uniquement aux moyennes.
Taux d'impôt effectif sur le bénéfice en Suisse (2026) – Comparaison par canton
L’impôt sur le capital : un coût récurrent à ne pas négliger
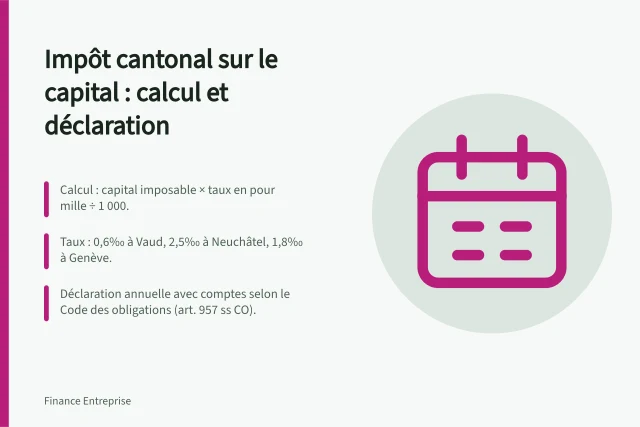
L’impôt sur le capital est prélevé uniquement par les cantons et les communes sur les fonds propres de l’entreprise (capital social, réserves, bénéfices reportés). Les taux sont faibles mais s’appliquent chaque année (source: newco.ch, entreprendre.ch).
À titre d’exemple, dans le canton de Vaud, un capital propre de 250 000 francs est imposé à 0,06 %, soit 150 francs d’impôt annuel (source: newco.ch).
Le taux exact dépend de votre canton et de votre commune. Intégrez cet impôt récurrent dans votre budget, même s’il reste modeste en regard de l’impôt sur le bénéfice.
Coût annuel de l’impôt sur le capital – Exemple en Vaud
- 250Capital propre
- 0,06%Taux d'imposition
- 150Impôt annuel
Comment se calcule l’impôt sur le bénéfice de votre société
Pour une estimation rapide, multipliez votre bénéfice net par le taux effectif cantonal (fédéral + cantonal + communal au chef-lieu). Ce taux tient déjà compte de la déductibilité des impôts (source: newco.ch, rster.ch).
Les impôts fédéraux, cantonaux et communaux sur le bénéfice sont généralement déductibles fiscalement. Cela réduit la charge effective par rapport au taux légal (source: RSM Switzerland).
Pour un calcul précis, utilisez le simulateur de l’AFC et celui de votre canton. Le résultat officiel dépend de la commune exacte et des spécificités du barème cantonal.
Les pièges fiscaux pour les PME et les start-up
Les SA et Sàrl sont imposées sur leur bénéfice, puis les actionnaires paient l’impôt sur les dividendes distribués. Cette double imposition économique alourdit la charge globale (source: pme.ch).
L’actionnaire doit aussi s’acquitter de l’impôt sur la fortune sur la valeur des actions. Cet impôt peut être élevé si l’entreprise réalise d’importants bénéfices non distribués (source: pme.ch).
La distinction entre salaire et dividende est cruciale pour l’optimisation. Un salaire élevé réduit le bénéfice imposable de la société mais augmente l’impôt sur le revenu du dirigeant. L’arbitrage doit être évalué au cas par cas.
Stratégies et incitations pour alléger votre facture fiscale
Vous pouvez réduire la base imposable en constituant des provisions légitimes (stocks, débiteurs, vacances) et en pratiquant des amortissements accélérés (source: pme.ch). Ces mesures doivent respecter les règles fiscales.
La réforme RFFA (Réforme fiscale et financement de l’AVS) a introduit des dispositifs comme la Patent Box (imposition réduite des revenus de brevets) et la sur-déduction pour les dépenses de R&D. Ces incitations varient selon les cantons (source: rster.ch, newco.ch).
Soyez vigilant face à la « chasse à la domiciliation extracantonale » : certaines autorités fiscales prêtent une attention accrue à ce phénomène. Une implantation réelle est nécessaire (source: pme.ch).