Comptabilité et écritures
Comment faire le bouclement annuel d'une PME suisse
Toute entreprise doit tenir une comptabilité (art. 957 CO).
Identifier l’obligation comptable de votre PME
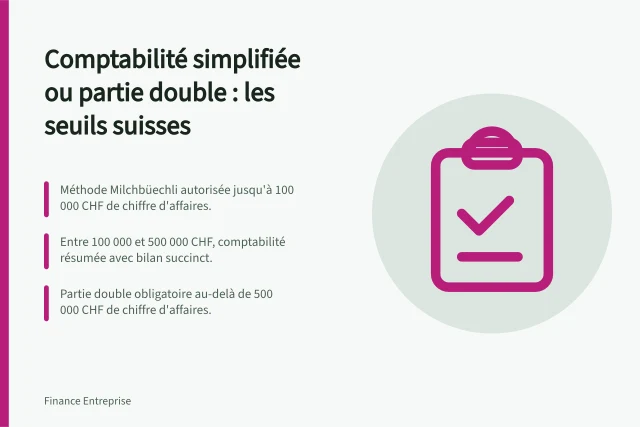
Toute entreprise doit tenir une comptabilité (art. 957 CO). Les raisons individuelles et sociétés de personnes dont le chiffre d’affaires annuel est inférieur à 500 000 CHF peuvent se limiter aux recettes, dépenses et patrimoine.
Les SA et Sàrl sont tenues à une comptabilité complète (bilan, compte de résultat, annexe) quel que soit leur chiffre d’affaires. Une Sàrl sans activité doit quand même établir des comptes en partie double.
Pour une image fidèle renforcée, les PME peuvent adopter Swiss GAAP RPC, plus rigoureux que le Code des obligations mais moins lourd que les IFRS. Ce cadre est conçu pour les entreprises suisses à activité nationale.
Calendrier et préparation avant la clôture
En décembre, inventoriez physiquement les stocks, arrêtez les caisses et relevez les soldes bancaires (art. 958c CO).
Dans les 30 jours après le 31 décembre, transmettez le décompte annuel des salaires à la caisse de compensation (AVS/AC).
Les comptes annuels doivent être établis et approuvés dans les six mois (art. 958 al. 3 CO). L’assemblée générale ordinaire d’une SA ou d’une Sàrl doit se tenir dans ce même délai (art. 699 al. 2 CO).
Pour la TVA, vous disposez de 180 jours pour corriger les décomptes de l’exercice (art. 72 LTVA). Passé ce délai, la période est réputée finalisée.
Étapes opérationnelles du bouclement
Justifiez chaque solde : réconciliez les relevés bancaires, les comptes clients et fournisseurs, et les salaires.
Passez les écritures de rattachement : enregistrez les charges à payer et produits à recevoir (actifs et passifs transitoires) pour respecter l’art. 958b CO.
Calculez les amortissements selon les taux admis par l’AFC. Une checklist des taux est disponible.
Constituez les provisions nécessaires pour risques et charges futurs, régularisez la TVA en rapprochant la comptabilité des décomptes, et contrôlez l’exactitude des charges salariales et sociales.
Les trois documents des comptes annuels
Les comptes annuels se composent du bilan, du compte de résultat et de l’annexe (art. 958 al. 2 CO). Le bilan présente l’actif par ordre de liquidité et le passif par ordre d’exigibilité (art. 959a, 959b).
L’annexe, souvent négligée, contient les informations essentielles : principes d’évaluation, nombre d’emplois à plein temps, engagements de leasing, dettes de prévoyance et sûretés constituées (art. 959c CO).
Un contrôle fiscal ou une révision commence par l’annexe : elle explique la construction du bilan et la fiabilité des comptes.
Finalisation, approbation et archivage
Les comptes établis sont soumis à l’organe compétent (conseil d’administration, assemblée générale) dans les six mois suivant la clôture de l’exercice (art. 958 al. 3 CO).
L’assemblée générale ordinaire d’une SA ou Sàrl se tient dans le même délai (art. 699 al. 2 CO). Les comptes sont ensuite approuvés et signés par les organes compétents.
Conservez toutes les pièces comptables et le rapport de gestion pendant dix ans (art. 958f CO). La conservation électronique est autorisée si les documents restent lisibles et non modifiables.
Depuis le 1er janvier 2025, les entreprises dont le chiffre d’affaires ne dépasse pas 5 005 000 CHF peuvent opter pour un décompte TVA annuel auprès de l’AFC, réduisant la fréquence des déclarations.
Indicateurs clés du bouclement annuel
- 6Délai de clôture
- 180Délai correction TVA
Pièges fréquents et bonnes pratiques
Ne mélangez pas les finances privées et professionnelles : payer une facture privée depuis le compte de la société crée une distribution dissimulée requalifiée en revenu imposable par le fisc.
L’absence d’annexe est une erreur fréquente : elle est obligatoire pour toute comptabilité complète et contient des informations clés pour le fisc et les créanciers.
Vérifiez la concordance TVA et justifiez les amortissements selon les taux AFC. Un oubli de charges à payer ou de produits à recevoir fausse le résultat.
Pour les postes complexes (immobilier, leasing, provisions), confiez le bouclement à une fiduciaire. Un professionnel réduit les risques d’erreur et optimise la charge fiscale.