Fiscalité cantonale
Impôt cantonal sur le capital : calcul et déclaration pour une PME suisse
L’impôt cantonal sur le capital est prélevé sur les fonds propres des personnes morales, généralement déterminés à partir du bilan et selon les règles cantonales.
Qu’est-ce que l’impôt cantonal sur le capital ?
L’impôt cantonal sur le capital est prélevé sur les fonds propres des personnes morales, généralement déterminés à partir du bilan et selon les règles cantonales. Il s’ajoute à l’impôt sur le bénéfice : contrairement aux cantons et aux communes, la Confédération ne prélève pas d’impôt sur le capital.
La fiscalité suisse s’organise aux niveaux fédéral, cantonal et communal. La LIFD (Loi fédérale sur l’impôt direct) et la LHID (Loi sur l’harmonisation des impôts directs des cantons et des communes) fixent notamment des règles communes, tandis que les taux et certaines modalités dépendent du canton.
Qui est soumis à l’impôt sur le capital ?
Sont notamment assujetties les sociétés de capitaux — SA, Sàrl et SCA —, les sociétés coopératives, les associations, les fondations et les autres personnes morales. L’assujettissement peut découler d’un siège ou d’une administration effective dans le canton, ou d’un rattachement économique, par exemple une succursale ou un immeuble.
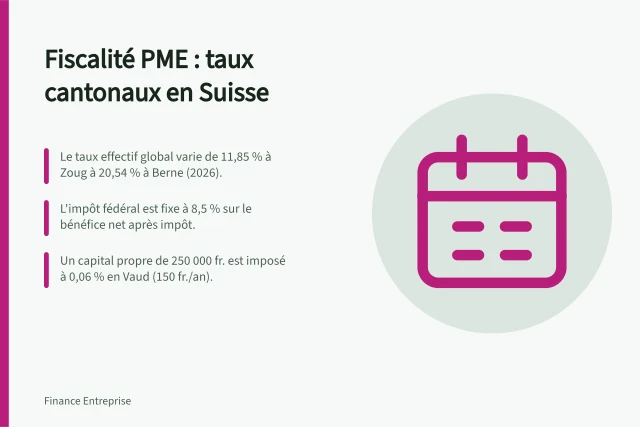
Dans le canton de Vaud, depuis la période fiscale 2020, le capital propre des associations, fondations et autres personnes morales n’est pas imposé lorsqu’il est inférieur à 200 000 CHF. Le seuil et les exonérations applicables sont propres au canton.
Comment calculer l’impôt sur le capital ?
La formule de base est : capital imposable × taux en pour mille ÷ 1 000. Le capital imposable est déterminé à partir des comptes annuels et correspond généralement aux fonds propres. Le taux varie selon le canton et, selon les cas, la commune.
Parmi les exemples disponibles, le taux est de 0,6‰ dans le canton de Vaud, de 2,5‰ à Neuchâtel et de 1,8‰ à Genève, hors centimes additionnels. À Genève, le taux effectif indiqué est d’environ 0,4% avec les centimes additionnels cantonaux et communaux.
Exemple vaudois : pour une société de capitaux ayant 200 000 CHF de capital imposable, le calcul avant imputation est 200 000 × 0,6 ÷ 1 000, soit 120 CHF. À Vaud, l’impôt cantonal et communal sur le bénéfice peut ensuite être imputé sur l’impôt sur le capital et en réduire la charge jusqu’à zéro.
Pour un exercice de plus ou de moins de 12 mois, Neuchâtel augmente ou réduit l’impôt proportionnellement.
Taux d'impôt cantonal sur le capital en Suisse (2026)
Taux d’impôt sur le capital par canton (ordre croissant)
- Vaud0,6 ‰
- Genève1,8 ‰
- Neuchâtel2,5 ‰
Imputation de l’impôt sur le bénéfice : un mécanisme clé
Dans le canton de Vaud, l’impôt cantonal et communal sur le bénéfice dû par les sociétés de capitaux et les sociétés coopératives est imputé sur l’impôt sur le capital. Si l’impôt sur le bénéfice couvre le montant de l’impôt sur le capital, la charge de ce dernier devient nulle.
À Genève, l’imputation était plafonnée à 8 500 CHF en 2020. Le plafond correspondait ensuite à 25% en 2021, 50% en 2022, 75% en 2023 et 100% dès 2024.
Avantages et limites de l’imputation de l’impôt sur le bénéfice sur l’impôt sur le capital
- ProRéduction ou annulation de l’impôt sur le capital si l’impôt sur le bénéfice est supérieur
- ConPlafonnement possible à Genève (jusqu’à 100 % en 2024, mais avec un seuil initial de 8 500 CHF)
Déclaration : documents et procédure
La déclaration est à remplir chaque année pour la période fiscale correspondant à l’exercice commercial. Les comptes annuels complets — bilan, compte de résultat et annexe — doivent être joints et établis selon le Code des obligations (art. 957 ss CO).
À Neuchâtel, une clôture au premier semestre rattache la société à la période fiscale précédente ; une clôture après le 30 juin la rattache à la période en cours. Ainsi, l’exercice du 1er avril 2024 au 31 mars 2025 relève de la période fiscale 2024, tandis que celui du 1er septembre 2024 au 31 août 2025 relève de 2025.
À Neuchâtel, la déclaration peut être remplie avec PM-TAX, téléchargeable sur le site de l’État, ou avec Dr.Tax, notamment pour les mandataires et les professionnels. La déclaration papier est également possible, mais seul le formulaire officiel remis par l’autorité fiscale doit être utilisé.
Dans le canton de Berne, les formulaires de déclaration du bénéfice et du capital peuvent être commandés par courrier, par e-mail auprès de la section ou région compétente, ou par téléphone au +41 31 633 60 01 ; ils peuvent aussi être retirés à l’accueil de l’antenne régionale. La déclaration des personnes morales peut également être établie en ligne avec TaxMe.
Neuchâtel met à disposition des instructions et une calculette de l’impôt des personnes morales, notamment au format Excel. Les instructions générales du canton précisent les modalités de déclaration.
Procédure de déclaration de l’impôt sur le capital
- Établir les comptes annuels conformes au Code des obligations
- Rattacher l’exercice à la bonne période fiscale selon le canton
- Remplir la déclaration avec le formulaire officiel (en ligne ou papier)
- Joindre les documentsbilan, compte de résultat, annexe
- Déposer la déclaration avant la date limite fixée par le canton
Cas particuliers : brevets, participations et prêts intra-groupe
À Genève, un taux de 0,005‰ s’applique depuis 2020 à la part du capital liée aux brevets, aux participations, aux droits comparables et aux prêts intra-groupe, à l’exclusion des créances commerciales. Le taux effectif indiqué est d’environ 0,001% avec les centimes additionnels cantonaux et communaux.
Ce taux réduit s’applique à toute la période fiscale, même si l’exercice commercial a commencé en 2019 et s’est terminé en 2020.
Points clés à retenir pour votre PME
L’impôt sur le capital est calculé sur les fonds propres imposables au moyen du taux cantonal applicable, puis peut être réduit par l’imputation de l’impôt sur le bénéfice. Les taux cités vont de 0,6‰ dans le canton de Vaud à 2,5‰ à Neuchâtel ; Genève prévoit aussi un taux réduit pour certaines parts du capital.
La déclaration annuelle s’appuie sur les comptes établis selon le Code des obligations. La période fiscale, le formulaire et les modalités de dépôt dépendent du canton.