Comptabilité et écritures
Comptabilité PME : tenir une comptabilité conforme au droit suisse
La comptabilité permet de suivre recettes, dépenses et situation financière en continu, et de détecter rapidement les problèmes de trésorerie ou de rentabilité.
Pourquoi une comptabilité conforme est essentielle pour votre PME
La comptabilité permet de suivre recettes, dépenses et situation financière en continu, et de détecter rapidement les problèmes de trésorerie ou de rentabilité.
Un cadre comptable fiable facilite les déclarations fiscales, les demandes de crédit et les relations avec les investisseurs.
Qui doit tenir une comptabilité en Suisse ?
Les personnes morales (SA, Sàrl, société coopérative, association, fondation) sont toujours soumises à l'obligation de tenir une comptabilité et de présenter des comptes. Cela s'applique quel que soit leur chiffre d'affaires (art. 957 CO).
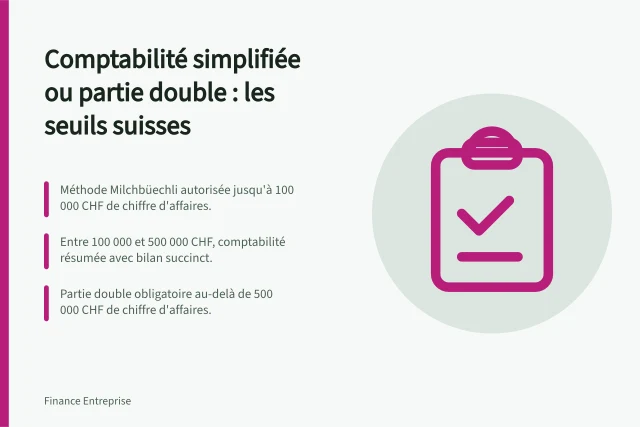
Les entreprises individuelles et les sociétés de personnes (société en nom collectif, société en commandite) doivent tenir une comptabilité dès que leur chiffre d'affaires dépasse 500 000 CHF lors du dernier exercice. En dessous de ce seuil, elles peuvent se contenter d'une comptabilité simplifiée qui ne comporte que les recettes, les dépenses et un inventaire du patrimoine (art. 957 al. 2 CO).
Comptabilité simplifiée ou en partie double ?
La comptabilité simplifiée convient aux très petites structures. Elle consiste à enregistrer chronologiquement les recettes et les dépenses (livre de caisse) et à établir un inventaire annuel des actifs et des dettes. Exemple : le 5 janvier, encaissement d'une facture client de 3 500 CHF ; le 8 janvier, achat de matériel pour 250 CHF.
La comptabilité en partie double est obligatoire pour toute Sàrl, SA et pour les entreprises individuelles dont le chiffre d'affaires excède 500 000 CHF. Chaque opération est enregistrée au débit d'un compte et au crédit d'un autre, ce qui garantit l'équilibre permanent des comptes.
Elle comprend un bilan, un compte de résultat, une annexe et un grand livre complet. Ce système offre une vision exhaustive de la situation financière et répond aux exigences des banques et des autorités fiscales.
Comptabilité simplifiée vs. comptabilité en partie double : comparaison claire
- ApplicabilitéComptabilité simplifiée : entreprises individuelles et sociétés de personnes avec CA < 500 000 CHF. Comptabilité en partie double : Sàrl, SA, et entreprises individuelles avec CA > 500 000 CHF.
- ContenuComptabilité simplifiée : livre de caisse (recettes/dépenses) + inventaire annuel. Comptabilité en partie double : bilan, compte de résultat, annexe, grand livre complet.
- Principe d'enregistrementSimplifiée : enregistrement chronologique des flux. En partie double : débit et crédit pour chaque opération, équilibre permanent.
- UtilisationSimplifiée : pour petites structures, auto-entretien. En partie double : exigée par les banques, autorités fiscales, investisseurs.
Avantages et risques de la comptabilité simplifiée
- AvantagesMoins de temps requis pour la gestion comptable. Adaptée aux très petites structures. Facilite le suivi simple des recettes et dépenses.
- RisquesPeut ne pas refléter fidèlement la situation financière. Moins valorisée par les banques et investisseurs. Plus sujet aux erreurs ou à des redressements fiscaux si mal gérée.
Les sept principes de présentation des comptes (art. 958c CO)
L'article 958c du Code des obligations énonce sept principes. Ils s'appliquent à toute comptabilité, même simplifiée.
Clarté et intelligibilité : utilisez des intitulés explicites (évitez « Divers ») et expliquez les éléments inhabituels. Intégralité : incluez tous les éléments nécessaires à la compréhension des comptes. Fiabilité : appuyez chaque montant sur un justificatif ou une estimation documentée.
Importance relative : ne traitez un détail que s'il peut influencer la lecture des comptes. Prudence : tenez compte des risques et évitez les évaluations trop optimistes. Permanence : conservez les mêmes méthodes d'une année à l'autre. Absence de compensation : ne mélangez pas actifs et passifs, ni charges et produits.
Obligations pratiques : conservation, bouclement et séparation
Toutes les pièces comptables (factures, relevés bancaires, contrats) doivent être conservées pendant dix ans au moins (art. 958f CO). La conservation électronique est autorisée pour autant que les documents restent lisibles et non modifiables.
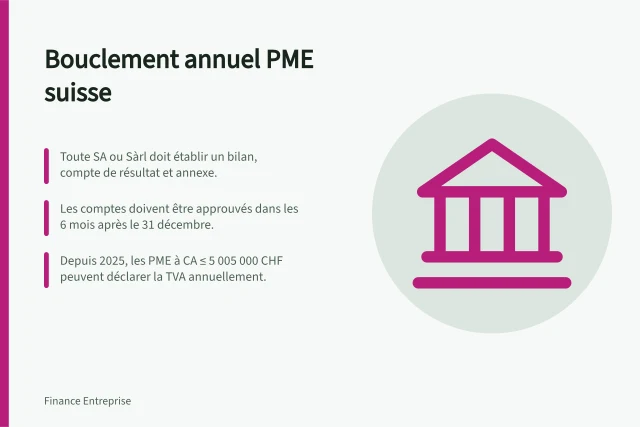
Chaque exercice, l'entreprise doit établir un bouclement annuel : un bilan et un compte de résultat. Ce document sert de base à la déclaration fiscale, à la TVA et aux décisions relatives aux dividendes ou aux prélèvements.
Il est impératif de séparer les finances privées des finances professionnelles. Utilisez un compte bancaire dédié à l'entreprise. En Sàrl, un paiement privé depuis le compte social, même remboursé plus tard, constitue une distribution dissimulée que le fisc peut requalifier en revenu imposable pour le dirigeant.
Vérification annuelle obligatoire pour toute entreprise
- Établir un bouclement annuel (bilan et compte de résultat)
- Conserver toutes les pièces comptables pendant au moins 10 ans
- Utiliser un compte bancaire professionnel distinct
- Ne pas mélanger finances privées et professionnelles
Pièges courants et bonnes pratiques
L'erreur la plus fréquente est le mélange des finances privées et professionnelles. Remède : un compte bancaire professionnel distinct et une discipline de documentation pour chaque opération entre le dirigeant et la société.
L'absence de justificatifs pour chaque écriture expose à des corrections fiscales rétroactives. Conservez systématiquement factures, relevés et contrats. Numérisez-les si possible.
Une mauvaise affectation des charges (par exemple, classer un achat d'équipement en charge courante) fausse le résultat et peut entraîner un redressement. Respectez le rattachement aux exercices : une dépense qui concerne l'année suivante doit être comptabilisée en actif transitoire, non en charge de l'exercice en cours.
Assurer la conformité sans complexité inutile
Tenir une comptabilité conforme au droit suisse demande de la rigueur. Des outils numériques adaptés et le recours à une fiduciaire permettent de gagner du temps et d'éviter des corrections fiscales lourdes.
Connaissez votre obligation : complète ou simplifiée. Respectez les sept principes comptables, séparez vie privée et professionnelle, et conservez les documents dix ans.
Étapes clés pour une bonne tenue de comptabilité en Suisse
- Déterminer votre obligation comptable selon votre forme juridique et votre chiffre d'affaires
- Choisir entre comptabilité simplifiée ou en partie double
- Appliquer les sept principes comptables (clarté, fiabilité, prudence, etc.)
- Séparer strictement les comptes personnels et professionnels
- Conserver tous les justificatifs pendant 10 ans
- Établir un bouclement annuel (bilan et compte de résultat)