Fiscalité cantonale
Comment fonctionne l'impôt sur le bénéfice des sociétés en Suisse ?
L'impôt sur le bénéfice des sociétés en Suisse est prélevé à trois niveaux : la Confédération, le canton et la commune.
Le système fiscal à trois niveaux
L'impôt sur le bénéfice des sociétés en Suisse est prélevé à trois niveaux : la Confédération, le canton et la commune. Ce fédéralisme fiscal fait varier le taux effectif selon le lieu du siège social.
Chaque canton fixe librement son taux dans le cadre de la loi sur l'harmonisation des impôts directs (LHID). Les communes appliquent ensuite un coefficient multiplicateur, ce qui crée des écarts significatifs entre régions.
L’impôt fédéral direct (IFD)
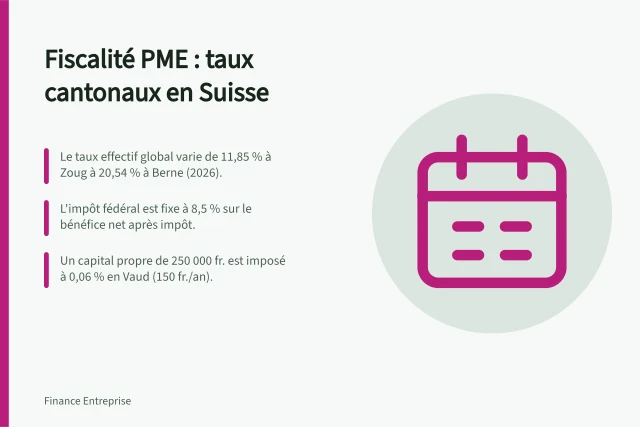
L'impôt fédéral direct est uniforme pour toute la Suisse : 8,5 % sur le bénéfice net après impôt. Ce taux ne peut être modifié par les cantons.
En raison de la déductibilité de l'impôt, ce taux correspond à environ 7,8 % sur le bénéfice avant impôt. La Confédération perçoit cet impôt par l'intermédiaire des cantons.
Les impôts cantonaux et communaux
Les cantons fixent librement leur taux d'imposition sur le bénéfice, et les communes y ajoutent un coefficient. C'est la composante la plus variable du système.
Cette liberté entraîne des différences marquées : à titre d'exemple, le taux effectif combiné est d'environ 11,85 % à Zoug et de 19,38 % à Berne (chef-lieu, bénéfice de 250 000 CHF).
Taux effectif total et moyenne suisse
Le taux effectif total (fédéral + cantonal + communal) se situe entre environ 11,85 % (Zoug) et 19,38 % (Berne) pour un bénéfice de 250 000 CHF au chef-lieu, selon le canton et la commune de référence.
La moyenne suisse s'établit à 14,4 % en 2025. Ces taux varient selon le bénéfice et la commune exacte, d'où l'importance d'une estimation personnalisée.
Impôt sur le capital et TVA
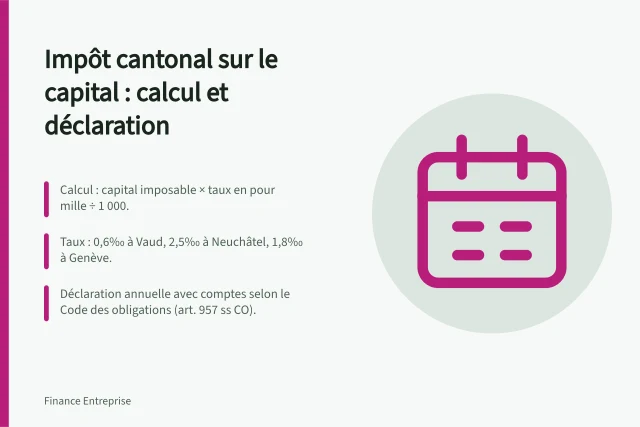
Les cantons et communes prélèvent un impôt sur le capital propre (capital social, réserves, bénéfices reportés). Les taux sont faibles mais récurrents : par exemple, pour 250 000 CHF de capitaux propres à 0,06 %, l'impôt annuel est de 150 CHF.
La TVA est une taxe neutre pour les sociétés assujetties : elles facturent la TVA à leurs clients et déduisent celle payée sur leurs achats. Elle ne devient un coût qu'en cas de non-assujettissement ou d'exonération sans droit à déduction.
Déductions et incitations fiscales
Les impôts fédéral, cantonal et communal sur le bénéfice sont déductibles du bénéfice imposable, ce qui réduit la charge effective par rapport aux taux légaux.
La réforme RFFA (Réforme fiscale et financement de l'AVS) a introduit des dispositifs comme la Patent Box et la sur-déduction pour les dépenses de R&D. Ces mesures permettent d'abaisser la base imposable des entreprises innovantes.
Réformes récentes et tendances
La réforme RFFA et l'introduction de l'imposition minimale mondiale (Pilier 2 de l'OCDE) poussent certains cantons à ajuster leurs taux. La tendance est à de légères hausses pour réduire l'impôt complémentaire des grands groupes.
Par exemple, Genève est passé de 14 % à 14,7 % en 2024, et Schaffhouse a introduit un tarif progressif. La moyenne suisse a toutefois légèrement baissé de 14,6 % à 14,4 % en 2025.
Évolution des taux cantonaux (2024–2025)
- Genève14,7 % (2024)
- SchaffhouseTarif progressif introduit
- Moyenne suisse (2025)14,4 %
Avantages et contraintes de la réforme RFFA
- Pro : Patent Box pour les entreprises innovantesRéduction de la base imposable sur les brevets
- Pro : Sur-déduction pour R&DIncitation à l'innovation et aux investissements
- Con : Pression croissante sur les grands groupesNécessité d’ajustements fiscaux par les cantons
Comment estimer votre charge fiscale
Pour une estimation officielle, utilisez le simulateur de l'Administration fédérale des contributions (AFC). Il tient compte du bénéfice exact et de la commune de votre siège.
Le bon réflexe est de comparer deux communes avec le même bénéfice, le même capital propre et la même année fiscale. Les taux affichés pour les chefs-lieux ne sont qu'indicatifs pour les autres localités.
Étapes pour estimer votre charge fiscale
- Déterminer votre bénéfice netCalcul du résultat comptable ajusté selon les règles fiscales
- Identifier votre commune de siègeUtiliser le simulateur AFC pour la localisation exacte
- Calculer l’impôt fédéral, cantonal et communalInclure l’impôt sur le capital et la TVA si applicable
- Comparer avec d'autres communesAnalyser les écarts pour optimiser le choix de siège