Fiscalità cantonale
Come funziona l’imposta sul utile delle società in Svizzera?
L’imposta sull’utile delle società in Svizzera viene prelevata su tre livelli: Confederazione, Cantone e Comune.
Il sistema fiscale a tre livelli
L’imposta sull’utile delle società in Svizzera viene prelevata su tre livelli: la Confederazione, il Cantone e il Comune. Questo federalismo fiscale fa variare l’aliquota effettiva a seconda della sede sociale.
Ogni Cantone fissa liberamente la propria aliquota nel quadro della Legge sull’armonizzazione delle imposte dirette (LAID). I Comuni applicano poi un moltiplicatore, creando differenze significative tra le regioni.
L’imposta federale diretta (IFD)
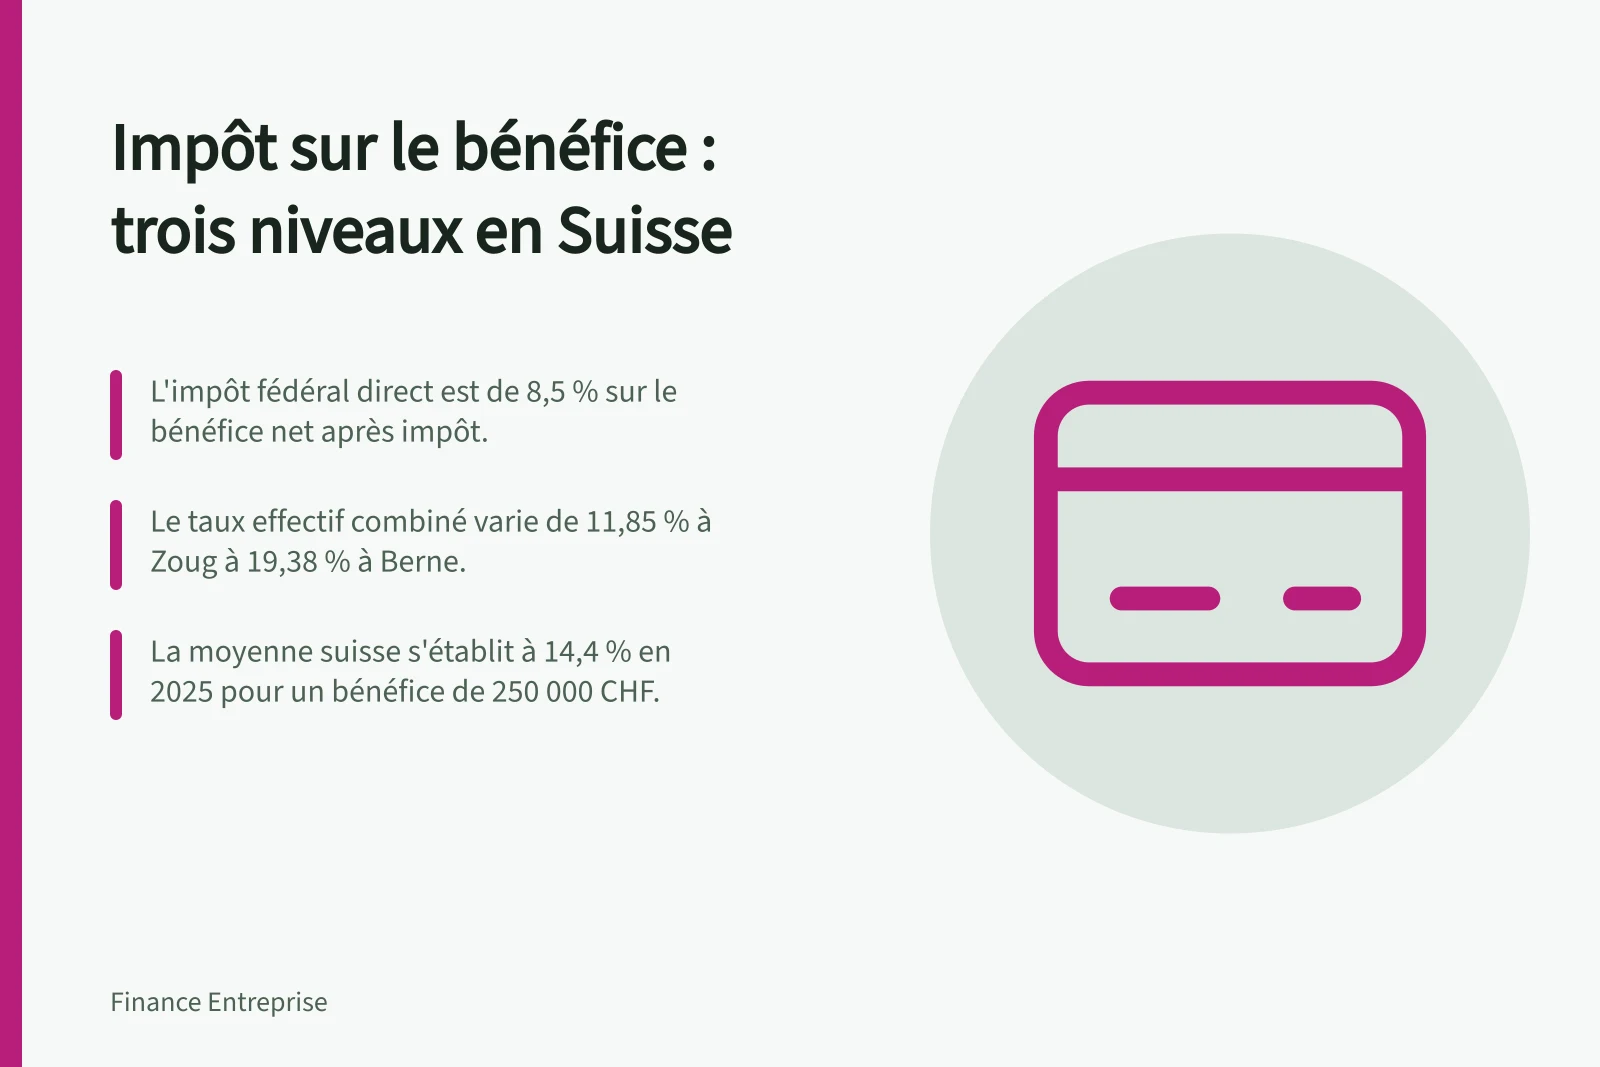
L’imposta federale diretta è uniforme per tutta la Svizzera: 8,5 % sull’utile netto dopo le imposte. Questa aliquota non può essere modificata dai Cantoni.
A causa della deducibilità dell’imposta, questa aliquota corrisponde a circa il 7,8 % sull’utile prima delle imposte. La Confederazione riscuote questa imposta tramite i Cantoni.
Le imposte cantonali e comunali
I Cantoni fissano liberamente la loro aliquota d’imposizione sull’utile e i Comuni vi aggiungono un moltiplicatore. È la componente più variabile del sistema.
Questa libertà comporta differenze marcate: ad esempio, l’aliquota effettiva combinata è di circa l’11,85 % a Zugo e del 19,38 % a Berna (capoluogo, utile di 250'000 CHF).
Aliquota effettiva totale e media svizzera
L’aliquota effettiva totale (federale + cantonale + comunale) si situa tra circa l’11,85 % (Zugo) e il 19,38 % (Berna) per un utile di 250'000 CHF nel capoluogo, a seconda del Cantone e del Comune di riferimento.
La media svizzera si attesta al 14,4 % nel 2025. Queste aliquote variano in base all’utile e al Comune esatto, da cui l’importanza di una stima personalizzata.
Imposta sul capitale e IVA
I Cantoni e i Comuni prelevano un’imposta sul capitale proprio (capitale sociale, riserve, utili portati a nuovo). Le aliquote sono basse ma ricorrenti: ad esempio, per 250'000 CHF di capitale proprio allo 0,06 %, l’imposta annuale è di 150 CHF.
L’IVA è un’imposta neutra per le società assoggettate: esse fatturano l’IVA ai propri clienti e deducono quella pagata sui propri acquisti. Diventa un costo solo in caso di non assoggettamento o di esenzione senza diritto alla detrazione.
Deduzioni e incentivi fiscali
Le imposte federale, cantonale e comunale sull’utile sono deducibili dall’utile imponibile, riducendo così l’onere effettivo rispetto alle aliquote legali.
La riforma RFFA (Riforma fiscale e finanziamento dell’AVS) ha introdotto strumenti come la Patent Box e la super-deduzione per le spese di R&S. Queste misure permettono di abbassare la base imponibile delle imprese innovative.
Riforme recenti e tendenze
La riforma RFFA e l’introduzione dell’imposizione minima globale (Pilastro 2 dell’OCSE) spingono alcuni Cantoni ad adeguare le proprie aliquote. La tendenza è verso lievi aumenti per ridurre l’imposta complementare dei grandi gruppi.
Ad esempio, Ginevra è passata dal 14 % al 14,7 % nel 2024, e Sciaffusa ha introdotto una tariffa progressiva. La media svizzera è tuttavia leggermente diminuita dal 14,6 % al 14,4 % nel 2025.
Evoluzione delle aliquote cantonali (2024–2025)
- Ginevra14,7 % (2024)
- SciaffusaTariffa progressiva introdotta
- Media svizzera (2025)14,4 %
Vantaggi e vincoli della riforma RFFA
- Pro: Patent Box per le imprese innovative
- Riduzione della base imponibile sui brevetti
- Pro: Super-deduzione per R&S
- Incentivo all’innovazione e agli investimenti
- Contro: Pressione crescente sui grandi gruppi
- Necessità di adeguamenti fiscali da parte dei Cantoni
Come stimare il vostro onere fiscale
Per una stima ufficiale, utilizzate il simulatore dell’Amministrazione federale delle contribuzioni (AFC). Tiene conto dell’utile esatto e del Comune della vostra sede.
La buona pratica consiste nel confrontare due Comuni con lo stesso utile, lo stesso capitale proprio e lo stesso anno fiscale. Le aliquote indicate per i capoluoghi sono solo indicative per le altre località.
Passi per stimare il vostro onere fiscale
- Determinare il vostro utile nettoCalcolo del risultato contabile adeguato secondo le norme fiscali
- Identificare il vostro Comune di sedeUtilizzare il simulatore AFC per la localizzazione esatta
- Calcolare l’imposta federale, cantonale e comunaleIncludere l’imposta sul capitale e l’IVA se applicabile
- Confrontare con altri ComuniAnalizzare le differenze per ottimizzare la scelta della sede