Kredite und Finanzierungen
KMU-Finanzierung: Kredite, Leasing und Eigenkapital
Der Bankkredit kann als Investitionskredit, Kontokorrentlinie oder Ausrüstungskredit ausgestaltet sein.
Bankkredit und Crowdlending: Fremdkapital mit kurzer bis mittlerer Laufzeit
Der Bankkredit kann als Investitionskredit, Kontokorrentlinie oder Ausrüstungskredit ausgestaltet sein. Schweizer Banken prüfen die Bonität, die Rückzahlungsfähigkeit und die Sicherheiten, wobei sie sich insbesondere auf die letzten drei bis fünf abgeschlossenen Geschäftsjahre sowie auf die Budgetprognosen stützen.
Zu den Finanzierungsangeboten für Unternehmen gehören jene der BCV, der Migros Bank, von Raiffeisen und der BCF. Der Kreditbetrag und der Zinssatz werden nach einer umfassenden Prüfung der Unterlagen festgelegt.
Crowdlending ist eine Alternative ohne bankenvermittelnde Instanz. Bei LEND liegen die jährlichen Gebühren zwischen 0,8 % und 1,5 % und der Zinssatz zwischen 4,9 % und 9,9 %; der angebotene Zins hängt von der Beurteilung des Dossiers und der Kreditlaufzeit ab.
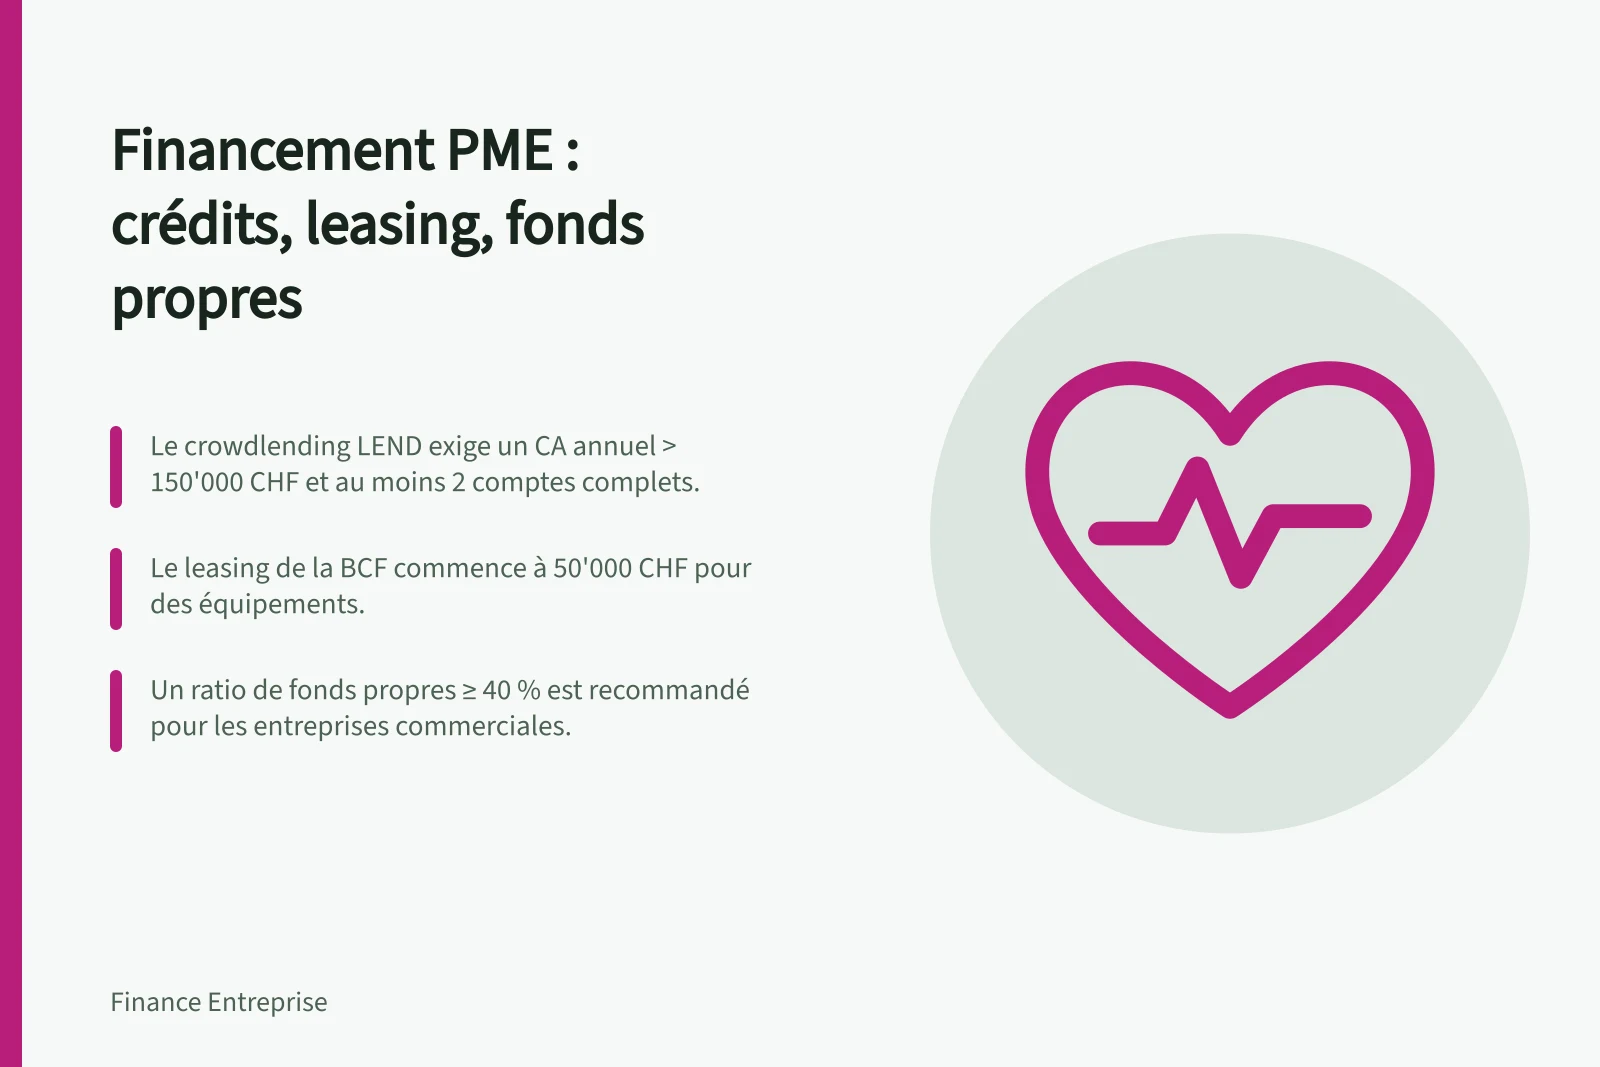
Um einen KMU-Kredit bei LEND zu beantragen, muss das Unternehmen in der Schweiz oder in Liechtenstein domiziliert sein, den Grossteil seiner Aktiven in der Schweiz halten und einen Jahresumsatz von mehr als 150’000 CHF erzielen. Zudem sind mindestens zwei vollständige Jahresabschlüsse vorzulegen, im letzten Geschäftsjahr muss ein positives Betriebsergebnis ausgewiesen worden sein, und es dürfen keine laufenden Betreibungen bestehen.
Der Antrag bei LEND erfolgt in drei Schritten, die Dokumente werden innerhalb von 48 Stunden geprüft. In beiden Fällen muss der Bedarf präzise definiert und die Rückzahlungsfähigkeit nachgewiesen werden; beim Bankkredit steht zudem die Analyse der Sicherheiten im Vordergrund.
Zulassungskriterien für KMU-Finanzierungen in der Schweiz
- Mindestjahresumsatz (LEND)
- 150’000 CHF
- Anzahl erforderlicher Jahresabschlüsse (LEND)
- Mindestens zwei
- Betriebsergebnis (LEND)
- Positiv im letzten Geschäftsjahr
- Laufende Betreibungen (LEND)
- Keine
- Empfohlener Eigenkapitalanteil (Industrie)
- Mindestens 50 %
- Empfohlener Eigenkapitalanteil (Handel)
- Mindestens 40 %
Antragsverfahren für einen Kredit über LEND
- Einreichung des DossiersOnline-Formular mit finanziellen und rechtlichen Angaben
- Prüfung der UnterlagenAnalyse durch das Team von LEND innerhalb von 48 Stunden
- Entscheid und KreditfreigabeZustellung der Entscheidung und Unterzeichnung des Vertrags
Leasing: Ausrüstung finanzieren, ohne Liquidität zu binden
Die Leasinggesellschaft erwirbt den Gegenstand und überlässt ihn dem Unternehmen gegen Leasingraten zur Nutzung; sie bleibt Eigentümerin. Der Vertrag sieht in der Regel eine Kaufoption am Ende der Laufzeit zu einem im Voraus festgelegten Preis vor.
Die BCF bietet Leasing für Ausrüstungsgegenstände für Anschaffungen ab 50’000 CHF an. Auch Raiffeisen und die Migros Bank bieten Unternehmens-Leasinglösungen an, deren Raten auf die Bedürfnisse des Unternehmens zugeschnitten sind.
Im Vergleich zum aus Eigenmitteln finanzierten Kauf schont das Leasing die Liquidität und erleichtert die Budgetplanung. Es entlastet die Bilanz und kann die Eigenkapitalrendite verbessern; es eignet sich besonders für dynamische Unternehmen mit wenig Eigenkapital und hohem Renditepotenzial.
Leasing ist teurer als Fremdkapital: Die Raten decken die Refinanzierung, eine kurze Abschreibungsdauer, die Administrationskosten, eine Marge und einen Risikoaufschlag ab. Die Gesamtkosten hängen somit vom Vertrag ab; für die genannten Angebote gibt es keinen einheitlichen Zinssatz.
Die Leasingraten sind auch bei einer Verlangsamung der Geschäftstätigkeit zu bezahlen, und ein vorzeitiger Ausstieg kann hohe Kosten verursachen. Die laufenden Erträge sinken, was den Ertragswert des Unternehmens mindert.
Vor- und Nachteile von Leasing für KMU
- VorteileSchonung der Liquidität, erleichterte Budgetplanung, Entlastung der Bilanz, verbesserte Eigenkapitalrendite
- NachteileHöhere Kosten als bei Krediten, Ratenzahlung auch bei Konjunkturabschwächung, hohe Kosten bei vorzeitigem Ausstieg, Minderung des Ertragswerts
Eigenkapital und Selbstfinanzierung: das Fundament der finanziellen Stabilität
Zum Eigenkapital gehören die Einlagen der Eigentümer oder Investoren in Form von Aktien oder Stammanteilen sowie die kumulierten Gewinne. Es deckt das Insolvenzrisiko ab und gewährt den Kapitalgebern ein Mitspracherecht im Unternehmen.
Oft wird als Richtwert ein Eigenkapitalanteil von mindestens 50 % für Industrieunternehmen und von 40 % für Handelsunternehmen genannt. Diese Quoten stellen jedoch keine universelle Formel dar.
Die Selbstfinanzierung stammt aus den jährlichen Cashflows – Gewinn abzüglich Abschreibungen – oder aus Einlagen der Eigentümer. Es ist sinnvoll, überschüssige Liquidität einzusetzen, wenn sie nicht für strategische Investitionen oder zur Ausschüttung an die Aktionäre vorgesehen ist.
Für kurzfristige Wachstumschancen ist die externe Finanzierung oft besser geeignet: Die verfügbaren eigenen Mittel reichen selten aus. Die externe Finanzierung beinhaltet eine Rückzahlung zu einem bestimmten Zeitpunkt sowie Zinsen.
Wie wählt man zwischen Kredit, Leasing und Eigenkapital?
Zur Finanzierung von Ausrüstung decken der Ausrüstungskredit und das Leasing denselben Bedarf, unterscheiden sich aber hinsichtlich Eigentum und Liquidität: Der Kredit finanziert den Kauf, während der Leasinggeber während der Leasingdauer Eigentümer bleibt. Letzteres schont die Liquidität, ist aber teurer als Fremdkapital.
Die bei LEND ausgewiesenen Kosten betragen 4,9 % bis 9,9 % Zinsen, zuzüglich jährlicher Gebühren von 0,8 % bis 1,5 %. Bei einem Bankkredit werden Betrag und Zinssatz nach Prüfung des Dossiers bestimmt; beim Leasing richtet sich die Preisgestaltung nach der Refinanzierung, der Abschreibung, den Gebühren, der Marge und dem Risiko.
Auch die Zugangskriterien unterscheiden sich: LEND veröffentlicht Schwellenwerte für Umsatz, Jahresabschlüsse und das Fehlen von Betreibungen. Banken prüfen die Bonität, die Sicherheiten und die Rückzahlungsfähigkeit; Leasing eignet sich besonders für dynamische Unternehmen mit geringem Eigenkapital.
Langfristige Aktiven müssen mit langfristigem Kapital finanziert werden, also mit Eigenkapital oder langfristigen Schulden; kurzfristige Aktiven müssen mit kurzfristigem Kapital gedeckt sein. Diese Fristenkongruenz hilft, die Liquidität zu erhalten.
Die Rückzahlungsfähigkeit wird anhand der künftigen Cashflows beurteilt, nicht nur anhand der vergangenen Bilanz. Die Selbstfinanzierung vermeidet Zinsen und Sicherheitenanforderungen, sofern das Unternehmen über überschüssige Liquidität verfügt; Kredit oder Leasing können ein Wachstum finanzieren, wenn das verfügbare Eigenkapital nicht ausreicht.
Die Wahl hängt somit von der verfügbaren Liquidität, dem Ausrüstungsbedarf, dem Wunsch nach einer Entlastung der Bilanz und der Wachstumsstrategie ab. Die gewählte Struktur muss Liquidität, Sicherheit und Rentabilität wahren und dem Unternehmen ermöglichen, eine Krise zu überstehen.
Bankkredit, Leasing und Eigenkapital: Vergleich der wichtigsten Merkmale
- Eigentum am GegenstandGehört dem Unternehmen (Kredit) oder dem Leasinggeber (Leasing)
- Auswirkung auf die LiquiditätBindet Liquidität (Kredit), schont Liquidität (Leasing)
- GesamtkostenZinssatz von 4,9 % bis 9,9 % + Gebühren (LEND), beim Leasing höher als bei Krediten
- FinanzierungsdauerKurz- und mittelfristig (Kredit), langfristig (Leasing), unbefristet (Eigenkapital)
- Erforderliche SicherheitenJa (Kredit), oft begrenzt (Leasing), nicht erforderlich (Eigenkapital)
- Eignung für dynamische UnternehmenMittel (Kredit), hoch (Leasing), niedrig (Eigenkapital, falls keine externen Mittel)