Versicherungen und Vorsorge
Berufshaftpflichtversicherung: Pflichten für Schweizer KMU und Nachweis
In der Schweiz ist die Betriebshaftpflichtversicherung nicht generell vorgeschrieben, und die Berufshaftpflicht ist meist nicht obligatorisch.
Berufshaftpflicht: Eine gesetzliche Pflicht?
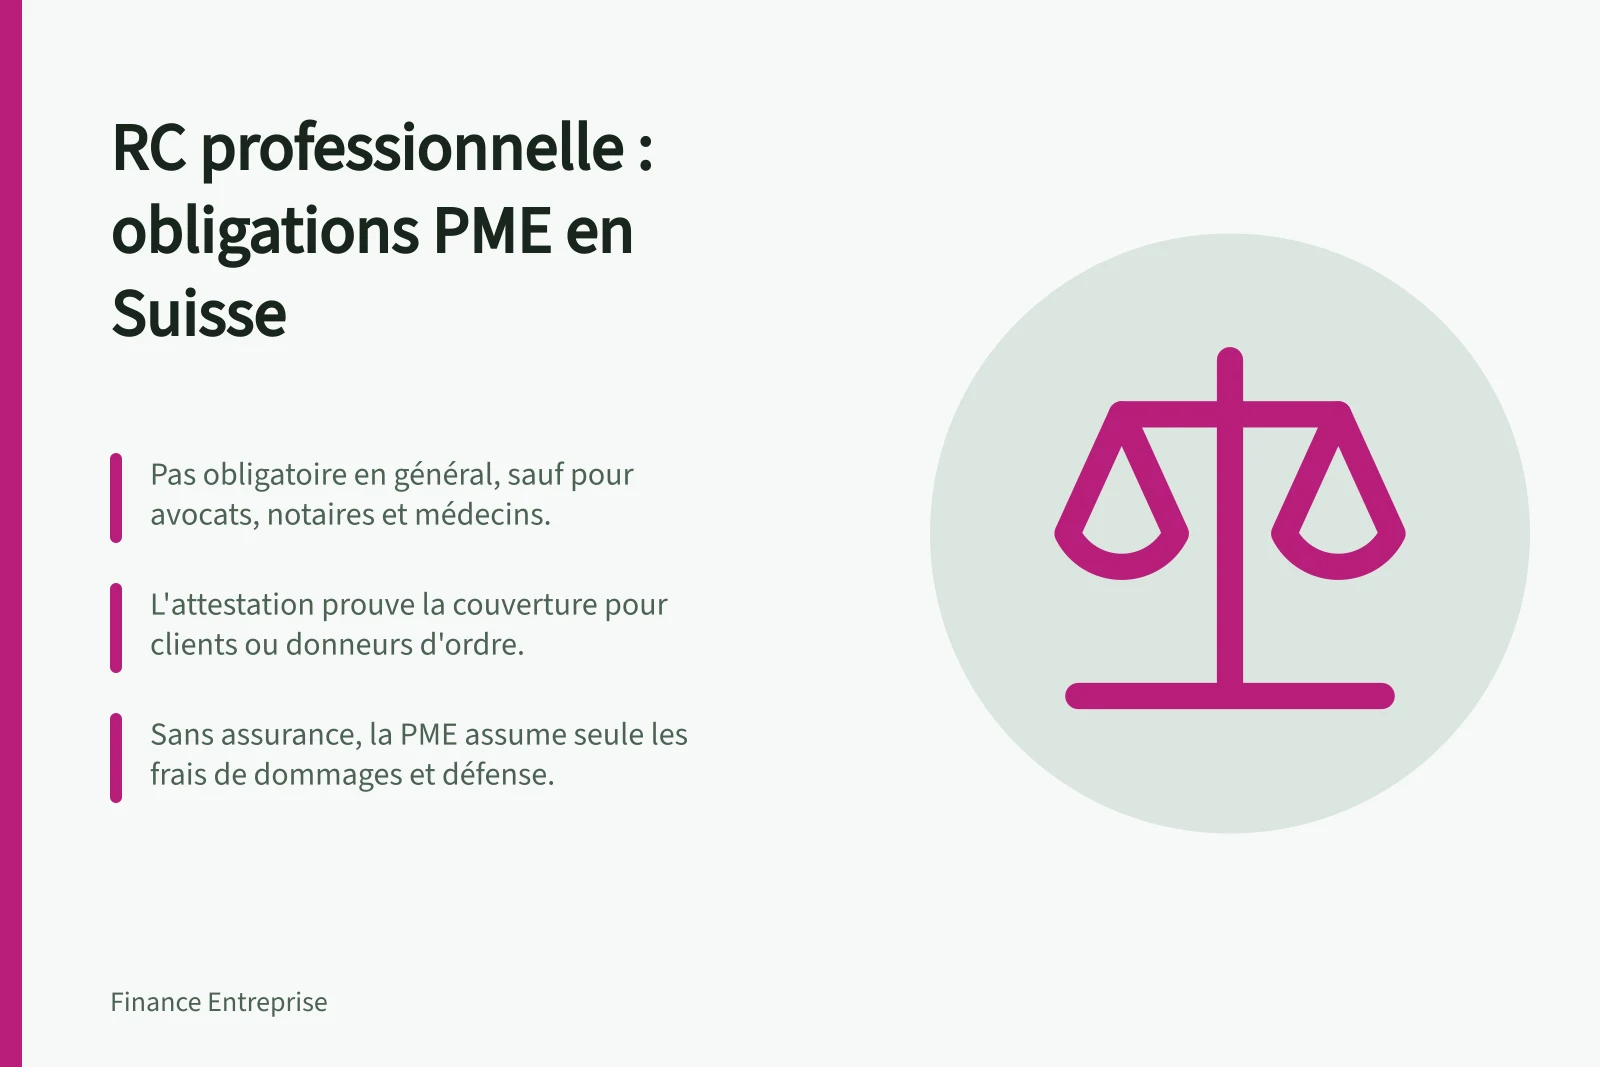
In der Schweiz ist die Betriebshaftpflichtversicherung nicht generell vorgeschrieben, und die Berufshaftpflicht ist in der Regel nicht obligatorisch. Für bestimmte reglementierte Berufe kann jedoch eine Versicherungspflicht bestehen.
Zu den genannten Beispielen gehören Anwälte, Notare, Versicherungsvermittler und je nach Kanton auch medizinische Berufe. Für die meisten medizinischen und Gesundheitsberufe ist eine Berufshaftpflichtversicherung obligatorisch.
Der allgemeine Rahmen der zivilrechtlichen Haftung ergibt sich aus Art. 41 ff. des Obligationenrechts (OR). Das Bundesgesetz über den Versicherungsvertrag (VVG) regelt den Versicherungsvertrag.
Wann ist die Berufshaftpflicht obligatorisch?
Sozialversicherungen sind nicht mit der Berufshaftpflicht zu verwechseln. In der Regel umfassen sie die AHV, die ALV, die IV und die EO, die Unfallversicherung (UVG), die Familienausgleichskasse (FAK) sowie die berufliche Vorsorge (BVG) ab dem Eintrittsschwellenwert.
Diese Sozialpflichten variieren je nach Rechtsform des Unternehmens und der Anzahl der Mitarbeitenden. Sie schützen primär Personen und decken nicht die Haftpflichtrisiken des Unternehmens gegenüber Dritten ab.
Auch wenn keine generelle gesetzliche Pflicht besteht, können Kunden oder Auftraggeber dennoch eine Berufshaftpflichtversicherung verlangen. Im Bauwesen und in der Eventbranche fordern einige Parteien einen Nachweis der Haftpflichtversicherung.
Berufshaftpflichtversicherung: Gesetzliche Pflichten nach Berufen in der Schweiz
- Anwälte
- Obligatorisch
- Notare
- Obligatorisch
- Versicherungsvermittler
- Obligatorisch
- Ärzte und Gesundheitsberufe
- Obligatorisch (je nach Kanton)
- Architekten
- Empfohlen / Spezifisch
- Bauingenieure
- Empfohlen / Spezifisch
- Unternehmensberater
- Empfohlen / Spezifisch
- IT-Dienstleister
- Empfohlen / Spezifisch
- Bauunternehmen
- Oft vom Kunden gefordert
- Eventbranche
- Oft vom Kunden gefordert
Der Haftpflichtnachweis: Wozu dient er?
Der Nachweis belegt, dass das Unternehmen über eine Haftpflichtversicherung verfügt. Kunden oder Auftraggeber können diesen verlangen, insbesondere im Bauwesen und in der Eventbranche.
Die Versicherungsgesellschaft stellt den Nachweis aus, der in der Regel die Identität des Versicherten, die gedeckten Tätigkeiten, den angegebenen Zeitraum, die abgeschlossenen Deckungen und die Kontaktdaten der Versicherungsgesellschaft enthält. Diese Informationen beschreiben den Versicherungsschutz und bedeuten nicht per se, dass die Versicherung gesetzlich vorgeschrieben ist.
Um den Nachweis zu erhalten, wendet sich das Unternehmen an seine Versicherungsgesellschaft. Je nach vereinbarten Modalitäten kann der Nachweis von der Versicherung bereitgestellt oder übermittelt und dann an den anfordernden Kunden weitergeleitet werden.
In der IT-Branche oder bei Beratungsleistungen kann der Hinweis auf eine bestehende Versicherung bei Vertragsverhandlungen nützlich sein. Der Schutz kann auch Kunden und Partner beruhigen.
Vorgehen zur Erlangung eines Nachweises der Berufshaftpflichtversicherung
- Kontakt mit der VersicherungsgesellschaftDie zuständige Versicherungsgesellschaft für die Ausstellung des Nachweises kontaktieren.
- Erforderliche Angaben liefernUnternehmensdaten, den gedeckten Zeitraum und die abgeschlossenen Deckungen mitteilen.
- Bereitstellung abwartenDer Nachweis wird von der Versicherungsgesellschaft ausgestellt und kann per E-Mail oder Post versandt werden.
- Übergabe an Kunden oder AuftraggeberDen Nachweis an die anfordernde Stelle übermitteln, insbesondere in den Branchen Bauwesen oder Eventmanagement.
Was passiert ohne Haftpflichtversicherung?
Wenn durch die Geschäftstätigkeit ein Dritter geschädigt wird, muss das Unternehmen möglicherweise für Ansprüche aus Personenschäden, Sachschäden oder Vermögensschäden haften. Der allgemeine Rahmen dieser Haftung ergibt sich aus Art. 41 ff. OR.
Je nach Vertrag kann eine Haftpflichtversicherung begründete Ansprüche übernehmen und das Unternehmen gegen unbegründete Ansprüche verteidigen. Ohne Deckung trägt das Unternehmen die finanziellen Folgen des Schadens und die Verteidigungskosten selbst.
Ein Rechtsstreit oder ein erheblicher Sachschaden kann die Liquidität belasten und die Kontinuität des KMU gefährden.
Wie wählt man den richtigen Schutz?
Die Betriebshaftpflicht deckt insbesondere Personen-, Sach- und Vermögensschäden ab, die Dritten durch die Tätigkeit, die Anlagen, die Gebäude oder die Produkte des Unternehmens entstehen. Die spezielle Berufshaftpflicht zielt auf die besonderen Risiken ab, die mit der Ausübung bestimmter Berufe verbunden sind.
Spezielle Berufshaftpflichtdeckungen werden insbesondere für Ärzte, Architekten, Bau-, Elektro- und Gebäudetechnikingenieure, Treuhänder, Notare, Unternehmensberater und IT-Dienstleister angeboten. Dass eine Deckung für einen Beruf angeboten wird, bedeutet nicht automatisch, dass sie gesetzlich vorgeschrieben ist.
Das KMU kann die mit seiner Tätigkeit verbundenen Risiken identifizieren und die für seine Branche und seinen Kanton geltenden Anforderungen prüfen. Auch die Anforderungen eines Kunden oder Auftraggebers können den geforderten Versicherungsschutz bestimmen.
Hauptrisiken, die durch die Berufshaftpflichtversicherung gedeckt sind
- Personenschäden
- Ja
- Sachschäden
- Ja
- Vermögensschäden
- Ja
- Produkthaftung
- Ja (je nach Deckung)
- Anlagenhaftung
- Ja
- Rechtsschutzkosten
- Ja (je nach Vertrag)