Crediti e finanziamenti
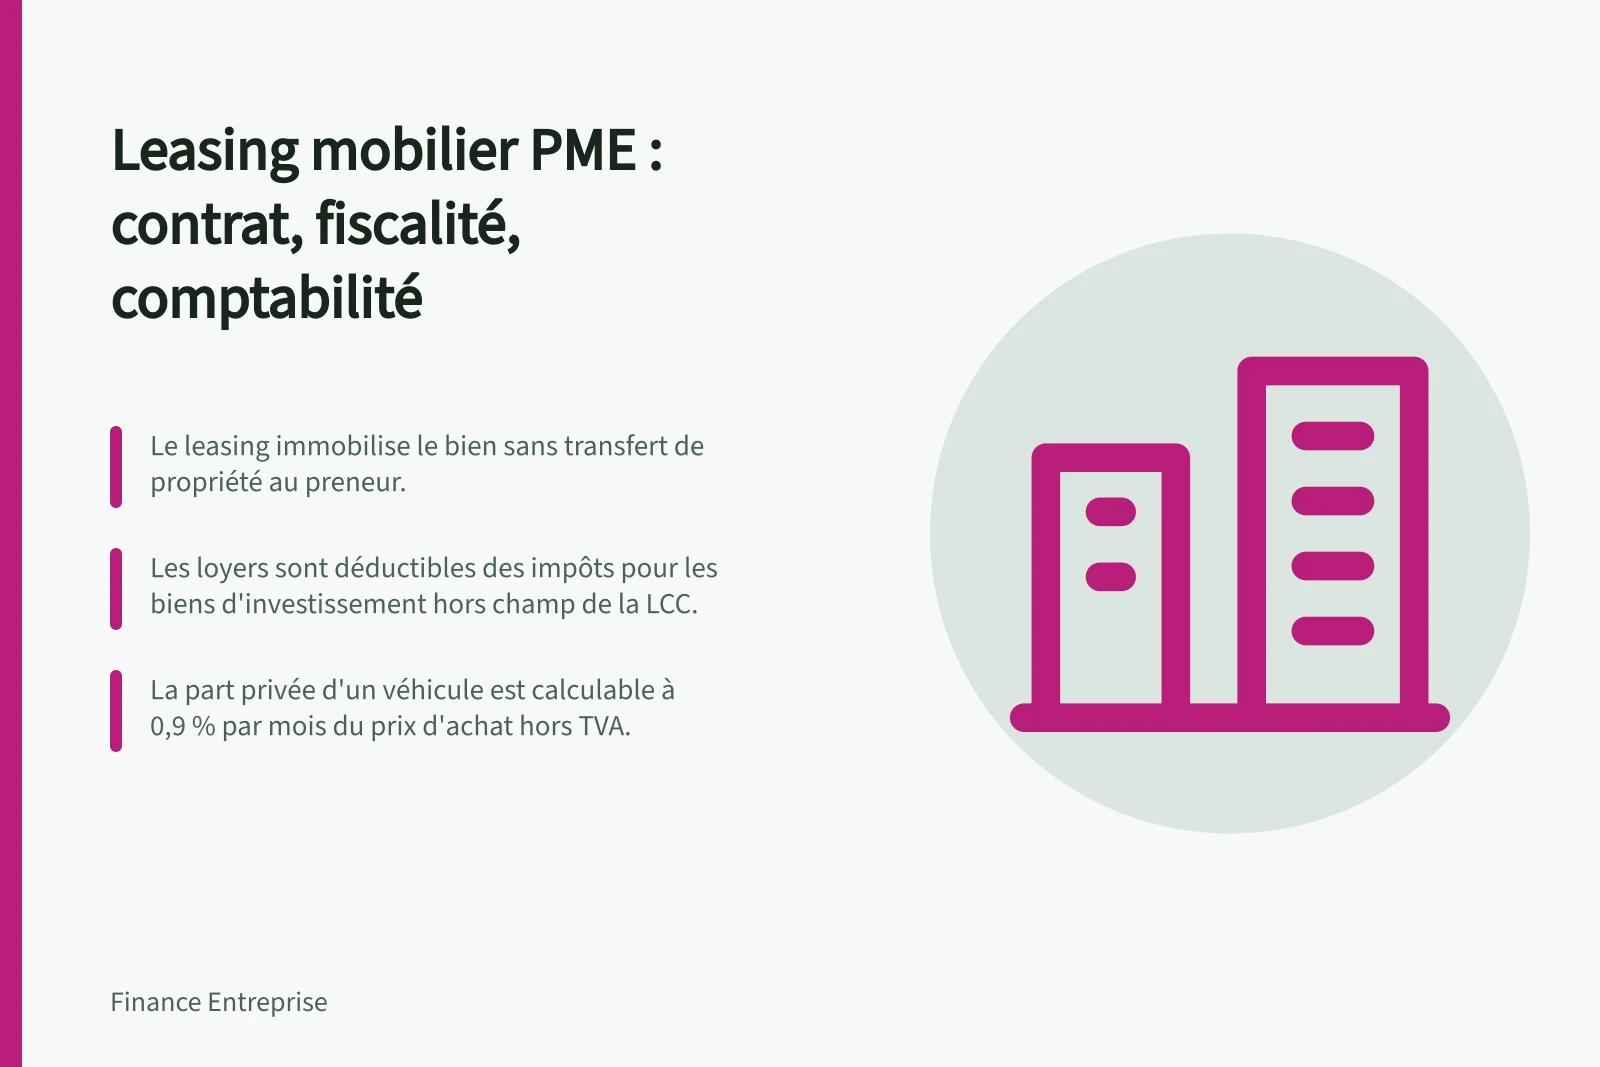
Leasing di mobili per PMI in Svizzera: contratto, fiscalità e contabilizzazione
Il leasing finanzia l'arredamento professionale: postazioni di lavoro, sistemi di archiviazione, allestimenti commerciali o mobili per l'accoglienza.
Perché una PMI svizzera opta per il leasing di mobili
Il leasing finanzia l'arredamento professionale: postazioni di lavoro, sistemi di archiviazione, allestimenti commerciali o mobili per l'accoglienza. Consente di attrezzare o ampliare una sede senza immobilizzare ingenti capitali.
L'azienda preserva così i propri fondi propri e la propria liquidità per altre spese, come il reclutamento, la comunicazione, lo sviluppo o l'acquisto di materiale tecnico. La formula si rivolge in particolare alle PMI, alle startup e alle imprese in fase di crescita.
La BCF propone il leasing di beni strumentali con rate mensili fisse invece di immobilizzare fondi propri, per acquisti a partire da CHF 50’000.
Vantaggi e svantaggi del leasing di mobili per una PMI svizzera
- Vantaggio: Conservazione dei fondi propri
- Permette di preservare la liquidità per altri investimenti
- Vantaggio: Flessibilità nell'attrezzatura
- Adatto a PMI, startup e imprese in crescita
- Svantaggio: Costi cumulati
- Il totale dei canoni può superare il prezzo di acquisto
Contratto di leasing di mobili: durata, canoni e svolgimento
I contratti di leasing per mobili da ufficio presentati alle imprese svizzere hanno una durata fissa da due a cinque anni, con pagamenti mensili. La proposta di finanziamento viene elaborata in base al budget e all'allestimento previsto.
Nel modello descritto dalla BCF, la banca acquista il bene e ne cede l'uso esclusivo all'azienda per la durata del contratto. Nel modello proposto con Grenke, il partner regola l'importo al venditore dopo la consegna e il montaggio, e rimane proprietario dei mobili fino alla scadenza del contratto.
La consegna e il montaggio sono inclusi nel prezzo. Dopo la validazione della pratica, i mobili vengono ordinati, consegnati e installati.
A seconda della formula di leasing, alla scadenza l'azienda può restituire il bene, rinnovare il contratto o riscattarlo al suo valore residuo. Ogni risoluzione anticipata deve essere convalidata dal partner finanziario, secondo le condizioni contrattuali.
Modalità di finanziamento e gestione del leasing di mobili
- Acquisto del bene da parte della bancaNel modello BCF
- Pagamento da parte del partner dopo la consegnaNel modello Grenke
- Consegna e montaggio inclusiIn tutti i contratti
- Opzioni alla scadenzaRestituzione, rinnovo o riscatto al valore residuo
- Risoluzione anticipataSoggetta alla convalida del partner finanziario
Costituire la pratica: documenti e garanzie da prevedere
La pratica comprende il contratto datato e firmato conformemente al registro di commercio, l'autorizzazione di addebito diretto LSV compilata e firmata, il modulo K completato e firmato, nonché una copia certificata fronte-retro di un documento d'identità dei firmatari. Il partner finanziario elabora la sua proposta dopo la trasmissione della pratica.
Dopo la validazione, gli originali devono essere inviati per posta al partner finanziario per finalizzare il contratto. I mobili vengono ordinati solo dopo la completa validazione della pratica.
Fasi della pratica di leasing di mobili
- Redazione del contratto firmatoConforme al registro di commercio
- Compilazione dell'autorizzazione LSVDiretta e firmata
- Modulo K completatoFirmato dai firmatari
- Documento d'identità certificatoFronte-retro, copia certificata
- Invio degli originaliPer posta al partner finanziario
- Ordine dei mobiliDopo la completa validazione della pratica
Contabilizzare il leasing: Swiss GAAP RPC 13 e distinzione finanziario/operativo
Lo Swiss GAAP RPC 13 «Operazioni di leasing» regola la presentazione delle operazioni dal punto di vista del conduttore. Distingue il leasing finanziario dal leasing operativo e individua, per il leasing finanziario, quattro criteri qualitativi basati su considerazioni economiche.
Il leasing finanziario è iscritto nel bilancio consolidato e presentato separatamente. Il leasing operativo non è iscritto nello stato patrimoniale, ma deve figurare nell'allegato.
In caso di ripresa tramite relocation, l'utile derivante dalla vendita di immobilizzazioni materiali è delimitato e ripartito sulla durata del contratto. Una perdita legata alla vendita di un'immobilizzazione materiale tramite un leasing finanziario è immediatamente addebitata al risultato del periodo.
Leasing finanziario vs leasing operativo secondo Swiss GAAP RPC 13
- Iscrizione nello stato patrimoniale
- Sì (leasing finanziario)
- Presentazione nello stato patrimoniale
- No (leasing operativo)
- Allegato contabile
- Sì per entrambi, ma obbligo più rigoroso per il leasing finanziario
- Impatto sul risultato
- Perdita immediata in caso di vendita nel leasing finanziario
- Utile da ripresa
- Ripartito sulla durata del contratto (relocation)
Riferimenti CO per i conti annuali
Il Codice delle obbligazioni, articoli da 957 a 963b, costituisce la base della contabilità svizzera e impone una contabilità regolare a ogni impresa, indipendentemente dalle dimensioni o dalla forma giuridica. L'articolo 958c CO enuncia i principi di una presentazione regolare: chiarezza, completezza, affidabilità, rilevanza, prudenza, continuità aziendale e divieto di compensazione tra attivi e passivi.
Secondo l'articolo 958, capoverso 2 CO, i conti annuali comprendono lo stato patrimoniale, il conto economico e l'allegato. Lo stato patrimoniale presenta gli attivi e i passivi, il conto economico i ricavi e gli oneri, e l'allegato le informazioni complementari necessarie alla comprensione dei conti.
Le imprese soggette alla revisione ordinaria devono fornire informazioni più dettagliate e un rendiconto finanziario.
IVA e imposte: chiarire il trattamento con l'AFC
In Svizzera, i canoni di leasing per attrezzature sono oneri operativi deducibili dall'utile imponibile. L'Amministrazione federale delle contribuzioni (AFC) è competente per l'IVA, l'imposta federale diretta, l'imposta anticipata, la tassa di bollo e altre tasse federali.
L'aliquota normale dell'IVA è dell'8,1% per le prestazioni imponibili che non rientrano nell'aliquota ridotta o in quella speciale. I canoni di leasing di mobili imponibili rientrano in questa aliquota normale; l'aliquota ridotta è del 2,6% e l'aliquota speciale per il pernottamento è del 3,8%. Queste aliquote sono in vigore dal 1° gennaio 2024.
L'iscrizione all'IVA e le dichiarazioni avvengono tramite il portale dell'AFC, che pubblica anche informazioni e pubblicazioni sull'IVA.