Assicurazioni e previdenza
Assicurazione RC professionale: obblighi delle PMI svizzere e attestato
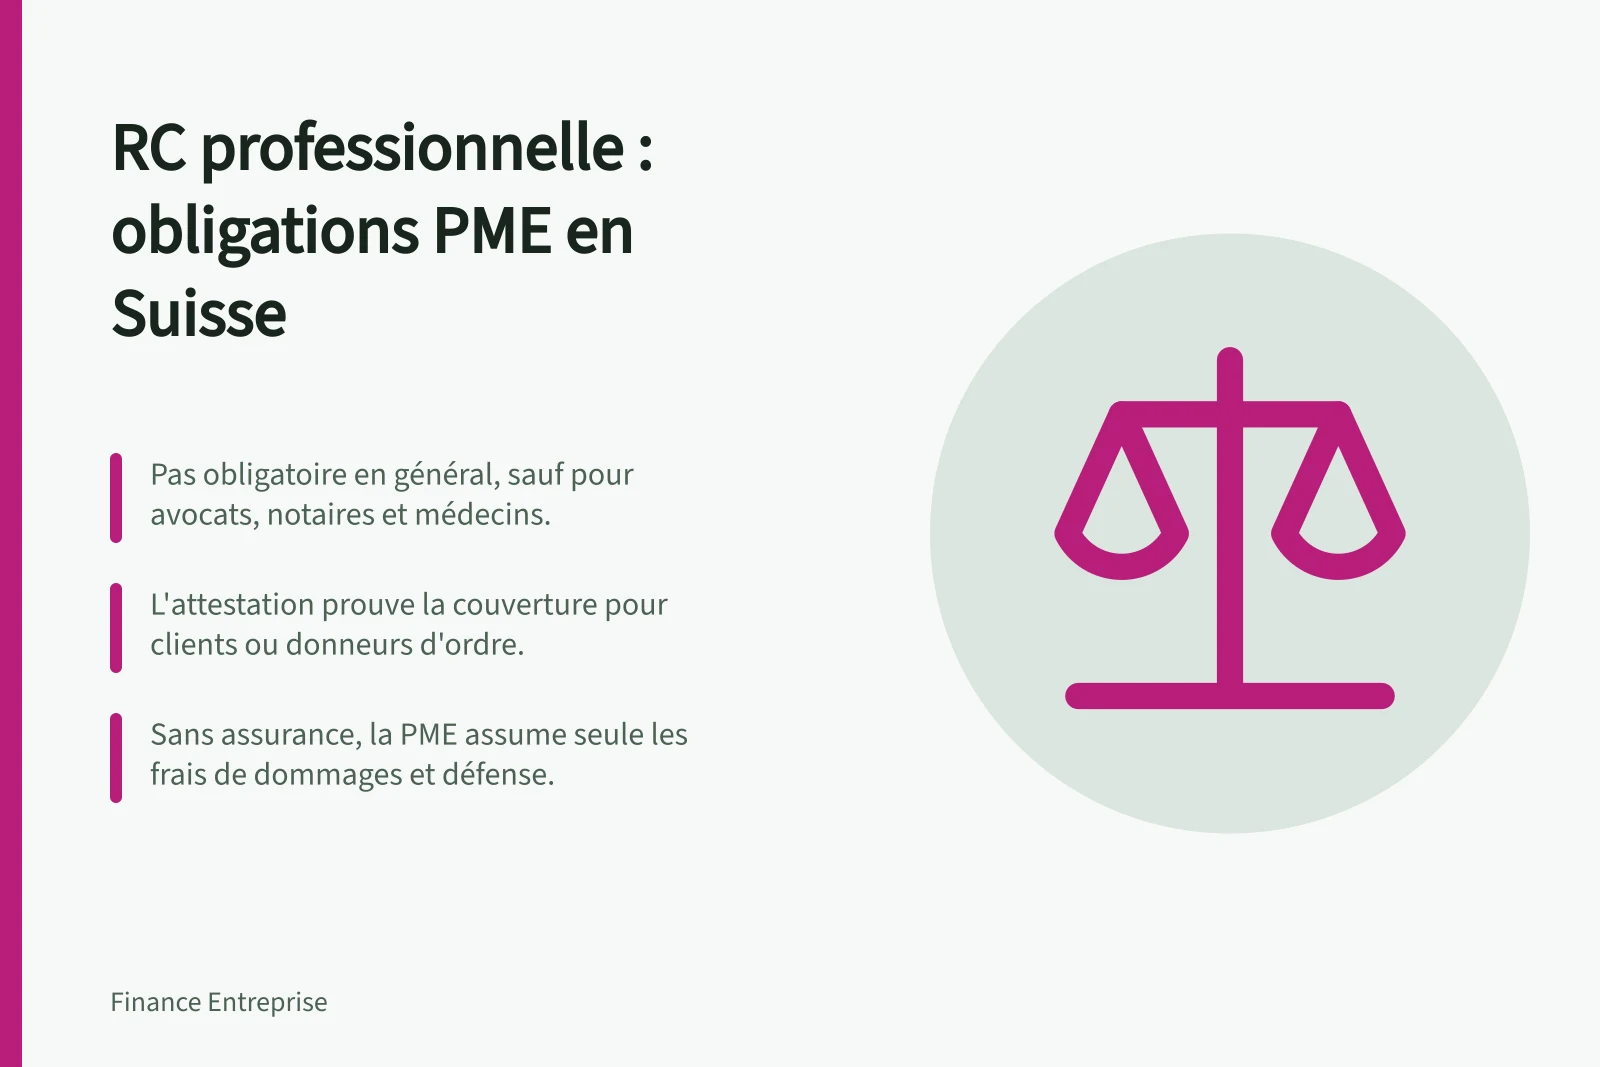
In Svizzera l’assicurazione RC aziendale non è prescritta in via generale e la RC professionale di norma non è obbligatoria.
Responsabilità civile professionale: un obbligo legale?
In Svizzera, l’assicurazione RC aziendale non è prescritta in via generale e la RC professionale di norma non è obbligatoria. Un obbligo può tuttavia applicarsi a determinate professioni regolamentate.
Tra gli esempi figurano gli avvocati, i notai, gli intermediari d’assicurazione e, a seconda dei Cantoni, le professioni mediche. Per la maggior parte delle professioni mediche e sanitarie, un’assicurazione RC professionale è obbligatoria.
Il quadro generale della responsabilità civile figura agli art. 41 ss del Codice delle obbligazioni (CO). La Legge federale sul contratto d’assicurazione (LCA) disciplina il contratto di assicurazione.
In quali casi la RC professionale è obbligatoria?
Le assicurazioni sociali non vanno confuse con la RC professionale. Di regola comprendono l’AVS, l’AC, l’AI e le IPG, l’assicurazione contro gli infortuni (LAINF), gli assegni familiari (CAF) e la previdenza professionale (LPP) a partire dalla soglia d’ingresso.
Questi obblighi sociali variano a seconda della forma giuridica dell’impresa e del numero di collaboratrici e collaboratori. Proteggono principalmente le persone e non coprono i rischi di responsabilità civile dell’azienda verso terzi.
In assenza di un obbligo legale generale, un cliente o un committente può comunque esigere un’assicurazione RC professionale. Nell’edilizia e nell’organizzazione di eventi, alcuni richiedono un attestato di assicurazione RC.
Assicurazione RC professionale: obblighi legali per professione in Svizzera
- Avvocati
- Obbligatoria
- Notai
- Obbligatoria
- Intermediari d’assicurazione
- Obbligatoria
- Medici e professioni sanitarie
- Obbligatoria (a seconda del Cantone)
- Architetti
- Raccomandata / Specifica
- Ingegneri civili
- Raccomandata / Specifica
- Consulenti aziendali
- Raccomandata / Specifica
- Prestatori IT
- Raccomandata / Specifica
- Imprese edili
- Spesso richiesta dal cliente
- Organizzatori di eventi
- Spesso richiesta dal cliente
L’attestato di assicurazione RC: a cosa serve?
L’attestato prova che l’azienda dispone di un’assicurazione RC. Clienti o committenti possono richiederlo, in particolare nell’edilizia e nell’organizzazione di eventi.
L’assicuratore rilascia l’attestato, che indica generalmente l’identità dell’assicurato, le attività coperte, il periodo di riferimento, le garanzie sottoscritte e i dati di contatto dell’assicuratore. Queste informazioni descrivono la copertura e non significano, di per sé, che l’assicurazione sia legalmente obbligatoria.
Per ottenerlo, l’azienda si rivolge al proprio assicuratore. Secondo le modalità previste, l’attestato può essere messo a disposizione o trasmesso dall’assicuratore, per poi essere consegnato al cliente che lo richiede.
Nel settore IT o della consulenza, indicare che l’azienda è assicurata può essere utile durante una negoziazione contrattuale. La copertura può anche rassicurare clienti e partner.
Procedura per ottenere un attestato di assicurazione RC professionale
- Contattare il proprio assicuratoreRivolgersi all’assicuratore abilitato per richiedere l’attestato.
- Fornire le informazioni necessarieIndicare i dati dell’azienda, il periodo coperto e le garanzie sottoscritte.
- Attendere la messa a disposizioneL’attestato viene rilasciato dall’assicuratore e può essere inviato per e-mail o per posta.
- Trasmettere al cliente o committenteConsegnare l’attestato a chi lo richiede, in particolare nei settori dell’edilizia o degli eventi.
Cosa succede senza assicurazione RC?
Se la propria attività causa un danno a terzi, l’azienda può dover rispondere di pretese legate a danni personali, materiali o economici. Il quadro generale di questa responsabilità figura agli art. 41 ss CO.
Secondo il contratto, un’assicurazione RC può farsi carico delle pretese fondate e difendere l’azienda contro le pretese infondate. Senza copertura, l’azienda assume da sé le conseguenze finanziarie del sinistro e le spese di difesa.
Una controversia o un danno materiale importante possono gravare sulla liquidità e minacciare la continuità della PMI.
Come scegliere la propria copertura RC?
La RC aziendale copre tra l’altro i danni personali, materiali ed economici causati a terzi dall’attività, dagli impianti, dagli edifici o dai prodotti dell’azienda. La RC professionale specifica mira ai rischi particolari legati all’esercizio di determinate professioni.
Coperture RC professionali specifiche sono proposte in particolare a medici, architetti, ingegneri civili, elettricisti o tecnici dell’edilizia, fiduciarie, notai, consulenti aziendali e prestatori IT. Il fatto che una copertura sia proposta per una professione non significa, di per sé, che essa sia legalmente obbligatoria.
La PMI può identificare i rischi legati alla propria attività e verificare i requisiti applicabili al suo settore e al suo Cantone. Le esigenze di un cliente o di un committente possono inoltre determinare la copertura richiesta.
Principali rischi coperti dall’assicurazione RC professionale
- Danni personali
- Sì
- Danni materiali
- Sì
- Danni economici
- Sì
- Responsabilità legata ai prodotti
- Sì (a seconda della copertura)
- Responsabilità legata agli impianti
- Sì
- Spese di difesa legale
- Sì (a seconda del contratto)