Kredite und Finanzierungen
Möbelleasing für KMU in der Schweiz: Vertrag, Steuern und Bilanzierung
Leasing finanziert professionelle Büromöbel: Arbeitsplätze, Stauraumlösungen, Verkaufseinrichtungen oder Empfangsmöbel.
Warum sich eine Schweizer KMU für Möbelleasing entscheidet
Leasing finanziert professionelle Büromöbel: Arbeitsplätze, Stauraumlösungen, Verkaufseinrichtungen oder Empfangsmöbel. Es ermöglicht die Ausstattung oder Erweiterung eines Standorts, ohne erhebliches Kapital zu binden.
Das Unternehmen behält so sein Eigenkapital und seine Liquidität für andere Ausgaben, wie Rekrutierung, Kommunikation, Entwicklung oder technische Ausrüstung. Das Modell richtet sich insbesondere an KMU, Start-ups und wachsende Unternehmen.
Die BCF bietet das Leasing von Ausstattungsgegenständen mit festen monatlichen Raten anstelle von gebundenem Eigenkapital an, ab einem Kaufpreis von CHF 50’000.
Vor- und Nachteile des Möbelleasings für eine Schweizer KMU
- Vorteil: Erhalt des Eigenkapitals
- Ermöglicht die Schonung der Liquidität für andere Investitionen
- Vorteil: Flexible Ausstattung
- Geeignet für KMU, Start-ups und wachsende Unternehmen
- Nachteil: Kumulierte Kosten
- Die Gesamtsumme der Leasingraten kann den Kaufpreis übersteigen
Möbelleasing-Vertrag: Laufzeit, Raten und Ablauf
Die für Schweizer Unternehmen präsentierten Verträge für Büromöbelleasing haben eine feste Laufzeit von zwei bis fünf Jahren mit monatlichen Zahlungen. Das Finanzierungsangebot wird basierend auf dem Budget und der geplanten Einrichtung erstellt.
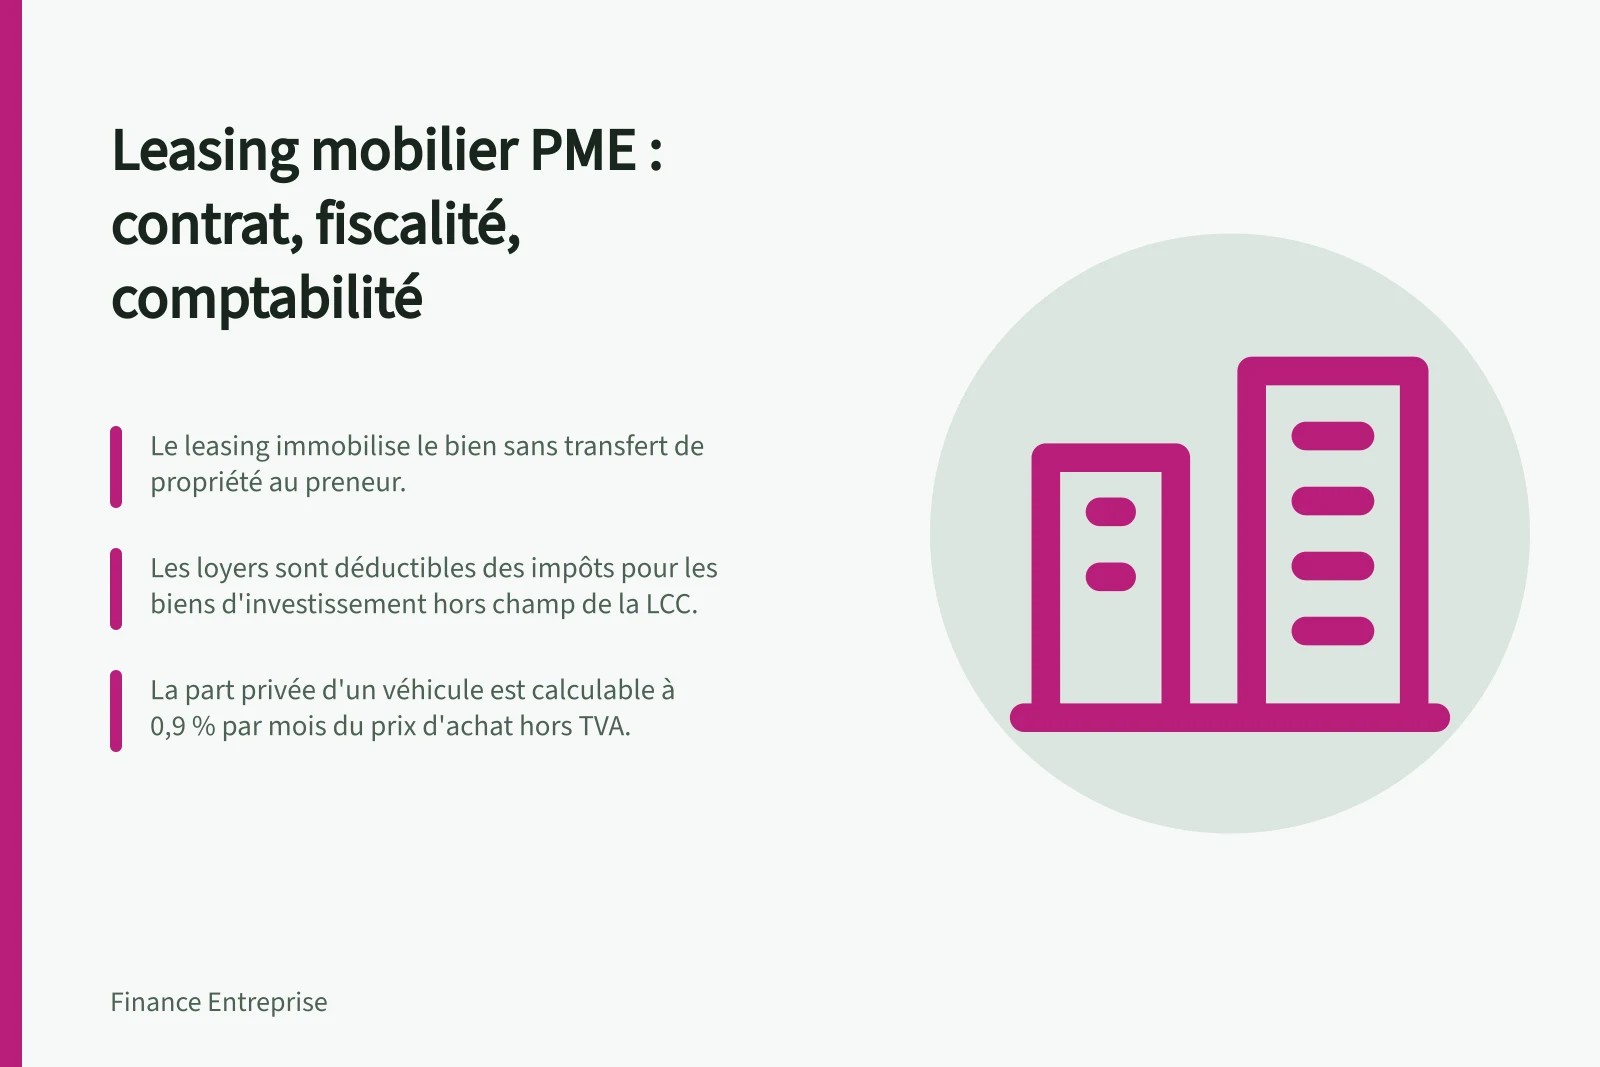
Im von der BCF beschriebenen Modell erwirbt die Bank die Ware und überlässt dem Unternehmen während der Vertragslaufzeit die ausschliessliche Nutzung. Im mit Grenke vorgeschlagenen Modell begleicht der Partner den Betrag nach Lieferung und Montage an den Verkäufer und bleibt bis zum Ende der Vertragslaufzeit Eigentümer der Möbel.
Lieferung und Montage sind im Preis inbegriffen. Nach Prüfung der Unterlagen werden die Möbel bestellt, geliefert und installiert.
Je nach Leasing-Modell kann das Unternehmen am Ende der Laufzeit die Ware zurückgeben, den Vertrag verlängern oder sie zum Restwert kaufen. Jede vorzeitige Kündigung muss vom Finanzierungspartner gemäss den Vertragsbedingungen genehmigt werden.
Finanzierungs- und Verwaltungsmodalitäten beim Möbelleasing
- Erwerb der Ware durch die BankIm BCF-Modell
- Begleichung durch den Partner nach LieferungIm Grenke-Modell
- Lieferung und Montage inklusiveIn allen Verträgen
- Optionen bei FälligkeitRückgabe, Verlängerung oder Kauf zum Restwert
- Vorzeitige KündigungUnterliegt der Genehmigung durch den Finanzierungspartner
Zusammenstellung der Unterlagen: Erforderliche Dokumente und Garantien
Die Unterlagen umfassen den datierten und unterzeichneten Vertrag gemäss Handelsregister, das ausgefüllte und unterzeichnete LSV-Einzugsermächtigungsformular, das ausgefüllte und unterzeichnete K-Formular sowie eine beglaubigte Kopie (Vorder- und Rückseite) eines Ausweises der Unterzeichner. Der Finanzierungspartner erstellt sein Angebot nach Übermittlung der Unterlagen.
Nach der Genehmigung müssen die Originaldokumente per Post an den Finanzierungspartner gesendet werden, um den Vertrag abzuschliessen. Die Bestellung der Möbel erfolgt nach vollständiger Prüfung der Unterlagen.
Schritte bei der Einreichung der Möbelleasing-Unterlagen
- Erstellung des unterzeichneten VertragsKonform zum Handelsregister
- Ausfüllen der LSV-ErmächtigungDirekt und unterzeichnet
- Ausgefülltes K-FormularVon den Unterzeichnern signiert
- Beglaubigter AusweisVorder- und Rückseite, beglaubigte Kopie
- Versand der OriginalePer Post an den Finanzierungspartner
- Bestellung der MöbelNach vollständiger Prüfung der Unterlagen
Bilanzierung des Leasings: Swiss GAAP FER 13 und Unterscheidung zwischen Finanzierungs- und Operating-Leasing
Die Swiss GAAP FER 13 «Leasingtransaktionen» regelt die Darstellung der Geschäfte aus Sicht des Leasingnehmers. Sie unterscheidet zwischen Finanzierungsleasing und Operating-Leasing und legt für das Finanzierungsleasing vier qualitative Kriterien zugrunde, die auf wirtschaftlichen Überlegungen basieren.
Das Finanzierungsleasing wird in der konsolidierten Bilanz aktiviert und separat ausgewiesen. Das Operating-Leasing wird nicht bilanziert, muss aber im Anhang angegeben werden.
Bei einer Sale-and-Lease-Back-Transaktion wird der Gewinn aus dem Verkauf von Sachanlagen abgegrenzt und über die Vertragslaufzeit verteilt. Ein Verlust im Zusammenhang mit dem Verkauf einer Sachanlage durch ein Finanzierungsleasing wird sofort erfolgswirksam erfasst.
Finanzierungsleasing vs. Operating-Leasing gemäss Swiss GAAP FER 13
- Bilanzierung
- Ja (Finanzierungsleasing)
- Bilanzausweis
- Nein (Operating-Leasing)
- Anhang zur Rechnung
- Ja für beide, jedoch strengere Pflicht für Finanzierungsleasing
- Auswirkung auf das Ergebnis
- Sofortiger Verlust bei Verkauf im Finanzierungsleasing
- Gewinn aus Sale-and-Lease-Back
- Über die Vertragslaufzeit verteilt
OR-Richtlinien für den Jahresabschluss
Das Obligationenrecht, Artikel 957 bis 963b, bildet die Grundlage der schweizerischen Buchhaltung und verpflichtet jedes Unternehmen unabhängig von seiner Grösse oder Rechtsform zu einer ordnungsgemässen Buchführung. Artikel 958c OR nennt die Grundsätze ordnungsgemässer Darstellung: Klarheit, Vollständigkeit, Zuverlässigkeit, Wesentlichkeit, Vorsicht, Fortführungsprinzip und das Verbot der Saldierung von Aktiven und Passiven.
Gemäss Artikel 958 Absatz 2 OR umfassen die Jahresabschlüsse die Bilanz, die Erfolgsrechnung und den Anhang. Die Bilanz zeigt die Aktiven und Passiven, die Erfolgsrechnung die Erträge und Aufwendungen, und der Anhang enthält die zusätzlichen Informationen, die zum Verständnis der Rechnung notwendig sind.
Unternehmen, die der ordentlichen Revision unterliegen, müssen detailliertere Angaben und eine Geldflussrechnung vorlegen.
Mehrwertsteuer und Steuern: Klärung der Behandlung mit der ESTV
In der Schweiz sind Leasingraten für Ausrüstungsgegenstände betriebliche Aufwendungen, die vom steuerbaren Gewinn abgezogen werden können. Die Eidgenössische Steuerverwaltung (ESTV) ist zuständig für die Mehrwertsteuer, die direkte Bundessteuer, die Verrechnungssteuer, die Stempelsteuer und andere Bundesabgaben.
Der normale Mehrwertsteuersatz beträgt 8,1 % für steuerbare Leistungen, die nicht dem reduzierten oder speziellen Satz unterliegen. Steuerbare Möbelleasing-Raten unterliegen diesem normalen Satz; der reduzierte Satz beträgt 2,6 % und der spezielle Satz für Beherbergung 3,8 %. Diese Sätze gelten seit dem 1. Januar 2024.
Die Registrierung für die Mehrwertsteuer und die Abrechnungen erfolgen über das Portal der ESTV, die auch Informationen und Publikationen zur Mehrwertsteuer veröffentlicht.