Contabilità e scritture
Contabilità PMI: tenere una contabilità conforme al diritto svizzero
Il Codice delle obbligazioni impone una contabilità ordinata; la sua ampiezza dipende dalla forma giuridica e dal fatturato (art. 957 CO).
Contabilità semplificata o completa: dove si colloca la vostra PMI
Il Codice delle obbligazioni impone una contabilità ordinata; la sua ampiezza dipende dalla forma giuridica e dal fatturato (art. 957 CO). Le persone giuridiche — SA, Sagl, società in accomandita per azioni, cooperative, associazioni e fondazioni — devono tenere una contabilità completa con bilancio, conto economico e allegato.
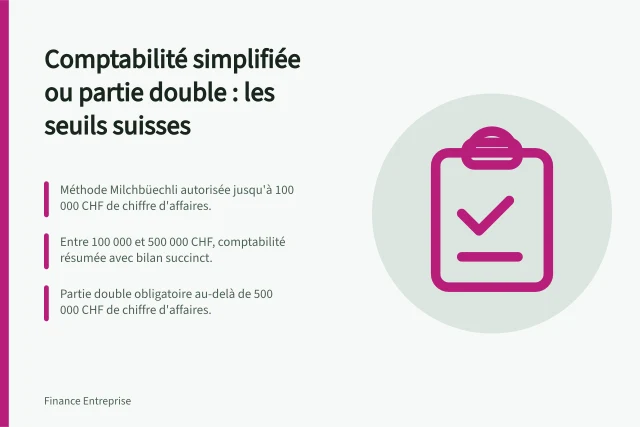
Le ditte individuali e le società di persone sono esonerate dalla contabilità completa fintanto che il loro fatturato non ha superato i 500'000 CHF nell’ultimo esercizio. In tal caso, possono limitarsi a una contabilità semplificata relativa alle entrate, alle uscite e al patrimonio.
Secondo l’Ufficio federale di statistica, oltre il 99% delle imprese svizzere sono PMI, ovvero imprese commerciali con meno di 250 posti di lavoro.
Contabilità semplificata vs contabilità completa: criteri di distinzione
- Forma giuridica
- Persone giuridiche (SA, Sagl, cooperative, ecc.)
- Fatturato annuo
- Superiore a 500'000 CHF
- Obbligo contabile
- Contabilità completa (bilancio, conto economico, allegato)
- Esonero possibile
- Ditte individuali e società di persone sotto i 500'000 CHF
Statistiche chiave sulle PMI in Svizzera
- Quota delle PMI nell’economia svizzera99%
- Soglia di fatturato per la contabilità completa500'000 CHF
- Numero massimo di posti di lavoro per una PMIMeno di 250
Cosa comprende una contabilità «ordinata»: inventario, chiusura, allegato
Una contabilità ordinata si basa su un inventario (art. 958c cpv. 2 CO), un bilancio completo e un conto economico, corredati da tutti i documenti giustificativi. Le operazioni vengono registrate in modo continuativo, non ricostruite alla fine dell’anno.
La chiusura annuale conclude l’esercizio. Essa determina il risultato d’impresa e la situazione finanziaria globale. Costituisce la base per la dichiarazione fiscale della persona giuridica, per la dichiarazione IVA di fine anno e per le decisioni sulla distribuzione dei dividendi.
Gli stessi dati servono alla gestione aziendale: monitorare i flussi in entrata e in uscita, valutare la redditività di un’attività o di un investimento, preparare una pratica di credito. Una contabilità tenuta durante l’anno rende queste informazioni disponibili in qualsiasi momento, senza necessità di ricostruzione.
Fasi della chiusura contabile annuale
- Inventario delle attività e delle passivitàArt. 958c cpv. 2 CO
- Preparazione del bilancio e del conto economicoSulla base delle registrazioni effettuate
- Redazione dell’allegato (se necessario)In base alle dimensioni e alla complessità
- Utilizzo dei risultati per le dichiarazioni fiscaliIVA, imposte, AVS, oneri sociali
Documenti giustificativi: cosa conservare, per quanto tempo, in quale forma
Ogni registrazione deve essere giustificabile: fatture clienti, fatture fornitori, estratti conto bancari, contratti e documenti contabili interni. La conservazione è obbligatoria per dieci anni dopo la chiusura dell’esercizio (art. 958f CO).
Il Codice delle obbligazioni distingue due regimi. I rapporti d’affari e i rapporti di revisione devono essere conservati per iscritto e firmati dalle persone responsabili (art. 958f cpv. 2 CO). I libri contabili e i documenti giustificativi possono essere conservati su carta, in forma elettronica o in modo comparabile (art. 958f cpv. 3 CO).
L’archiviazione deve permettere di ritrovare il documento corrispondente a ogni importo contabilizzato.
Durata di conservazione dei documenti contabili in Svizzera
- Durata legale di conservazione
- 10 anni dopo la chiusura dell’esercizio
- Documenti da conservare
- Fatture, estratti conto bancari, contratti, documenti interni
- Condizioni per gli archivi digitali
- Integrità, leggibilità, impossibilità di modifica senza traccia
Archiviazione elettronica: i requisiti per rimanere conformi
L’OLCo stabilisce requisiti precisi: nessun dato deve poter essere modificato senza che la modifica sia dimostrabile. Il momento della registrazione deve essere stabilito in modo inalterabile. La leggibilità dei dati deve essere garantita e il loro recupero possibile entro un termine ragionevole.
Le informazioni soggette alla protezione dei dati devono essere conservate in forma criptata. Registrare una fattura come semplice documento di ufficio non è sufficiente: questi requisiti possono essere soddisfatti solo da un software appropriato, il cui acquisto e la cui manutenzione sono costosi.
La responsabilità di questa conformità spetta innanzitutto alla direzione. La dematerializzazione dell’archiviazione richiede quindi una pianificazione, sia in termini di risorse umane che finanziarie.
Dal punto di vista IVA, una fattura elettronica dà diritto alla detrazione dell’imposta precedente solo se l’autenticità e l’integrità dei dati sono dimostrabili. La prova può avvenire tramite firma elettronica o altri giustificativi: ordini di acquisto o di consegna, registrazioni contabili, prove di pagamento.
Separare le finanze private da quelle professionali: la trappola che costa cara
Tra i lavoratori indipendenti, la commistione delle due sfere è uno degli errori più frequenti. Un conto bancario professionale distinto e l’esclusione delle spese private dalla contabilità aziendale costituiscono la prima barriera.
Ogni operazione tra il dirigente e la società — conto corrente dei soci, prestito — deve essere documentata. Senza documentazione, un flusso diventa ambiguo: apporto, salario, anticipo o distribuzione?
Nelle Sagl, pagare una fattura privata dal conto della società crea una distribuzione dissimulata, anche se l’importo viene rimborsato successivamente. Il fisco può riclassificarla come reddito imponibile per il dirigente. Il rimborso deve avvenire tramite una registrazione documentata o attraverso il conto corrente.
Dalla contabilità alle dichiarazioni: IVA, imposte e oneri sociali
La chiusura alimenta diversi obblighi: dichiarazione fiscale dell’azienda, dichiarazione IVA di fine anno per i soggetti passivi, contributi AVS e assicurazioni sociali, nonché eventuali obblighi cantonali.
Una contabilità imprecisa si ripercuote su ciascuno di essi. Le conseguenze tipiche sono rettifiche retroattive, interessi di mora e richiami di imposta.
L’IVA concentra gli errori ricorrenti: trattamento delle fatture e diritto alla detrazione dell’imposta precedente. Prima di chiudere, è utile verificare la concordanza tra le dichiarazioni IVA presentate, le registrazioni e i giustificativi.
Revisione ed esonero: ciò che scatta in base alle dimensioni dell’azienda
A partire da una certa importanza economica, le società svizzere sono soggette alla revisione ordinaria, indipendentemente dalla loro forma giuridica. Al di sotto di tale soglia, le PMI rientrano generalmente nella revisione limitata, ovvero un audit limitato.
Un esonero dalla revisione limitata (opting-out) è possibile a determinate condizioni; il regime applicabile deve essere verificato caso per caso.
Tenere i conti da soli o affidarli a un fiduciario
Tre elementi decidono la questione: il volume delle registrazioni, le competenze disponibili internamente e il costo di un software conforme. A ciò si aggiungono la manutenzione del software e la documentazione dei processi di archiviazione.
Un mandatario offre l’interpretazione dei numeri, la preparazione dei conti annuali e il rispetto delle scadenze dichiarative. Una consulenza puntuale può essere sufficiente per validare una struttura; un mandato completo si giustifica quando i volumi e i requisiti di archiviazione aumentano.
La routine quotidiana non cambia in base alla scelta effettuata: classificare i documenti man mano, registrare le operazioni regolarmente, chiudere a data fissa. Un ritmo mensile o trimestrale evita l’accumulo di fine esercizio.
Per confrontare le offerte, chiedere il perimetro incluso: tenuta ordinaria, chiusura, dichiarazioni IVA, preparazione della dichiarazione fiscale, archiviazione. È questo perimetro, più che la tariffa oraria, a determinare il costo reale.
Tenere i conti da soli vs affidarli a un fiduciario
- Vantaggi della gestione autonoma
- Controllo totale, costi iniziali ridotti
- Svantaggi della gestione autonoma
- Onere di manutenzione del software, rischio di errori, tempo impiegato
- Vantaggi del fiduciario
- Competenza, conformità, rispetto delle scadenze, preparazione delle dichiarazioni
- Svantaggi del fiduciario
- Costo elevato, dipendenza esterna, necessità di trasparenza