Contabilità e scritture
Come chiudere i conti annuali di una PMI svizzera
La chiusura annuale raggruppa le operazioni necessarie per arrestare i conti di un esercizio finanziario.
Cosa produce realmente una chiusura contabile
La chiusura annuale raggruppa le operazioni che permettono di arrestare i conti di un esercizio. Essa genera tre documenti inscindibili: lo stato patrimoniale, il conto economico e l’allegato, conformemente all’articolo 958 capoverso 2 del Codice delle obbligazioni.
Il risultato di questo lavoro è la relazione di gestione prevista dal Codice delle obbligazioni. Gli articoli da 959a a 959c fissano la struttura minima di ciascun documento, imponendo un ordine di liquidità per l’attivo e un ordine di esigibilità per il passivo.
Chiudere i conti non significa quindi semplicemente stampare una situazione contabile al 31 dicembre. È innanzitutto necessario rendere i conti esatti: giustificare ogni saldo, attribuire costi e ricavi al periodo corretto (art. 958b CO) e valutare attivi e passivi secondo i principi di prudenza.
L’effetto è giuridico: la chiusura trasforma una contabilità corrente in conti annuali opponibili al fisco, ai soci e, se del caso, all’organo di revisione. La tenuta deve essere completa, veritiera e sistematica, e giustificata da documenti (art. 958c CO).
Il Codice delle obbligazioni costituisce la norma legale minima per tutte le imprese svizzere. Gli Swiss GAAP FER sono uno standard riconosciuto su base volontaria che aggiunge, tra l’altro, un rendiconto dei flussi di cassa e uno stato del capitale proprio.
Chi deve tenere la contabilità in partita doppia — e chi può farne a meno
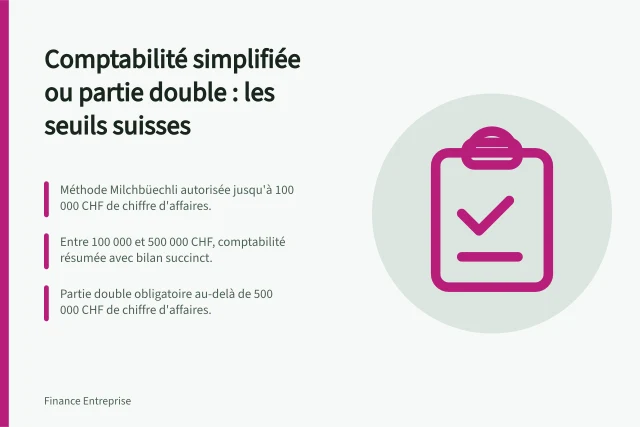
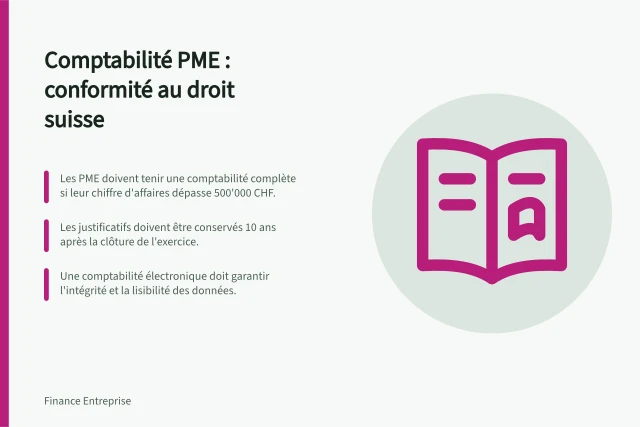
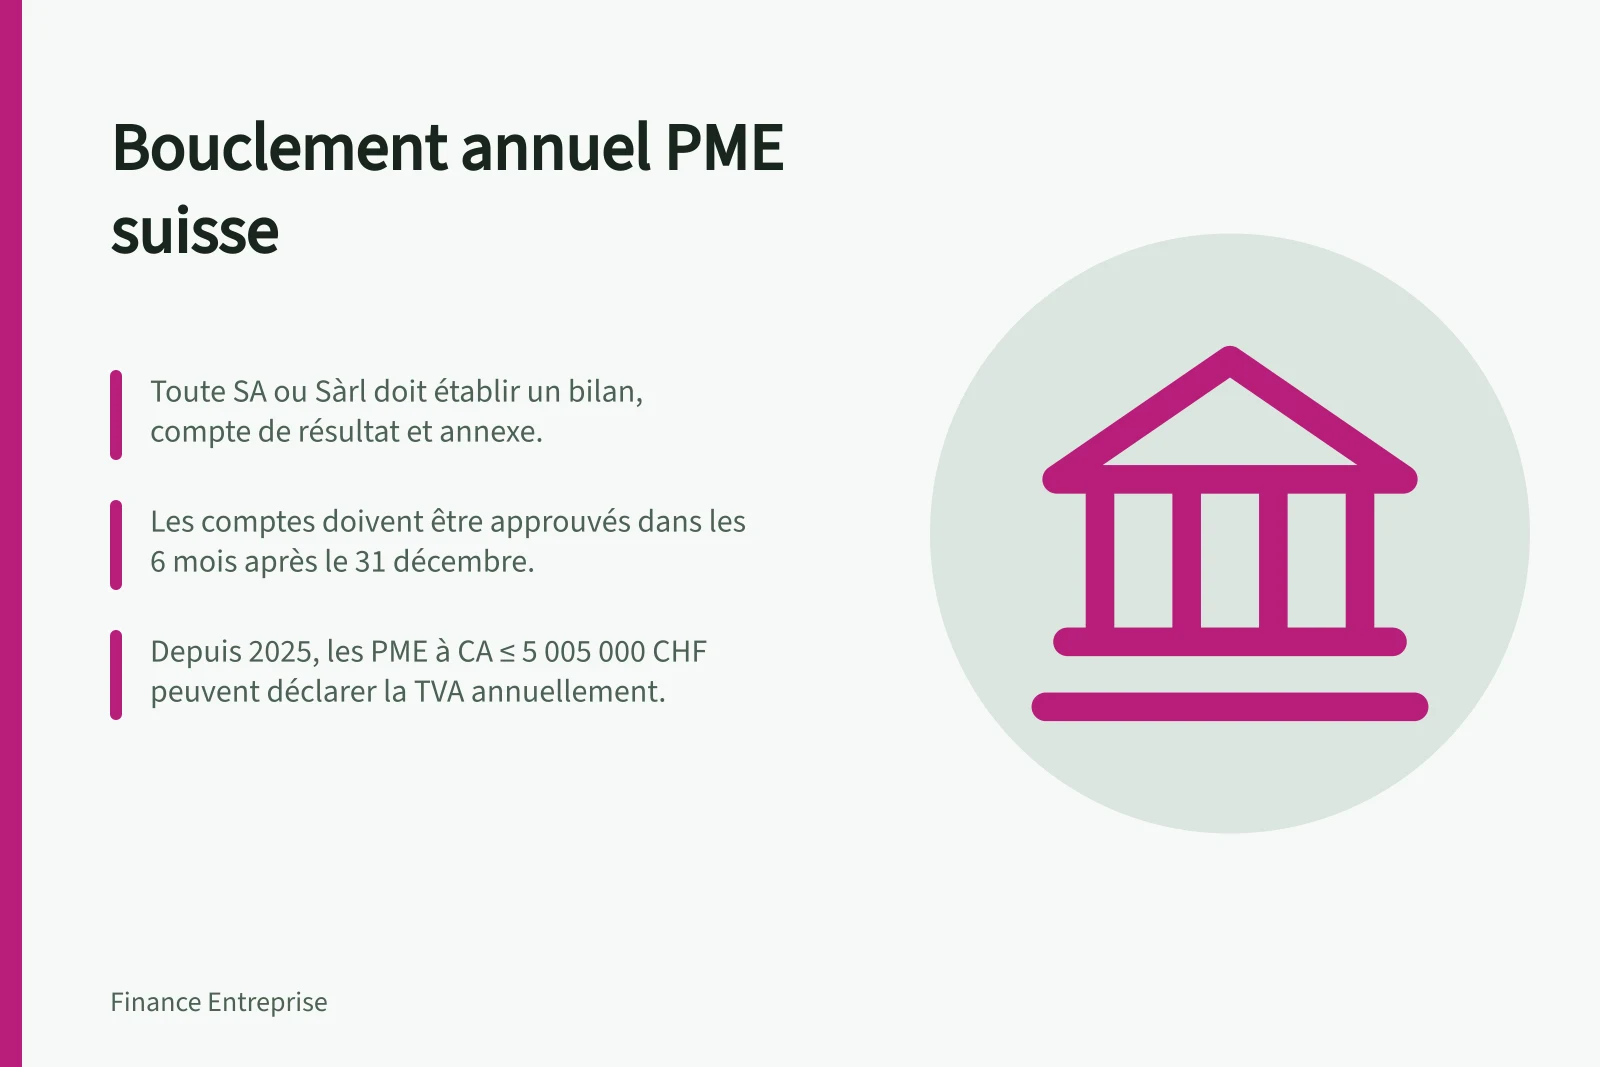
Tutte le persone giuridiche svizzere, SA e Sagl, devono tenere una contabilità completa e chiudere i conti in partita doppia.
L’articolo 957 capoverso 2 del Codice delle obbligazioni autorizza le ditte individuali e le società di persone con un fatturato annuo inferiore a 500'000 CHF a tenere una contabilità limitata alle entrate, alle uscite e al patrimonio. In questo regime, non sono richiesti né allegato né struttura minima.
Questa tolleranza cessa non appena viene superata la soglia di 500'000 CHF. Non ha mai riguardato le persone giuridiche: una Sagl senza alcun ricavo rimane comunque tenuta alla contabilità in partita doppia.
Regimi contabili applicabili alle PMI svizzere
- Persone giuridiche (SA, Sagl)
- Contabilità completa obbligatoria – partita doppia richiesta
- Soglia superata (fatturato ≥ 500'000 CHF)
- Passaggio obbligatorio alla contabilità completa
- Società senza fatturato
- Sempre tenuta alla contabilità in partita doppia
La pianificazione a ritroso che funziona davvero
Sei mesi possono sembrare un lasso di tempo confortevole per predisporre i conti. Tuttavia, diverse scadenze cadono ben prima e non possono essere recuperate in seguito.
A 30 giorni dalla chiusura, la dichiarazione annuale dei salari deve essere inviata alla cassa di compensazione, nell’ambito del conteggio AVS dei datori di lavoro. I certificati di salario e l’attestazione dei salari accompagnano questo invio.
A 180 giorni scade il termine ultimo per correggere i conteggi IVA dell’esercizio (art. 72 della legge sull’IVA). A 240 giorni, il periodo fiscale IVA si considera concluso senza conteggio rettificativo.
Per le scadenze relative alla predisposizione, all’approvazione e alla firma dei conti annuali, nonché per la tenuta dell’assemblea generale ordinaria, si veda la sezione «Approvazione, firma e conservazione».
Scadenze chiave della chiusura annuale di una PMI svizzera
- 30giorni prima della chiusura — Dichiarazione annuale dei salari alla cassa di compensazione (AVS)
- 180giorni dopo la chiusura — Termine ultimo per correggere i conteggi IVA dell’esercizio (art. 72 LIVA)
- 240giorni dopo la chiusura — Periodo fiscale IVA considerato concluso senza conteggio rettificativo
Preparare il fascicolo prima della data di chiusura
Una chiusura si prepara prima della data di chiusura, non dopo. Il giorno della chiusura, devono essere effettuati l’inventario fisico delle scorte, la chiusura delle casse e il rilevamento dei saldi bancari e delle partite aperte.
In precedenza, tutte le transazioni dell’esercizio devono essere registrate: fatture di acquisto, fatture di vendita, salari, oneri sociali e affitti.
I conti bancari vengono riconciliati: gli estratti conto devono corrispondere alle registrazioni contabili. Le differenze vengono gestite prima della chiusura, non durante la revisione.
Il controllo dei crediti e dei debiti fa parte dello stesso lavoro: fatture emesse ai clienti e fatture ricevute dai fornitori, saldate o ancora aperte.
Processo di chiusura annuale di una PMI svizzera
- Preparazione del fascicoloRegistrare tutte le transazioni dell’esercizio (fatture, salari, affitti, oneri sociali)
- Riconciliazioni preliminariBanca, salari, IVA – verifica delle differenze prima delle scritture di chiusura
- Inventario fisicoScorte, casse, saldi bancari al 31 dicembre
- Scritture di chiusuraAmmortamenti, accantonamenti, ratei e risconti – attribuzione costi/ricavi al periodo corretto
- Predisposizione dei documentiStato patrimoniale, conto economico, allegato conformi al CO e agli Swiss GAAP FER
Le tre riconciliazioni da non isolare
La banca, i salari e l’IVA si riconciliano prima delle vere e proprie scritture di chiusura. Se trattati separatamente, lasciano passare differenze che emergono successivamente nel risultato.
Una PMI può terminare il suo esercizio con conteggi IVA che non corrispondono esattamente alla contabilità, salari già versati e fatture ancora aperte. Fino a quel momento, il risultato sembra corretto.
Il dirigente scopre talvolta un risultato inferiore a quanto immaginato: una fattura di fornitore riguarda l’esercizio precedente, un lavoro effettuato non è ancora stato fatturato, l’IVA non è completamente riconciliata.
Attribuire costi e ricavi all’esercizio corretto: ammortamenti, accantonamenti e ratei/risconti
Le scritture di chiusura comprendono gli ammortamenti, gli accantonamenti e i ratei e risconti attivi e passivi. Servono ad attribuire costi e ricavi al periodo corretto (art. 958b CO).
La valutazione degli attivi e dei passivi segue i principi di prudenza del Codice delle obbligazioni. Un attivo sopravvalutato o un passivo sottovalutato distorce il risultato dell’esercizio.
Le aliquote di ammortamento ammesse dall’AFC servono come riferimento durante la chiusura.
L’allegato, il documento trascurato dalle PMI della Svizzera romanda
L’allegato è il documento più trascurato dalle PMI della Svizzera romanda. Eppure, contiene l’essenziale delle informazioni di controllo.
L’articolo 959c del Codice delle obbligazioni vi richiede i principi di valutazione adottati e il numero di posti di lavoro a tempo pieno in media annuale.
Impone anche di menzionare gli impegni di leasing non iscritti nello stato patrimoniale, i debiti verso le istituzioni di previdenza professionale e le garanzie costituite a favore di terzi.
Un valutatore che apre un fascicolo inizia spesso leggendo l’allegato: esso racconta come è stato costruito lo stato patrimoniale.
Separare l’attività commerciale dall’immobiliare
Un immobile detenuto nella stessa struttura offusca il risultato e il patrimonio dell’attività operativa. Le due realtà si leggono negli stessi conti.
Il caso tipico: lavori di manutenzione registrati insieme alle spese correnti dell’attività. Il risultato dell’esercizio ne risulta modificato senza che l’attività operativa sia in causa.
Prima della chiusura, ogni spesa deve essere attribuita al conto corretto e al patrimonio corretto. Una scrittura classificata male basta a falsare la lettura del patrimonio.
Approvazione, firma e conservazione
I conti annuali sono predisposti, approvati e firmati entro sei mesi dalla fine dell’esercizio (art. 958 cpv. 3 CO). Sono sottoposti all’organo competente.
L’assemblea generale ordinaria di una Sagl o di una SA si tiene entro questo stesso termine di sei mesi (art. 699 cpv. 2 CO).
A seconda della struttura, interviene nel processo un organo di revisione.
I documenti contabili e la relazione di gestione si conservano per almeno dieci anni (art. 958f CO).
Norme legali e termini della chiusura annuale
- Termine di chiusura
- 6 mesi dopo la fine dell’esercizio
- Organismo competente
- Assemblea generale ordinaria (SA/Sagl)
- Regime applicabile
- Codice delle obbligazioni (CO) + Swiss GAAP FER (volontario)
Errori frequenti e lista di controllo prima della firma
Gli errori frequenti sono quelli descritti nelle sezioni «Le tre riconciliazioni da non isolare» e «Separare l’attività commerciale dall’immobiliare».
Da rivedere prima di firmare: saldi giustificati da documenti, banca riconciliata, salari e oneri sociali concordanti, conteggi IVA riconciliati, crediti e debiti controllati, scorte inventariate, scritture di chiusura documentate.
Lista di controllo prima della firma dei conti annuali
- Saldi giustificati da documentiSì
- Banca riconciliataSì
- Salari e oneri sociali concordantiSì
- Conteggi IVA riconciliatiSì
- Crediti e debiti controllatiSì
- Scorte inventariateSì
- Scritture di chiusura documentateSì
Far chiudere i conti da un terzo: cosa fa variare il preventivo
Le differenze tra i preventivi dei fiduciari si spiegano innanzitutto con il regime contabile applicabile — contabilità completa o contabilità limitata alle entrate, uscite e patrimonio — e con lo stato del fascicolo consegnato.
Dal 1° gennaio 2025, le imprese il cui fatturato non supera i 5'005'000 CHF possono optare per un conteggio IVA annuale presso l’AFC. La modalità di conteggio IVA scelta è quindi un parametro da precisare nella richiesta di preventivo.
Un fascicolo già riconciliato — banca, salari, IVA — e saldi giustificati riducono il lavoro di analisi. Un fascicolo consegnato in modo disordinato sposta il carico di lavoro verso il fiduciario.
Vantaggi e rischi del conteggio IVA annuale (dal 1° gennaio 2025)
- VantaggioRiduzione del numero di dichiarazioni mensili o trimestrali
- SvantaggioNecessità di un controllo rigoroso dei conteggi IVA sull’intero anno
- SvantaggioIl preventivo del fiduciario può variare a seconda dello stato del fascicolo (riconciliato o meno)