Crediti e finanziamenti
Finanziamento PMI: crediti, leasing e capitale proprio
Il credito bancario può assumere la forma di un prestito per investimenti, di una linea di cassa o di un finanziamento per l'acquisto di attrezzature.
Credito bancario e crowdlending: capitale esterno a breve e medio termine
Il credito bancario può assumere la forma di un prestito per investimenti, di una linea di cassa o di un finanziamento per l'acquisto di attrezzature. Le banche svizzere valutano la solvibilità, la capacità di rimborso e le garanzie, basandosi in particolare sugli ultimi tre-cinque esercizi chiusi e sui budget previsionali.
Le offerte di finanziamento bancario destinate alle imprese includono quelle della BCV, della Banca Migros, di Raiffeisen e della BCF. L'importo e il tasso di un credito vengono fissati dopo una valutazione completa della pratica.
Il crowdlending rappresenta un'alternativa senza intermediazione bancaria. Presso LEND, le commissioni annuali variano dallo 0,8% all'1,5% e il tasso d'interesse dal 4,9% al 9,9%; il tasso proposto dipende dalla valutazione della pratica e dalla durata del credito.
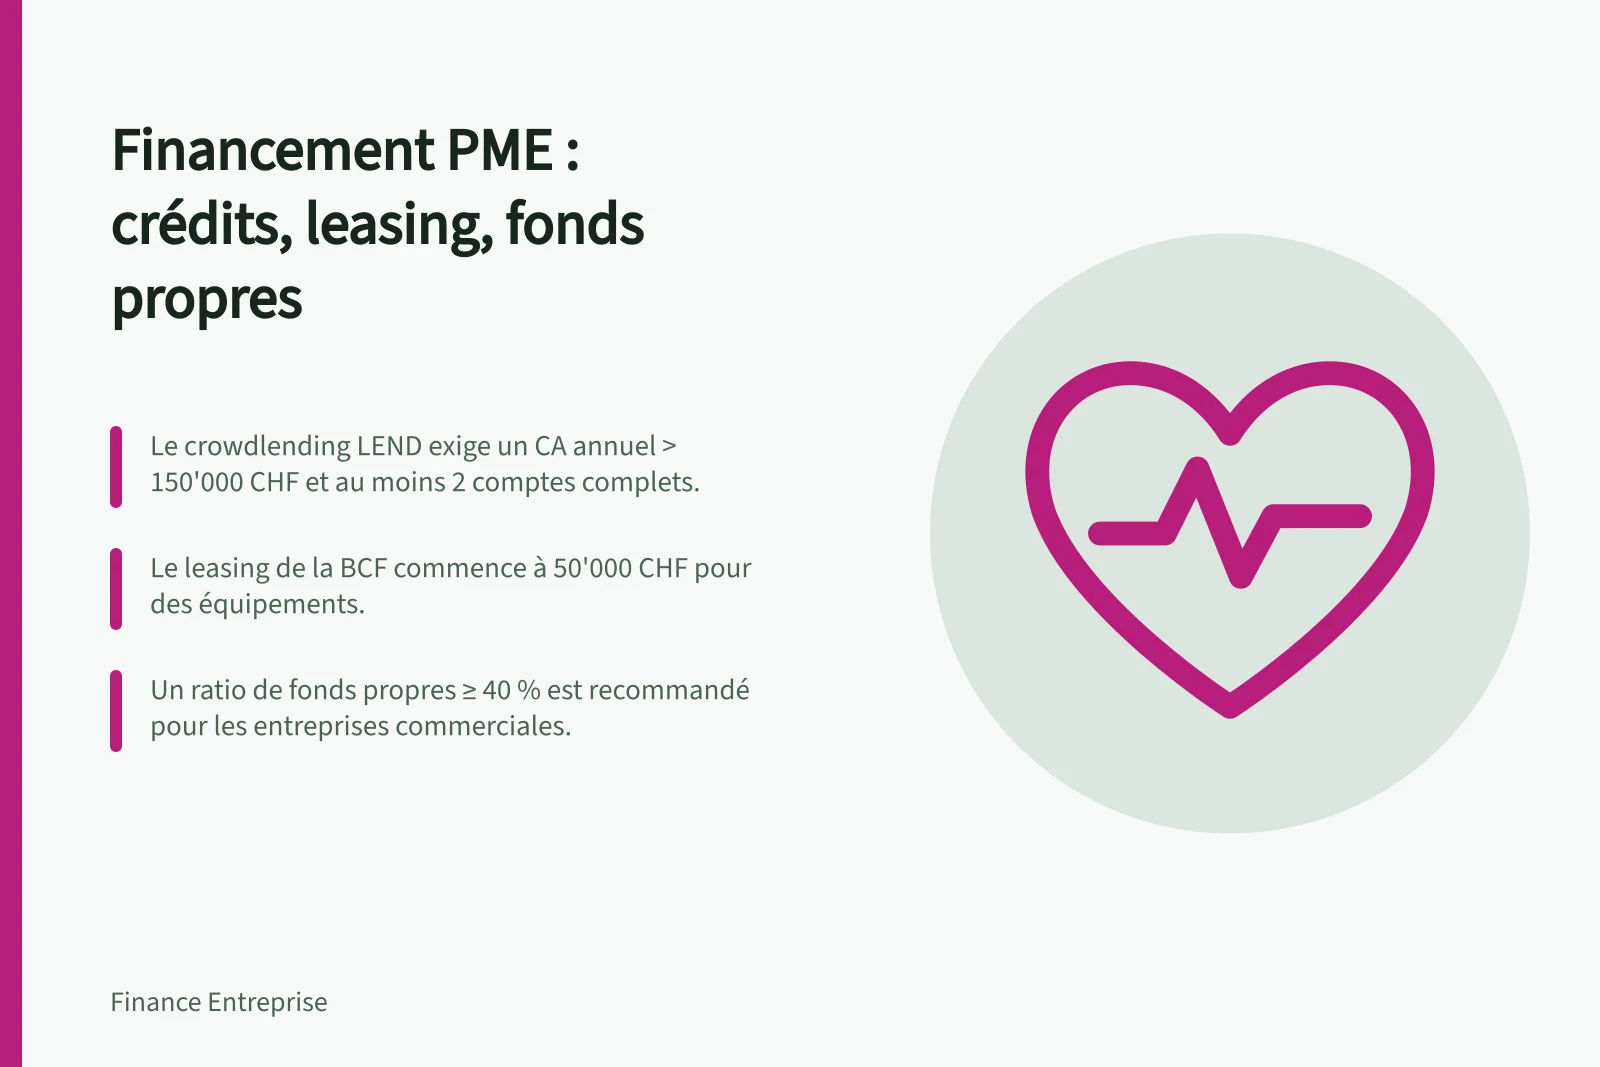
Per richiedere un prestito PMI presso LEND, l'azienda deve essere svizzera o del Liechtenstein, avere la maggior parte delle sue attività in Svizzera e realizzare un fatturato annuo superiore a 150'000 CHF. Deve inoltre presentare almeno due conti annuali completi, un risultato operativo positivo nell'ultimo esercizio ed essere priva di procedure esecutive in corso.
La richiesta a LEND si articola in tre fasi e i documenti vengono esaminati entro 48 ore. In entrambi i casi, la necessità deve essere precisa e la capacità di rimborso dimostrata; il credito bancario si basa inoltre sull'analisi delle garanzie.
Criteri di eleggibilità per i finanziamenti PMI in Svizzera
- Fatturato annuo minimo (LEND)
- 150 000 CHF
- Numero di conti annuali richiesti (LEND)
- Almeno due
- Risultato operativo (LEND)
- Positivo nell'ultimo esercizio
- Procedure esecutive in corso (LEND)
- Nessuna
- Quota raccomandata di capitale proprio (industria)
- Almeno il 50%
- Quota raccomandata di capitale proprio (commercio)
- Almeno il 40%
Procedura di richiesta del prestito tramite LEND
- Presentazione della praticaModulo online con informazioni finanziarie e giuridiche
- Analisi dei documentiEsame da parte del team di LEND entro 48 ore
- Decisione e messa in place del creditoNotifica della decisione e firma del contratto
Leasing: finanziare le attrezzature senza immobilizzare la liquidità
La società di leasing acquisisce il bene e ne cede l'uso all'azienda contro il pagamento di canoni, rimanendone proprietaria. Il contratto prevede generalmente un'opzione di acquisto alla scadenza, a un prezzo fissato in anticipo.
La BCF propone il leasing di beni strumentali per acquisti a partire da 50'000 CHF. Anche Raiffeisen e la Banca Migros offrono soluzioni di leasing aziendale, con canoni adattati alle esigenze dell'impresa.
Rispetto all'acquisto finanziato con capitale proprio, il leasing preserva la liquidità e facilita la pianificazione di bilancio. Alleggerisce lo stato patrimoniale e può migliorare il rendimento del capitale proprio; è particolarmente indicato per le aziende dinamiche con poco capitale proprio e un elevato potenziale di rendimento.
Il leasing costa più dei capitali presi a prestito: i canoni coprono il rifinanziamento, una breve durata di ammortamento, i costi amministrativi, un margine e un sovrapprezzo per il rischio. Il costo totale dipende quindi dal contratto, senza un tasso numerico comune alle offerte citate.
I canoni restano dovuti anche se l'attività rallenta e un recesso anticipato può comportare costi elevati. I ricavi correnti diminuiscono, riducendo così il valore di rendimento dell'azienda.
Vantaggi e svantaggi del leasing per le PMI
- VantaggiPreservazione della liquidità, pianificazione di bilancio facilitata, alleggerimento dello stato patrimoniale, miglioramento del rendimento del capitale proprio
- SvantaggiCosto superiore ai prestiti, canoni dovuti anche in caso di rallentamento, costi elevati in caso di recesso anticipato, riduzione del valore di rendimento
Capitale proprio e autofinanziamento: la base della solidità finanziaria
Il capitale proprio comprende i conferimenti dei proprietari o degli investitori, sotto forma di azioni o quote sociali, nonché gli utili accumulati. Copre il rischio di fallimento e conferisce ai conferenti un diritto di controllo sull'azienda.
Un punto di riferimento spesso citato è una quota di capitale proprio di almeno il 50% per un'azienda industriale e del 40% per un'azienda commerciale. Queste proporzioni non costituiscono una formula universale.
L'autofinanziamento proviene dai flussi di cassa annuali — utili meno ammortamenti — o da conferimenti dei proprietari. È opportuno utilizzare la liquidità in eccesso quando non è destinata a un investimento strategico o alla remunerazione degli azionisti.
Per un'opportunità di crescita a breve termine, il finanziamento esterno è spesso più adatto: la liquidità propria disponibile raramente è sufficiente. Il finanziamento esterno implica un rimborso a una data determinata e il pagamento di interessi.
Come scegliere tra credito, leasing e capitale proprio?
Per finanziare un'attrezzatura, il credito per attrezzature e il leasing rispondono alla stessa esigenza, ma differiscono per quanto riguarda la proprietà e la liquidità: il credito finanzia l'acquisto, mentre il locatore rimane proprietario durante il leasing. Quest'ultimo preserva la liquidità, ma costa più dei capitali presi a prestito.
Il costo quantificabile disponibile presso LEND è di un interesse dal 4,9% al 9,9%, cui si aggiungono commissioni annuali dallo 0,8% all'1,5%. Per un credito bancario, l'importo e il tasso sono determinati dopo l'esame della pratica; il leasing è tariffato in base al rifinanziamento, all'ammortamento, ai costi, al margine e al rischio.
Anche i criteri di accesso differiscono: LEND pubblica soglie di fatturato, di conti annuali e di assenza di procedure esecutive. Le banche esaminano la solvibilità, le garanzie e le capacità di rimborso; il leasing è particolarmente adatto alle aziende dinamiche con poco capitale proprio.
Le attività a lungo termine devono essere finanziate con fondi a lungo termine, ovvero capitale proprio o debiti a lungo termine; le attività a breve termine devono corrispondere a fondi a breve termine. Questa congruenza delle scadenze aiuta a preservare la liquidità.
La capacità di rimborso si giudica sui flussi di cassa futuri, e non solo sul bilancio passato. L'autofinanziamento evita interessi e vincoli di garanzia se l'azienda dispone di liquidità in eccesso; il credito o il leasing possono finanziare una crescita quando il capitale proprio disponibile non è sufficiente.
La scelta dipende quindi dalla liquidità disponibile, dal fabbisogno di attrezzature, dalla volontà di alleggerire lo stato patrimoniale e dalla strategia di crescita. La struttura scelta deve preservare liquidità, sicurezza e redditività, e permettere all'azienda di superare una crisi.
Credito bancario, leasing e capitale proprio: confronto delle caratteristiche chiave
- Proprietà del beneAppartiene all'azienda (credito) o al locatore (leasing)
- Impatto sulla liquiditàRiduce la liquidità (credito), preserva la liquidità (leasing)
- Costo totaleTasso d'interesse dal 4,9% al 9,9% + commissioni (LEND), più elevato dei prestiti per il leasing
- Durata del finanziamentoBreve e medio termine (credito), lungo termine (leasing), indefinita (capitale proprio)
- Garanzie richiesteSì (credito), spesso limitate (leasing), non richieste (capitale proprio)
- Adattamento alle aziende dinamicheMedia (credito), elevata (leasing), bassa (capitale proprio se non vi sono apporti esterni)