Buchhaltung und Buchungen
Welche Buchführungspflichten gelten für Selbstständige in der Schweiz?
Der Umsatz des letzten Geschäftsjahres bestimmt das anwendbare Regime. Ab 500'000 CHF muss ein Selbstständiger eine vollständige doppelte Buchhaltung mit Bilanz und Erfolgsrechnung führen (Art. 957 Abs. 1 Ziff.
Buchführung für Selbstständige: Was in Ihrem Fall gilt
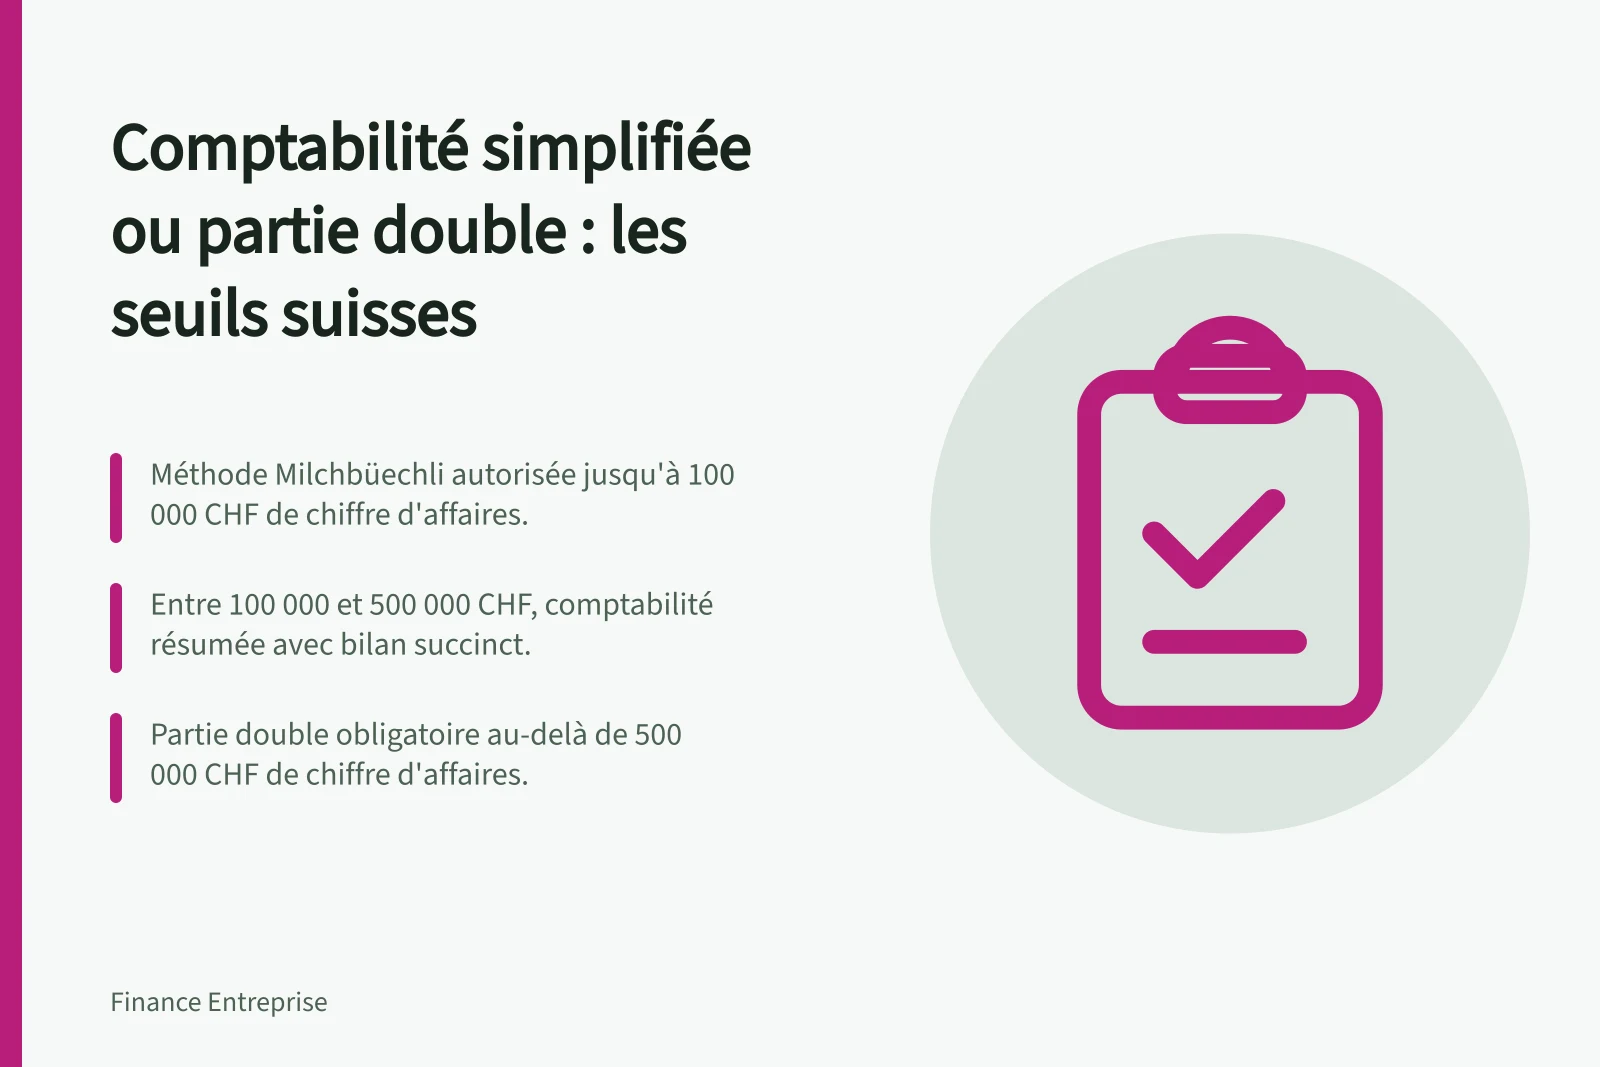
Der Umsatz des letzten Geschäftsjahres bestimmt das anwendbare Regime. Ab 500'000 CHF muss ein Selbstständiger eine vollständige Buchhaltung in doppelter Form mit Bilanz und Erfolgsrechnung führen (Art. 957 Abs. 1 Ziff. 1 OR).
Bis einschliesslich 500'000 CHF kann ein Einzelunternehmen oder eine Personengesellschaft eine vereinfachte Buchhaltung führen: Sie erfasst die Einnahmen, Ausgaben und das Vermögen (Art. 957 Abs. 2 OR).
Juristische Personen – AG, GmbH, Kommanditaktiengesellschaften und Genossenschaften – führen unabhängig von ihrem Umsatz eine vollständige Buchhaltung. Vereine und Stiftungen, die nicht ins Handelsregister eingetragen werden müssen, profitieren von der Erleichterung.
Buchhaltungsregimes nach Umsatz
- Vereinfachte BuchhaltungUmsatz ≤ 500'000 CHF: Einnahmen, Ausgaben und Vermögen (Art. 957 Abs. 2 OR)
- Juristische PersonenVollständige Buchhaltung unabhängig vom Umsatz
500'000 Franken Umsatz, nicht die Eintragung im Handelsregister
Ein gewerblich geführtes Einzelunternehmen muss sich ab einem Umsatz von 100'000 CHF ins Handelsregister eintragen lassen. Die Pflicht zur Führung einer vollständigen Buchhaltung beginnt erst ab 500'000 CHF.
Seit dem 1. Januar 2013 hängt die Buchführungspflicht nicht mehr von der Pflicht zur Eintragung ins Handelsregister ab. Geregelt wird dies durch Art. 931 Abs. 1 OR für das Einzelunternehmen, Art. 552 Abs. 2 OR für die Kollektivgesellschaft und Art. 594 Abs. 3 OR für die Kommanditgesellschaft.
Kollektiv- und Kommanditgesellschaften müssen sich unabhängig von ihrem Umsatz ins Handelsregister eintragen lassen. Sie führen jedoch erst ab einem Umsatz von über 500'000 CHF eine vollständige Buchhaltung.
Merkenwerte zu Schwellen und Fristen
- Eintragung ins Handelsregister (Einzelunternehmen)
- ab 100'000 CHF Umsatz
- Obligatorische vollständige Buchhaltung
- ab 500'000 CHF Umsatz
Unterhalb der Schwelle: Einnahmen, Ausgaben und Vermögen
Die vereinfachte Buchhaltung ist eine Kassabuchhaltung: Sie erfasst die tatsächlich eingenommenen oder gezahlten Beträge sowie das Vermögen (Art. 957 Abs. 2 OR). Eine unbezahlte Rechnung erscheint daher nicht als gebuchte Bewegung.
Beispielsweise wird ein sofort bezahlter Verkauf von 1'000 CHF als Einnahme von 1'000 CHF verbucht. Sofort bezahlte Lieferungen für 500 CHF werden als Ausgabe von 500 CHF erfasst; diese Beispiele sind ohne Mehrwertsteuer.
Auch ohne formelle Buchführungspflicht muss die Buchhaltung den Grundsätzen der Ordnungsmässigkeit und den Vorschriften der Verordnung über die kaufmännische Buchführung entsprechen. Strafrechtliche und zivilrechtliche Sanktionen sind möglich.
Oberhalb der Schwelle: Journal, Hauptbuch und Belege
Jeder Geschäftsvorfall berührt mindestens zwei Konten, und die Summe der Soll-Beträge entspricht der Summe der Haben-Beträge. Ein Aktivposten oder eine Aufwandsposition erhöht sich normalerweise im Soll; eine Passivposition oder eine Ertragsposition erhöht sich normalerweise im Haben.
Die nachfolgenden Nummern folgen den Konten, die in den Beispielen des Schweizer KMU-Kontenplans dargestellt sind. Das genaue Konto und die Behandlung sind an den jeweiligen Vorfall und die Unterlagen anzupassen.
Für verbrauchte Lieferungen, per Bank bezahlt und ohne Mehrwertsteuer: Soll Aufwand für Lieferungen, 500 CHF; Haben Bank, 500 CHF. Der Aufwand erhöht sich im Soll, und das Bankkonto, ein Aktivposten, verringert sich im Haben.
Bei einem sofort auf das Bankkonto bezahlten Verkauf von 1'000 CHF ohne Mehrwertsteuer: Soll Bank, 1'000 CHF; Haben 3400 Dienstleistungen, 1'000 CHF. Wenn die Zahlung in bar erfolgt, erhöht sich die Kasse; eine spätere Einzahlung auf die Bank ist eine Umbuchung zwischen Aktivposten, kein zweiter Verkauf.
Bei einer Warenrechnung von 500 CHF ohne Mehrwertsteuer: Bei Empfang Soll 4200 Wareneinkauf und Haben 2000 Kreditoren, für 500 CHF. Bei der Zahlung Soll 2000 Kreditoren und Haben 1020 Bank, für 500 CHF.
Bei einer dem Kunden in Rechnung gestellten Dienstleistung von 1'000 CHF ohne Mehrwertsteuer: Soll 1100 Debitoren und Haben 3400 Dienstleistungen, für 1'000 CHF. Bei der Begleichung Soll Bank und Haben Debitoren, für 1'000 CHF.
Eine Buchung enthält ein Datum, einen Belegverweis und eine verständliche Beschreibung. Keine Buchung erfolgt ohne Beleg; das Journal erfasst die Bewegungen chronologisch, bevor sie im Hauptbuch kontoweise übernommen werden.
Vom Beleg zum Jahresabschluss
- Beleg
- Journal (chronologisch)
- Hauptbuch (kontoeweise)
- Jahresabschluss (Bilanz, Erfolgsrechnung)
Debitoren, Kreditoren, Löhne und Vorräte: die Nebenbücher
Zur Buchführung gehören Nebenbücher für Debitoren, Kreditoren, Löhne und Vorräte. Dazu gehören auch nicht fakturierte Dienstleistungen.
Differenzen zwischen der Lohnbuchhaltung und der Finanzbuchhaltung müssen dokumentiert und unverzüglich bereinigt werden. Das Hauptjournal und die Nebenbücher sind im Sinne des Strafgesetzbuches offizielle Dokumente.
Was die Buchhaltung am Ende des Geschäftsjahres liefern muss
Die Buchführung mündet in ein Inventar (Art. 958c Abs. 2 OR), eine vollständige Bilanz und eine Erfolgsrechnung. Die entsprechenden Belege müssen erstellt und aufbewahrt werden.
Der Jahresabschluss umfasst die Bilanz (Art. 959 OR), die Erfolgsrechnung (Art. 959b OR) und den Anhang (Art. 959c OR). Der Anhang enthält die zusätzlichen Informationen, die zum Verständnis der Rechnung notwendig sind.
Unternehmen, die einer ordentlichen Revision unterliegen, erstellen zudem einen Geldflussbericht und detailliertere Angaben. Einige KMU wenden freiwillig Swiss GAAP FER an, einen anspruchsvolleren Standard als das blosse OR.
Erstellung des Jahresabschlusses
- Inventar (Art. 958c Abs. 2 OR)
- Bilanz (Art. 959 OR)
- Erfolgsrechnung (Art. 959b OR)
- Anhang (Art. 959c OR)
- Geldflussbericht (ordentliche Revision)
Zehn Jahre aufbewahren: Papier, elektronische Träger und Nachvollziehbarkeit
Die Buchungsbelege und die mit der Unternehmensbuchhaltung verbundenen Berichte müssen mindestens zehn Jahre aufbewahrt werden (Art. 958f OR).
Die elektronische Archivierung ist zulässig. Für Dokumente, die auf elektronischen Trägern oder in gleichwertiger Form aufbewahrt werden, gelten spezielle Bestimmungen (Art. 958f Abs. 3 OR).
Abstimmung der Buchführung mit der MWST-Abrechnung
Die Mehrwertsteuerpflicht betrifft grundsätzlich Unternehmen, deren Jahresumsatz 100'000 CHF überschreitet; es gibt Ausnahmen. Die genannten Steuersätze für steuerbare Umsätze umfassen 8,1 %, 2,6 % und 3,8 %, je nach Leistung.
Bei der effektiven Methode wird ein steuerbarer Verkauf buchhalterisch getrennt erfasst: der Nettoumsatz und die ausgewiesene Mehrwertsteuer. Soll Debitoren für den fakturierten Betrag, Haben Dienstleistungen für den Nettobetrag und Haben geschuldete Mehrwertsteuer für die Steuer. Das Konto 2200 wird als Konto für die geschuldete Mehrwertsteuer genannt; die Vorsteuerkonten dienen zur Erfassung der auf Einkäufen rückforderbaren Mehrwertsteuer.
Bei einem mehrwertsteuerpflichtigen Einkauf geht der Nettobetrag auf das betreffende Aufwands-, Einkaufs- oder Aktivkonto; die Vorsteuer wird im Soll gebucht und der Gesamtbetrag im Haben bei Kreditoren oder Bank. Bei der effektiven Methode entspricht die zu zahlende Mehrwertsteuer der geschuldeten Mehrwertsteuer minus der Vorsteuer.
Die Eidgenössische Steuerverwaltung (ESTV) erlaubt die Abrechnung nach den vereinbarten Gegenleistungen, bestimmt durch die Rechnungen, oder nach den erhaltenen Leistungen, bestimmt durch die Zahlungen. Die effektive Methode ist die von der ESTV angegebene Standardmethode; die meisten steuerpflichtigen Unternehmen rechnen vierteljährlich nach dieser Methode ab.
Die Methode des Nettosteuersatzes (NSS) wendet einen Satz auf den Bruttoumsatz einschliesslich Mehrwertsteuer an, anstatt die geschuldete Mehrwertsteuer und die Vorsteuer für jeden Vorgang separat zu berechnen. In den Auszügen werden auch Pauschalsätze als weitere Abrechnungsmethode genannt.
Was die kantonale Steuerbehörde in Ihren Buchungen prüft
Die ESTV kann insbesondere detaillierte Bilanzen und Erfolgsrechnungen, Kontoblätter mit MWST-Code, die Dokumentation für die Abrechnungen sowie die Buchungsbelege aus den Haupt- und Nebensystemen anfordern.
Zu den genannten Dokumenten gehören auch die jährliche Umsatzabstimmung, die Vorsteuerabstimmung, Kassenbelege, Inventare sowie Kopien von Kunden- und Lieferantenrechnungen. Die ESTV teilt die vorzubereitenden Dokumente bei der Terminvereinbarung für die Kontrolle mit.
Der Leitfaden zur Steuererklärung für Selbstständige 2024 der kantonalen Steuerverwaltung Genf behandelt die buchführungspflichtigen Steuerpflichtigen. Eine nicht konforme oder beleglose Buchhaltung führt zu straf- und zivilrechtlichen Sanktionen.
Wenn eine Revision erforderlich ist, prüft das Revisionsorgan die Konformität der Rechnung und das Vorhandensein eines internen Kontrollsystems (IKS).
Steuerkontrolle: vorzubereitende Dokumente
- Detaillierte Bilanzen und Erfolgsrechnungen
- Kontoblätter mit MWST-Code
- Dokumentation der MWST-Abrechnungen
- Buchungsbelege der Haupt- und Nebensysteme
- Jährliche Umsatzabstimmung
- Vorsteuerabstimmung
- Kassenbelege
- Inventare
- Kopien von Kunden- und Lieferantenrechnungen