Buchhaltung und Buchungen
So schliessen Schweizer KMU ihre Jahresrechnung ab
Der Jahresabschluss umfasst alle Vorgänge, die die Konten eines Geschäftsjahres festlegen.
Was ein Jahresabschluss tatsächlich leistet
Der Jahresabschluss fasst die Vorgänge zusammen, welche die Konten eines Geschäftsjahres festlegen. Er erzeugt drei untrennbare Bestandteile: die Bilanz, die Erfolgsrechnung und den Anhang, gemäss Artikel 958 Absatz 2 des Obligationenrechts (OR).
Das Ergebnis dieser Arbeit ist der im Obligationenrecht vorgesehene Geschäftsbericht. Die Artikel 959a bis 959c legen die Mindeststruktur jedes Bestandteils fest, wobei für das Aktivvermögen eine Liquiditätsordnung und für das Passivvermögen eine Fälligkeitsordnung vorgeschrieben ist.
Ein Abschluss bedeutet also nicht einfach, eine Buchhaltungssituation per 31. Dezember auszudrucken. Zuerst müssen die Konten korrekt sein: Jeder Saldo ist zu begründen, Aufwendungen und Erträge sind der richtigen Periode zuzuordnen (Art. 958b OR) und Aktiven sowie Passiven sind nach den Vorsichtsprinzipien zu bewerten.
Die Wirkung ist rechtlicher Natur: Der Jahresabschluss verwandelt die laufende Buchführung in einen Jahresabschluss, der gegenüber der Steuerbehörde, den Gesellschaftern und gegebenenfalls dem Revisionsorgan geltend gemacht werden kann. Die Führung muss vollständig, wahrheitsgetreu und systematisch sein und durch Belege belegt sein (Art. 958c OR).
Das Obligationenrecht bildet die gesetzliche Mindestnorm für alle Schweizer Unternehmen. Swiss GAAP FER ist eine freiwillig anwendbare Norm, die unter anderem eine Geldflussrechnung und eine Eigenkapitalrechnung hinzufügt.
Wer doppelt buchen muss – und wer darauf verzichten kann
Alle Schweizer juristischen Personen, AG und GmbH, müssen eine vollständige Buchführung führen und den Abschluss in doppelter Buchhaltung erstellen.
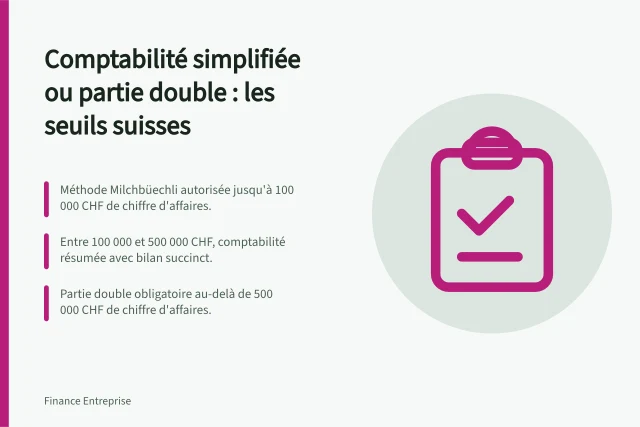
Artikel 957 Absatz 2 des Obligationenrechts erlaubt Einzelunternehmen und Personengesellschaften mit einem Jahresumsatz unter 500'000 CHF, eine auf Einnahmen, Ausgaben und Vermögen beschränkte Buchführung zu führen. In diesem Regime gibt es weder einen Anhang noch eine Mindeststruktur.
Diese Toleranz entfällt sofort bei Überschreitung der Schwelle von 500'000 CHF. Sie hat nie juristische Personen gedeckt: Eine GmbH ohne einen Franken Umsatz bleibt zur doppelten Buchhaltung verpflichtet.
Für Schweizer KMU geltende Buchhaltungsregime
- Juristische Personen (AG, GmbH)
- Vollständige Buchhaltung obligatorisch – doppelte Buchhaltung erforderlich
- Schwelle überschritten (Umsatz ≥ 500'000 CHF)
- Obligatorischer Übergang zur vollständigen Buchhaltung
- Gesellschaft ohne Umsatz
- Immer zur doppelten Buchhaltung verpflichtet
Der realistische Zeitplan
Sechs Monate erscheinen komfortabel, um die Rechnung zu erstellen. Mehrere Fristen liegen jedoch weit vorher und können im Nachhinein nicht mehr eingeholt werden.
30 Tage vor dem Stichtag muss die jährliche Lohnmeldung an die Ausgleichskasse im Rahmen der AHV-Abrechnung der Arbeitgeber gesendet werden. Die Lohnausweise und die Lohnbestätigung begleiten diese Sendung.
Bei 180 Tagen ist die letzte Frist, um die MWST-Abrechnungen des Geschäftsjahres zu korrigieren (Art. 72 MWSTG). Bei 240 Tagen gilt die steuerliche MWST-Periode als ohne berichtigende Abrechnung abgeschlossen.
Für die Fristen zur Erstellung, Genehmigung und Unterzeichnung des Jahresabschlusses sowie zur Durchführung der ordentlichen Generalversammlung siehe den Abschnitt «Genehmigung, Unterzeichnung und Aufbewahrung».
Wichtige Fristen für den Jahresabschluss eines Schweizer KMU
- 30Tage vor dem Stichtag — Jährliche Lohnmeldung an die Ausgleichskasse (AHV)
- 180Tage vor dem Stichtag — Letzte Frist zur Korrektur der MWST-Abrechnungen des Geschäftsjahres (Art. 72 MWSTG)
- 240Tage vor dem Stichtag — Steuerliche MWST-Periode gilt als ohne berichtigende Abrechnung abgeschlossen
Vorbereitung der Unterlagen vor dem Stichtag
Ein Abschluss wird vor dem Stichtag vorbereitet, nicht danach. Am Stichtag sind die physische Inventur der Vorräte, der Kassensturz und die Abstimmung der Banksalden sowie der offenen Posten durchzuführen.
Im Vorfeld müssen alle Transaktionen des Geschäftsjahres erfasst werden: Einkaufsrechnungen, Verkaufsrechnungen, Löhne, Sozialabgaben und Mieten.
Die Bankkonten werden abgestimmt: Die Auszüge müssen mit den buchhalterischen Erfassungen übereinstimmen. Differenzen werden vor dem Abschluss bearbeitet, nicht während der Revision.
Die Kontrolle der Forderungen und Verbindlichkeiten gehört zur gleichen Arbeit: an Kunden gestellte Rechnungen und von Lieferanten erhaltene Rechnungen, beglichen oder noch offen.
Prozess des Jahresabschlusses eines Schweizer KMU
- Vorbereitung der UnterlagenErfassung aller Transaktionen des Geschäftsjahres (Rechnungen, Löhne, Mieten, Sozialabgaben)
- Vorläufige AbstimmungenBank, Löhne, MWST – Prüfung der Differenzen vor den Abschlussbuchungen
- Physische InventurVorräte, Kassen, Banksalden per 31. Dezember
- AbschlussbuchungenAbschreibungen, Rückstellungen, transitorische Posten – Zuordnung von Aufwendungen/Erträgen zur richtigen Periode
- Erstellung der DokumenteBilanz, Erfolgsrechnung, Anhang konform zum OR und Swiss GAAP FER
Die drei Abstimmungen, die man nicht isolieren darf
Bank, Löhne und MWST werden vor den eigentlichen Abschlussbuchungen abgestimmt. Getrennt behandelt, lassen sie Differenzen durchschlüpfen, die später im Ergebnis auftauchen.
Ein KMU kann sein Geschäftsjahr mit MWST-Abrechnungen beenden, die nicht exakt mit der Buchhaltung übereinstimmen, bereits ausgezahlten Löhnen und noch offenen Rechnungen. Bis dahin scheint das Ergebnis korrekt.
Die Geschäftsleitung entdeckt manchmal ein niedrigeres Ergebnis als erwartet: Eine Lieferantenrechnung betrifft das vorherige Geschäftsjahr, eine erbrachte Leistung wurde noch nicht fakturiert, die MWST ist nicht vollständig abgestimmt.
Aufwendungen und Erträge dem richtigen Geschäftsjahr zuordnen: Abschreibungen, Rückstellungen und transitorische Posten
Die Abschlussbuchungen umfassen Abschreibungen, Rückstellungen sowie transitorische Aktiven und Passiven. Sie dienen dazu, Aufwendungen und Erträge der richtigen Periode zuzuordnen (Art. 958b OR).
Die Bewertung der Aktiven und Passiven folgt den Vorsichtsprinzipien des Obligationenrechts. Ein überbewertetes Aktivum oder eine unterbewertete Schuld verzerrt das Ergebnis des Geschäftsjahres.
Die von der ESTV anerkannten Abschreibungssätze dienen beim Abschluss als Richtwerte.
Der Anhang, das von Westschweizer KMU vernachlässigte Stück
Der Anhang ist das am meisten vernachlässigte Element bei Westschweizer KMU. Dabei trägt er den wesentlichen Teil der Kontrollinformationen.
Artikel 959c des Obligationenrechts verlangt darin die angewandten Bewertungsgrundsätze und die durchschnittliche Anzahl Vollzeitstellen pro Jahr.
Er schreibt auch vor, die nicht in der Bilanz ausgewiesenen Leasingverpflichtungen, die Verbindlichkeiten gegenüber Einrichtungen der beruflichen Vorsorge und die zugunsten Dritter geleisteten Sicherheiten anzugeben.
Ein Gutachter, der eine Akte öffnet, beginnt häufig mit dem Lesen des Anhangs: Er erzählt, wie die Bilanz aufgebaut wurde.
Geschäftstätigkeit und Immobilien trennen
Eine Immobilie, die in derselben Struktur gehalten wird, verwischt das Ergebnis und das Vermögen des Betriebs. Beide Realitäten lesen sich in denselben Konten.
Der typische Fall: Instandhaltungsarbeiten, die mit den laufenden Ausgaben der Tätigkeit erfasst wurden. Das Ergebnis des Geschäftsjahres wird dadurch verändert, ohne dass der Betrieb dafür verantwortlich ist.
Vor dem Abschluss muss jede Ausgabe dem richtigen Konto und dem richtigen Vermögenswert zugeordnet werden. Eine falsch klassifizierte Buchung reicht aus, um die Lesart des Vermögens zu verfälschen.
Genehmigung, Unterzeichnung und Aufbewahrung
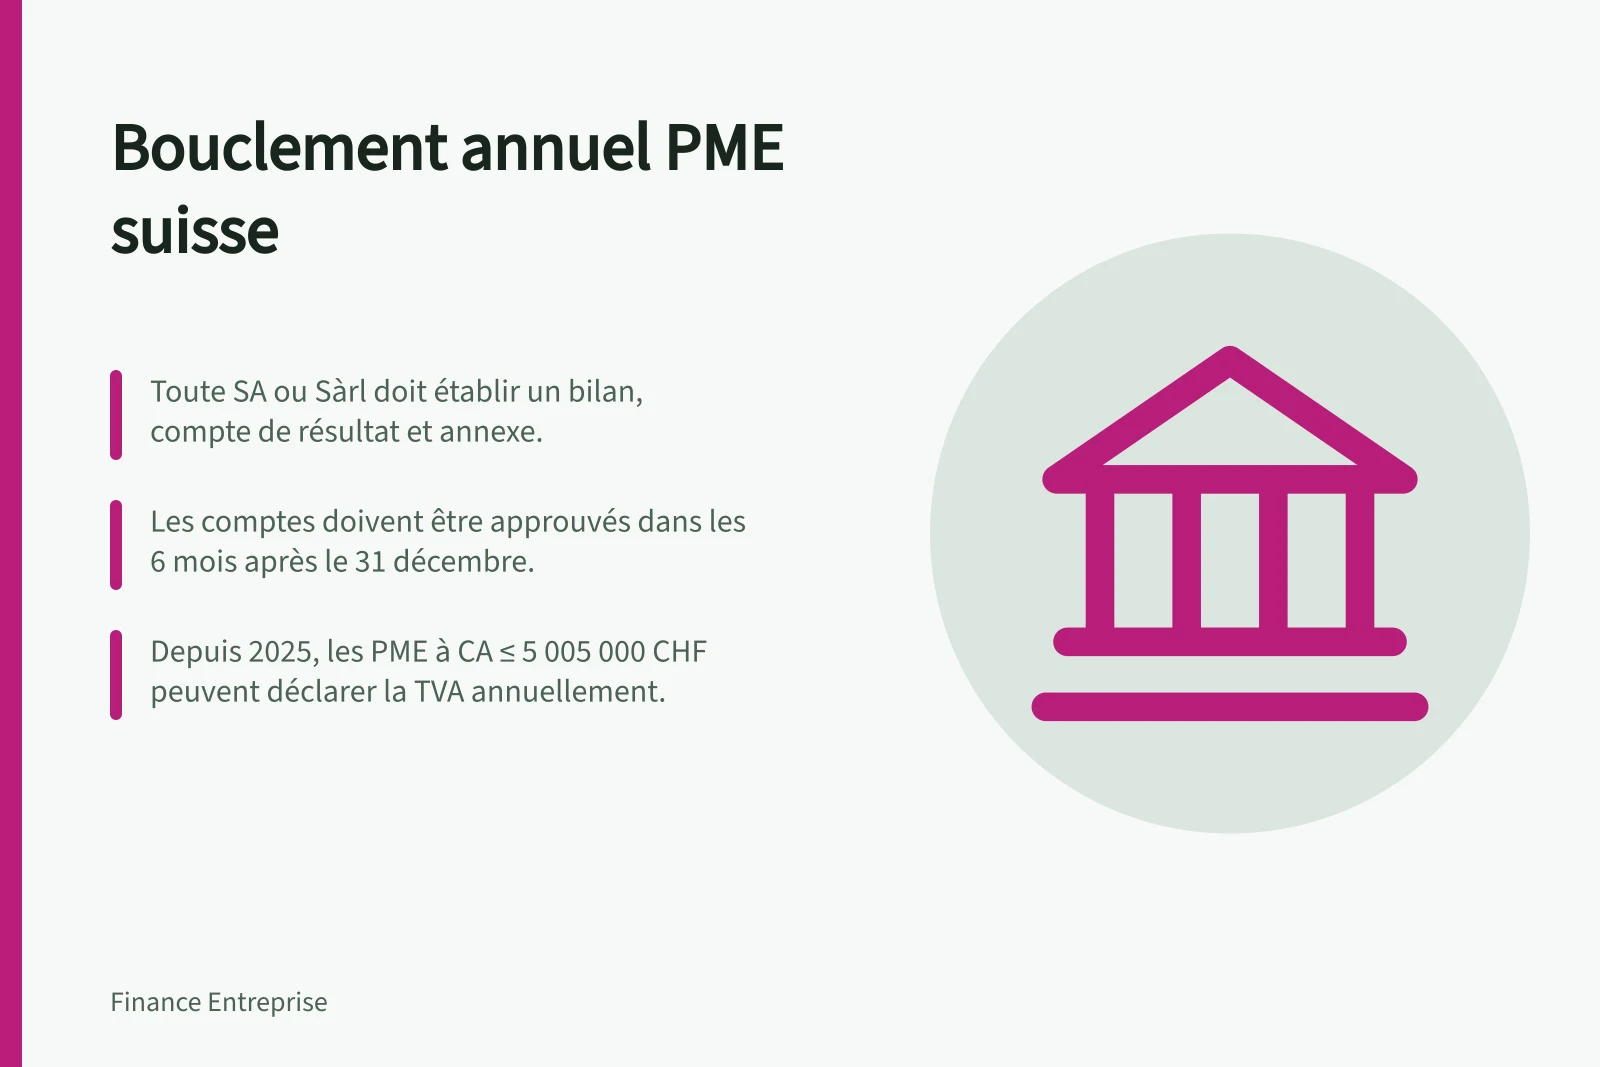
Der Jahresabschluss wird innerhalb von sechs Monaten nach Ende des Geschäftsjahres erstellt, genehmigt und unterzeichnet (Art. 958 Abs. 3 OR). Er wird dem zuständigen Organ vorgelegt.
Die ordentliche Generalversammlung einer GmbH oder AG findet innerhalb derselben Sechsmonatsfrist statt (Art. 699 Abs. 2 OR).
Je nach Struktur greift ein Revisionsorgan in den Prozess ein.
Die Buchungsbelege und der Geschäftsbericht sind mindestens zehn Jahre aufzubewahren (Art. 958f OR).
Gesetzliche Normen und Fristen des Jahresabschlusses
- Abschlussfrist
- 6 Monate nach Ende des Geschäftsjahres
- Zuständiges Organ
- Ordentliche Generalversammlung (AG/GmbH)
- Anwendbares Regime
- Obligationenrecht (OR) + Swiss GAAP FER (freiwillig)
Häufige Fehler und Checkliste vor der Unterzeichnung
Die häufigen Fehler sind jene, die in den Abschnitten «Die drei Abstimmungen, die man nicht isolieren darf» und «Geschäftstätigkeit und Immobilien trennen» beschrieben werden.
Vor der Unterzeichnung zu prüfen: Salden durch Belege belegt, Bank abgestimmt, Löhne und Sozialabgaben übereinstimmend, MWST-Abrechnungen abgestimmt, Forderungen und Verbindlichkeiten kontrolliert, Vorräte inventarisiert, Abschlussbuchungen dokumentiert.
Checkliste vor der Unterzeichnung des Jahresabschlusses
- Salden durch Belege belegtJa
- Bank abgestimmtJa
- Löhne und Sozialabgaben übereinstimmendJa
- MWST-Abrechnungen abgestimmtJa
- Forderungen und Verbindlichkeiten kontrolliertJa
- Vorräte inventarisiertJa
- Abschlussbuchungen dokumentiertJa
Abschluss durch Dritte beauftragen: Was das Offertvolumen beeinflusst
Die Unterschiede zwischen den Offerten von Treuhandgesellschaften erklären sich zunächst durch das anwendbare Buchhaltungsregime – vollständige Buchhaltung oder auf Einnahmen, Ausgaben und Vermögen beschränkte Buchhaltung – und durch den Zustand der übergebenen Unterlagen.
Seit dem 1. Januar 2025 können Unternehmen, deren Umsatz 5'005'000 CHF nicht überschreitet, bei der ESTV eine jährliche MWST-Abrechnung beantragen. Die gewählte Art der MWST-Abrechnung ist daher ein Parameter, der in der Offertanfrage präzisiert werden muss.
Eine bereits abgestimmte Akte – Bank, Löhne, MWST – und belegte Salden reduzieren den Analyseaufwand. Eine unsortiert übergebene Akte verlagert die Arbeit zur Treuhandgesellschaft.
Vorteile und Risiken der jährlichen MWST-Abrechnung (seit dem 1. Januar 2025)
- Vorteil
- Reduktion der Anzahl monatlicher oder vierteljährlicher Meldungen
- Nachteil
- Notwendigkeit einer rigorosen Kontrolle der MWST-Abrechnungen über das gesamte Jahr
- Nachteil
- Das Treuhandoffert kann je nach Zustand der Unterlagen (abgestimmt oder nicht) variieren