Buchhaltung und Buchungen
KMU-Buchhaltung: Ordnungsgemässe Führung nach schweizerischem Recht
Das Obligationenrecht schreibt eine ordnungsgemässe Buchführung vor; deren Umfang hängt von der Rechtsform und vom Umsatz ab (Art. 957 OR).
Vereinfachte oder vollständige Buchhaltung: Wo steht Ihr KMU?
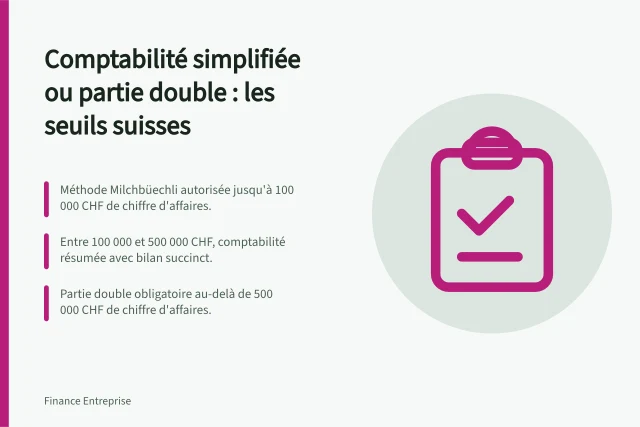
Das Obligationenrecht schreibt eine ordnungsgemässe Buchführung vor; deren Umfang hängt von der Rechtsform und vom Umsatz ab (Art. 957 OR). Juristische Personen – AG, GmbH, Kommanditaktiengesellschaften, Genossenschaften, Vereine und Stiftungen – müssen eine vollständige Buchhaltung mit Bilanz, Erfolgsrechnung und Anhang führen.
Einzelunternehmen und Personengesellschaften sind von der vollständigen Buchhaltung befreit, solange ihr Umsatz im letzten Geschäftsjahr 500'000 CHF nicht überschritten hat. Sie können sich dann auf eine vereinfachte Buchhaltung beschränken, die Einnahmen, Ausgaben und Vermögen erfasst.
Laut dem Bundesamt für Statistik sind mehr als 99 % der Schweizer Unternehmen KMU, also gewerbliche Betriebe mit weniger als 250 Arbeitsstellen.
Vereinfachte vs. vollständige Buchhaltung: Unterscheidungskriterien
- Rechtsform
- Juristische Personen (AG, GmbH, Genossenschaften usw.)
- Jahresumsatz
- Höher als 500'000 CHF
- Buchführungspflicht
- Vollständige Buchhaltung (Bilanz, Erfolgsrechnung, Anhang)
- Mögliche Befreiung
- Einzelunternehmen und Personengesellschaften unter 500'000 CHF
Wichtige Statistiken zu KMU in der Schweiz
- Anteil der KMU an der Schweizer Wirtschaft
- 99 %
- Umsatzschwelle für vollständige Buchhaltung
- 500'000 CHF
- Maximale Anzahl Arbeitsstellen für ein KMU
- Weniger als 250
Was eine «ordnungsgemässe» Buchhaltung umfasst: Inventar, Abschluss, Anhang
Eine ordnungsgemässe Buchhaltung basiert auf einem Inventar (Art. 958c Abs. 2 OR), einer vollständigen Bilanz und einer Erfolgsrechnung sowie allen Belegen. Die Geschäftsvorfälle werden laufend erfasst und nicht erst am Jahresende rekonstruiert.
Der Jahresabschluss schliesst das Geschäftsjahr ab. Er ermittelt das Unternehmensergebnis und die gesamte finanzielle Lage. Er dient als Grundlage für die Steuererklärung der juristischen Person, die jährliche MWST-Abrechnung und die Entscheidungen zur Ausschüttung von Dividenden.
Dieselben Zahlen dienen der Steuerung: Überwachung der Zahlungsströme, Beurteilung der Rentabilität einer Aktivität oder Investition, Vorbereitung eines Kreditdossiers. Eine während des Jahres geführte Buchhaltung macht diese Auswertungen jederzeit verfügbar, ohne Rekonstruktionsaufwand.
Schritte des jährlichen Buchabschlusses
- Inventar der Aktiven und PassivenArt. 958c Abs. 2 OR
- Erstellung der Bilanz und der ErfolgsrechnungBasierend auf den erfassten Buchungen
- Verfassung des Anhangs (falls erforderlich)Je nach Grösse und Komplexität
- Nutzung der Ergebnisse für SteuererklärungenMWST, Steuern, AHV, Sozialversicherungen
Belege: Was aufbewahren, wie lange, in welcher Form
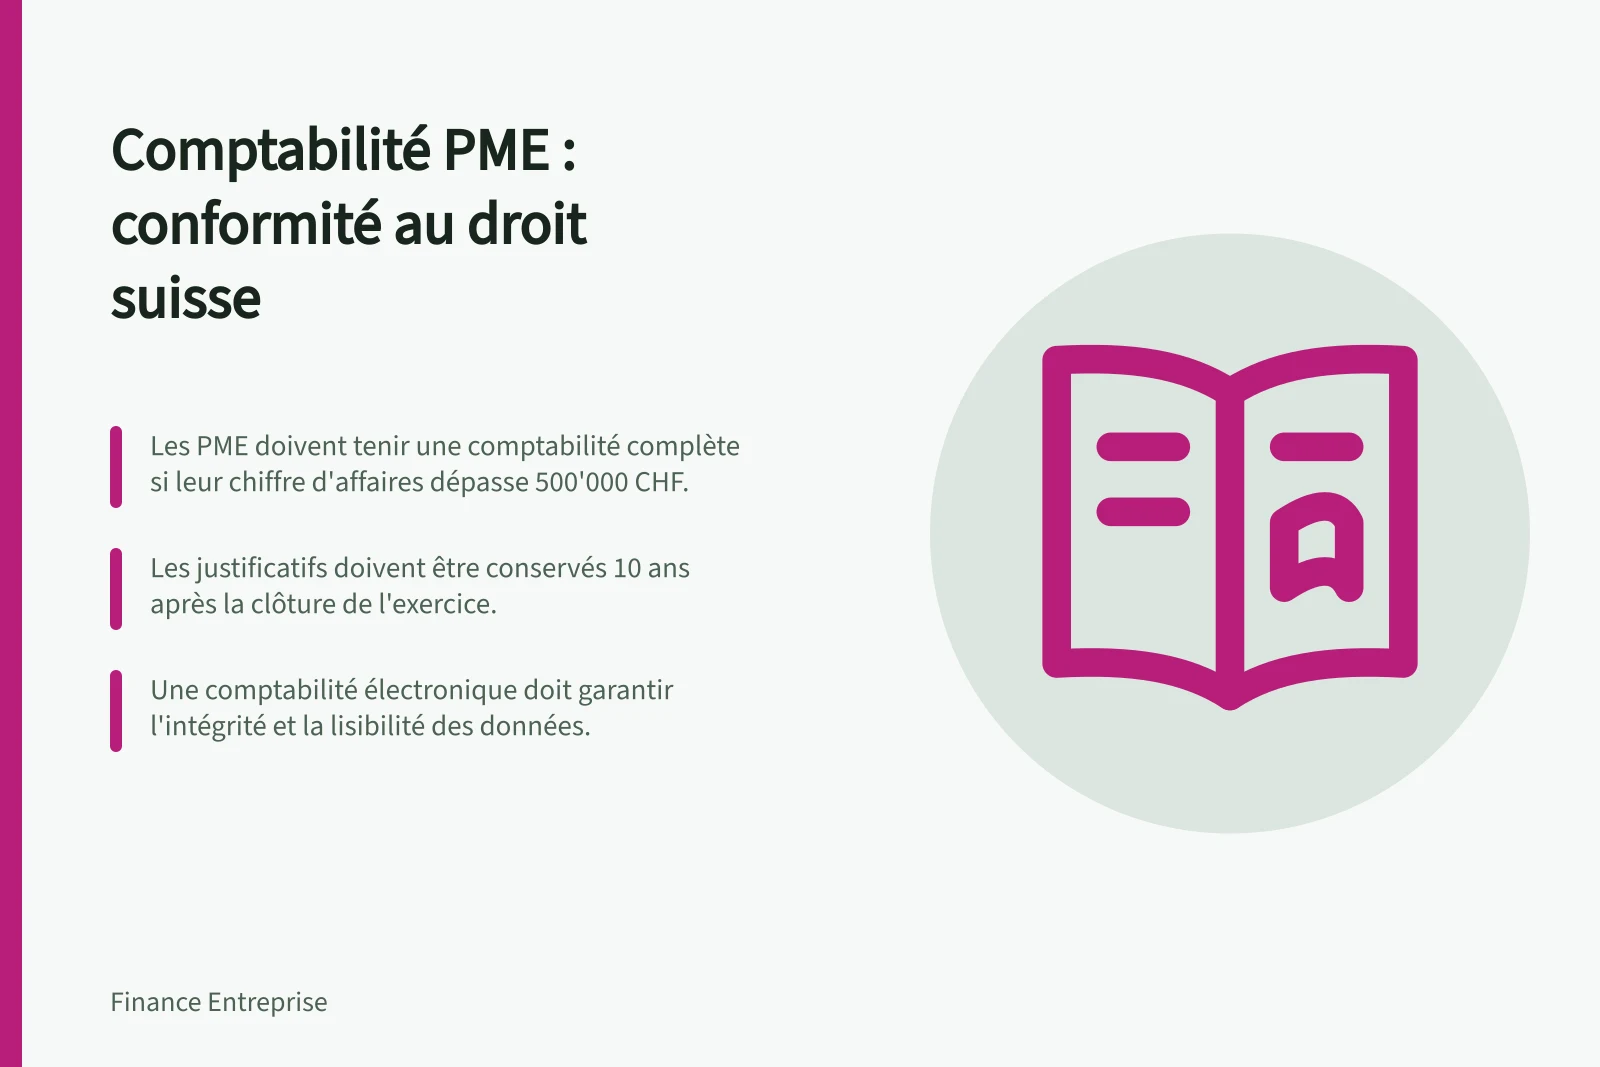
Jede Buchung muss belegbar sein: Kundenrechnungen, Lieferantenrechnungen, Bankauszüge, Verträge und interne Buchhaltungsbelege. Die Aufbewahrungsfrist beträgt zehn Jahre nach Abschluss des Geschäftsjahres (Art. 958f OR).
Das Obligationenrecht unterscheidet zwei Regime. Geschäftsberichte und Revisionsberichte müssen schriftlich aufbewahrt und von den verantwortlichen Personen unterzeichnet werden (Art. 958f Abs. 2 OR). Die Geschäftsbücher und die Belege können auf Papier, in elektronischer Form oder in vergleichbarer Weise aufbewahrt werden (Art. 958f Abs. 3 OR).
Die Ablage muss es ermöglichen, den Beleg zu jedem gebuchten Betrag wiederzufinden.
Aufbewahrungsfristen für Buchhaltungsunterlagen in der Schweiz
- Gesetzliche Aufbewahrungsfrist
- 10 Jahre nach Abschluss des Geschäftsjahres
- Aufzubewahrende Dokumente
- Rechnungen, Bankauszüge, Verträge, interne Belege
- Bedingungen für digitale Archive
- Integrität, Lesbarkeit, keine spurlose Änderung
Elektronische Archivierung: Die Bedingungen für Konformität
Die Olico stellt präzise Anforderungen: Keine Daten dürfen geändert werden können, ohne dass die Änderung nachweisbar ist. Der Zeitpunkt der Erfassung muss fälschungssicher feststellbar sein. Die Lesbarkeit der Daten muss gewährleistet und ihre Wiederherstellung innerhalb einer angemessenen Frist möglich sein.
Daten, die dem Datenschutz unterliegen, müssen verschlüsselt aufbewahrt werden. Das Speichern einer Rechnung als einfaches Office-Dokument reicht nicht aus: Diese Anforderungen können nur durch eine geeignete Software erfüllt werden, deren Anschaffung und Wartung kostspielig sind.
Die Verantwortung für diese Konformität liegt in erster Linie bei der Geschäftsleitung. Die Digitalisierung der Archivierung erfordert daher eine Planung, sowohl hinsichtlich der personellen Ressourcen als auch der finanziellen Mittel.
Aus MWST-Sicht eröffnet eine elektronische Rechnung nur dann das Recht auf Vorsteuerabzug, wenn die Echtheit und Integrität der Daten nachweisbar sind. Der Nachweis kann durch eine elektronische Signatur oder andere Belege erfolgen: Bestell- oder Lieferscheine, Buchungen, Zahlungsnachweise.
Private und geschäftliche Finanzen trennen: Die teure Falle
Bei Selbstständigen ist die Vermischung der beiden Bereiche einer der häufigsten Fehler. Ein separates Geschäftskonto und der Ausschluss privater Ausgaben aus der Unternehmensbuchhaltung bilden die erste Hürde.
Jede Transaktion zwischen der Führungsperson und der Gesellschaft – Kontokorrent, Darlehen – muss dokumentiert werden. Ohne Beleg wird ein Geldfluss mehrdeutig: Einlage, Lohn, Vorschuss oder Ausschüttung?
Wenn in einer GmbH eine private Rechnung über das Firmenkonto bezahlt wird, entsteht eine verdeckte Gewinnausschüttung, selbst wenn der Betrag später zurückgezahlt wird. Die Steuerverwaltung kann dies als steuerbares Einkommen der Führungsperson umqualifizieren. Die Rückzahlung muss über eine dokumentierte Buchung oder das Kontokorrent erfolgen.
Von der Buchhaltung zu den Meldungen: MWST, Steuern und Sozialversicherungen
Der Jahresabschluss speist mehrere Pflichten: Steuererklärung des Unternehmens, jährliche MWST-Abrechnung für Steuerpflichtige, AHV-Beiträge und Sozialversicherungen sowie eventuelle kantonale Verpflichtungen.
Eine ungenaue Buchhaltung wirkt sich auf alle diese Bereiche aus. Typische Folgen sind rückwirkende Korrekturen, Verzugszinsen und Nachforderungen.
Bei der MWST häufen sich wiederkehrende Fehler: Behandlung der Rechnungen und Recht auf Vorsteuerabzug. Vor dem Abschluss ist es sinnvoll, die Übereinstimmung zwischen den eingereichten MWST-Abrechnungen, den Buchungen und den Belegen zu prüfen.
Revision und Befreiung: Was die Unternehmensgrösse auslöst
Ab einer bestimmten wirtschaftlichen Bedeutung unterliegen Schweizer Gesellschaften der ordentlichen Revision, unabhängig von ihrer Rechtsform. Darunter fallen KMU in der Regel unter die eingeschränkte Revision, also ein begrenztes Audit.
Eine Befreiung von der eingeschränkten Revision (Opting-out) ist unter bestimmten Bedingungen möglich; das anwendbare Regime muss fallweise geprüft werden.
Buchhaltung selbst führen oder einer Treuhandfirma anvertrauen
Drei Elemente entscheiden die Frage: das Buchungsvolumen, die intern verfügbaren Kompetenzen und die Kosten einer konformen Software. Hinzu kommen die Wartung dieser Software und die Dokumentation der Archivierungsprozesse.
Ein Mandatar bringt die Interpretation der Zahlen, die Erstellung der Jahresabschlüsse und die Einhaltung der Meldefristen mit. Eine punktuelle Beratung kann genügen, um eine Struktur zu validieren; ein vollständiges Mandat rechtfertigt sich, sobald die Volumina und die Archivierungsanforderungen steigen.
Der Alltag ändert sich nicht je nach getroffener Wahl: Belege laufend ordnen, Vorgänge regelmässig erfassen, zu festen Terminen abschliessen. Ein monatlicher oder quartalsweiser Rhythmus vermeidet die Anhäufung am Ende des Geschäftsjahres.
Um Angebote zu vergleichen, fragen Sie nach dem included Leistungsumfang: laufende Führung, Abschluss, MWST-Abrechnungen, Vorbereitung der Steuererklärung, Archivierung. Dieser Umfang bestimmt die realen Kosten stärker als der Stundensatz.
Buchhaltung selbst führen vs. an Treuhandfirma delegieren
- Vorteile der Eigenführung
- Totale Kontrolle, reduzierte Anfangskosten
- Nachteile der Eigenführung
- Wartungsaufwand der Software, Fehlerrisiko, Zeitaufwand
- Vorteile der Treuhandfirma
- Expertise, Konformität, Fristeneinhaltung, Vorbereitung der Erklärungen
- Nachteile der Treuhandfirma
- Hohe Kosten, externe Abhängigkeit, Transparenzbedarf