Kredite und Finanzierungen
Leasing von Mobiliar für Schweizer KMU: Vertrag, Steuern, Buchhaltungsrichtlinien
Das Mobiliar-Leasing ist ein atypischer Vertrag, der Kauf und Miete kombiniert: Der Leasinggeber erwirbt das vom Leasingnehmer ausgewählte Gut, behält das Eigentum und überlässt die Nutzung gegen periodische Zahlungen…
Was ist Mobiliar-Leasing? Definition und Vorteile
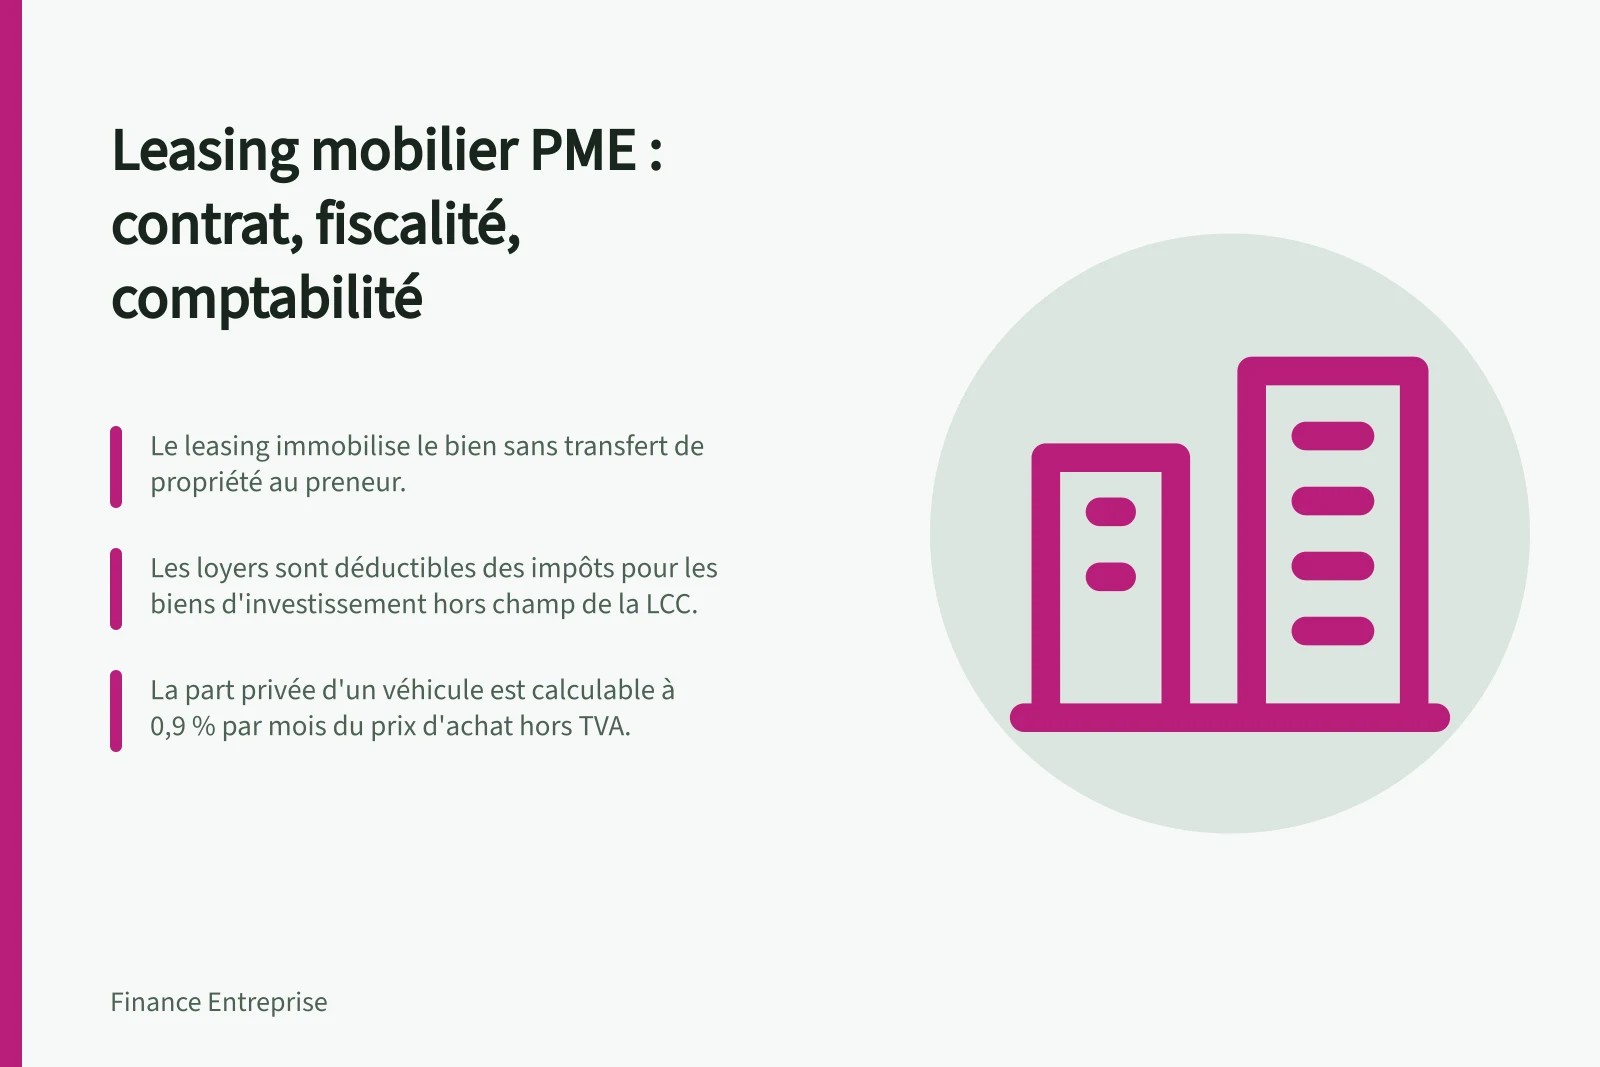
Mobiliar-Leasing ist ein atypischer Vertrag, der Kauf und Miete kombiniert: Der Leasinggeber erwirbt das vom Leasingnehmer ausgewählte Gut, behält das Eigentum daran und überlässt die Nutzung gegen periodische Zahlungen.
Im Gegensatz zu einem Kredit stellt der Leasinggeber dem Leasingnehmer nicht direkt Geldmittel zur Verfügung: Er kauft ein bestimmtes Gut beim Lieferanten. Das Bundesgericht hat diesen Unterschied im Urteil 4A_287/2025 vom 13. Januar 2026 in Erinnerung gerufen.
Für Betriebsmittel schont das Leasing die Liquidität und erleichtert die Budgetplanung. Die Zahlungen sind auch bei schlechter Geschäftslage geschuldet, und Leasing kann aufgrund der Refinanzierung, der Verwaltungskosten, der Abschreibungsdauer sowie der Risiko- und Gewinnzuschläge teurer sein als Fremdkapital.
Bei Fahrzeugen erleichtern die festen Raten ebenfalls die Kostenplanung. Die Verträge laufen in der Regel zwei bis vier Jahre, was es ermöglicht, bei Vertragsablauf mit einem geringeren Risiko eines Restwertverlusts das Modell zu wechseln.
Wesentliche Punkte des Leasingvertrags für eine KMU
Das Leasing ist direkt, wenn der Leasinggeber auch der Lieferant ist, und indirekt, wenn ein dritter Leasinggeber eingeschaltet wird. Der Leasingnehmer übernimmt in der Regel den Unterhalt, die Versicherung und das Risiko für Verlust oder Zerstörung des Guts.
Die Laufzeit der Raten ist festgelegt. Eine vorzeitige Kündigung ist meist nur mit hohen Gebühren möglich; eine Garantieklausel regelt die Rechtsbehelfe bei Mängeln des Guts.
Vollamortisierendes Leasing deckt alle Kosten; teilamortisierendes Leasing lässt einen zu zahlenden Restwert offen. Verträge über Betriebsmittel sehen in der Regel eine Kaufoption zu einem im Voraus festgelegten Preis vor.
Der Leasingnehmer wird nicht Eigentümer des Guts. Bei einem Fahrzeug muss er es bei Vertragsablauf in der Regel zurückgeben; ein Kauf kann zu den dann aktuellen Marktbedingungen angeboten werden, statt zum ursprünglich berechneten Restwert.
Für Büromobiliar sieht der von Monbureau mit seinem Partner Grenke präsentierte Weg ein personalisiertes Finanzierungsangebot basierend auf Budget und Einrichtung vor. Der angegebene Vertrag läuft zwei bis fünf Jahre; Grenke begleicht den Verkäufer nach Lieferung und Montage, und das Mobiliar gehört ihm bis zum Vertragsende.
Die beschriebene Akte umfasst einen datierten und gemäss Handelsregister unterzeichneten Vertrag, eine Einzugsermächtigung LSV, das Formular K sowie eine beglaubigte Kopie eines Ausweises der Unterzeichner. Nach der Validierung werden die Originale per Post an den Finanzierungspartner gesendet.
Das Konsumkreditgesetz (KKG) gilt nicht für Unternehmen: Es betrifft Privatpersonen und Arbeitnehmer.
Bilanzierung von Leasing nach schweizerischen Normen
Das Obligationenrecht (OR), Artikel 957 bis 963b, bildet die Grundlage der Unternehmensbuchhaltung. Der Jahresabschluss umfasst die Bilanz, die Erfolgsrechnung und den Anhang; seine Darstellung muss insbesondere klar, vollständig und zuverlässig sein, das Vorsichtsprinzip und die Fortführungsprämisse beachten und die Saldierung von Aktiven und Passiven vermeiden.
Je nach Grösse und Rechtsform des Unternehmens kann dieses verpflichtet sein, Swiss GAAP FER oder die IFRS anzuwenden. Diese Rahmenwerke enthalten spezifische Regeln für Mietverträge.
Das Bundesgericht hält vier charakteristische Merkmale des Finanzierungsleasings fest: Der Leasinggeber bleibt Eigentümer, der Leasingnehmer nutzt das Gut und trägt dessen Risiken und Lasten, es werden periodische Zahlungen geleistet und der Vertrag wird für eine bestimmte Dauer abgeschlossen. Der Leasinggeber behält das juristische Eigentum, während der Leasingnehmer die Position des wirtschaftlichen Eigentümers einnimmt.
Zu den Richtkonten des schweizerischen KMU-Kontenplans gehören 1507 «Maschinen und Apparate im Leasing», 1508 «Anzahlungen auf Maschinen und Apparate» und 1509 «Abschreibungen und Wertberichtigungen auf Maschinen und Apparate». Der Plan führt zudem 1510 «Mobiliar», 1520 «Fahrzeuge» und 1530 «Informatik» auf.
Für die Aufwendungen unterscheidet der vorgestellte Kontenplan das Leasing von beweglichen Sachanlagen. Für Fahrzeuge nennt er insbesondere 6200 «Fahrzeug- und Transportaufwand» und 6260 «Leasing und Miete von Fahrzeugen».
Diese Nummern sind Richtwerte des KMU-Kontenplans und an die Bedürfnisse des Unternehmens anzupassen; das Obligationenrecht schreibt keine einheitliche eidgenössische Nummerierung vor. Die Wahl des Rechnungslegungsstandards ist unter Berücksichtigung der Art des Vertrags zu prüfen.
Besteuerung von Mobiliar-Leasing für eine Schweizer KMU
Leasingzahlungen sind bei Investitionsgütern ausserhalb des Anwendungsbereichs des KKG steuerlich abziehbar. Bei einem Fahrzeug können die Raten als Betriebsaufwand für die Gewinnsteuer abgezogen werden; beim Kauf kann das Fahrzeug über mehrere Jahre abgeschrieben werden.
Bei einem beruflich genutzten Fahrzeug ist die auf den Raten und den Unterhaltskosten bezahlte MWST abzugsberechtigt. Die private Nutzung, einschliesslich der Fahrten zwischen Wohnung und Arbeitsstätte, muss deklariert und der MWST unterworfen werden.
Der private Anteil eines Fahrzeugs kann pauschal mit 0,9 % pro Monat des Kaufpreises exklusive MWST berechnet werden, mit einem Minimum von 150 CHF. Bei einem für 50'000 CHF gekauften Fahrzeug entspricht dies 450 CHF pro Monat.
Die andere Methode ist das Fahrtenbuch, das jede Fahrt mit Datum, Ziel, Kilometerstand und Grund erfasst. Es kann den steuerbaren Anteil reduzieren, wenn die private Nutzung selten ist, vorausgesetzt, es wird sorgfältig geführt.
Der geldwerte Vorteil entsprechend dem privaten Anteil unterliegt den AHV-Beiträgen und muss auf dem Lohnausweis des Mitarbeiters erscheinen.
Für Elektrofahrzeuge gelten die folgenden kantonalen Ermässigungen: Luzern, 20 % für alternativen Antrieb; Freiburg, 30 %, zuzüglich 60 % für ein Energieetikett A; Jura, Obwalden, Solothurn, Uri und Zug, 50 %; Basel-Stadt, 50 % während zehn Jahren, bis zu 250 CHF pro Jahr; Neuenburg, 50 % während zwei Jahren.