Crediti e finanziamenti
Leasing mobiliare PMI svizzere: contratto, fiscalità e criteri contabili
Il leasing mobiliare è un contratto atipico che combina vendita e locazione: il locatore acquista il bene scelto dal conduttore, ne mantiene la proprietà e ne cede l'uso contro canoni periodici...
Che cos’è il leasing mobiliare? Definizione e vantaggi
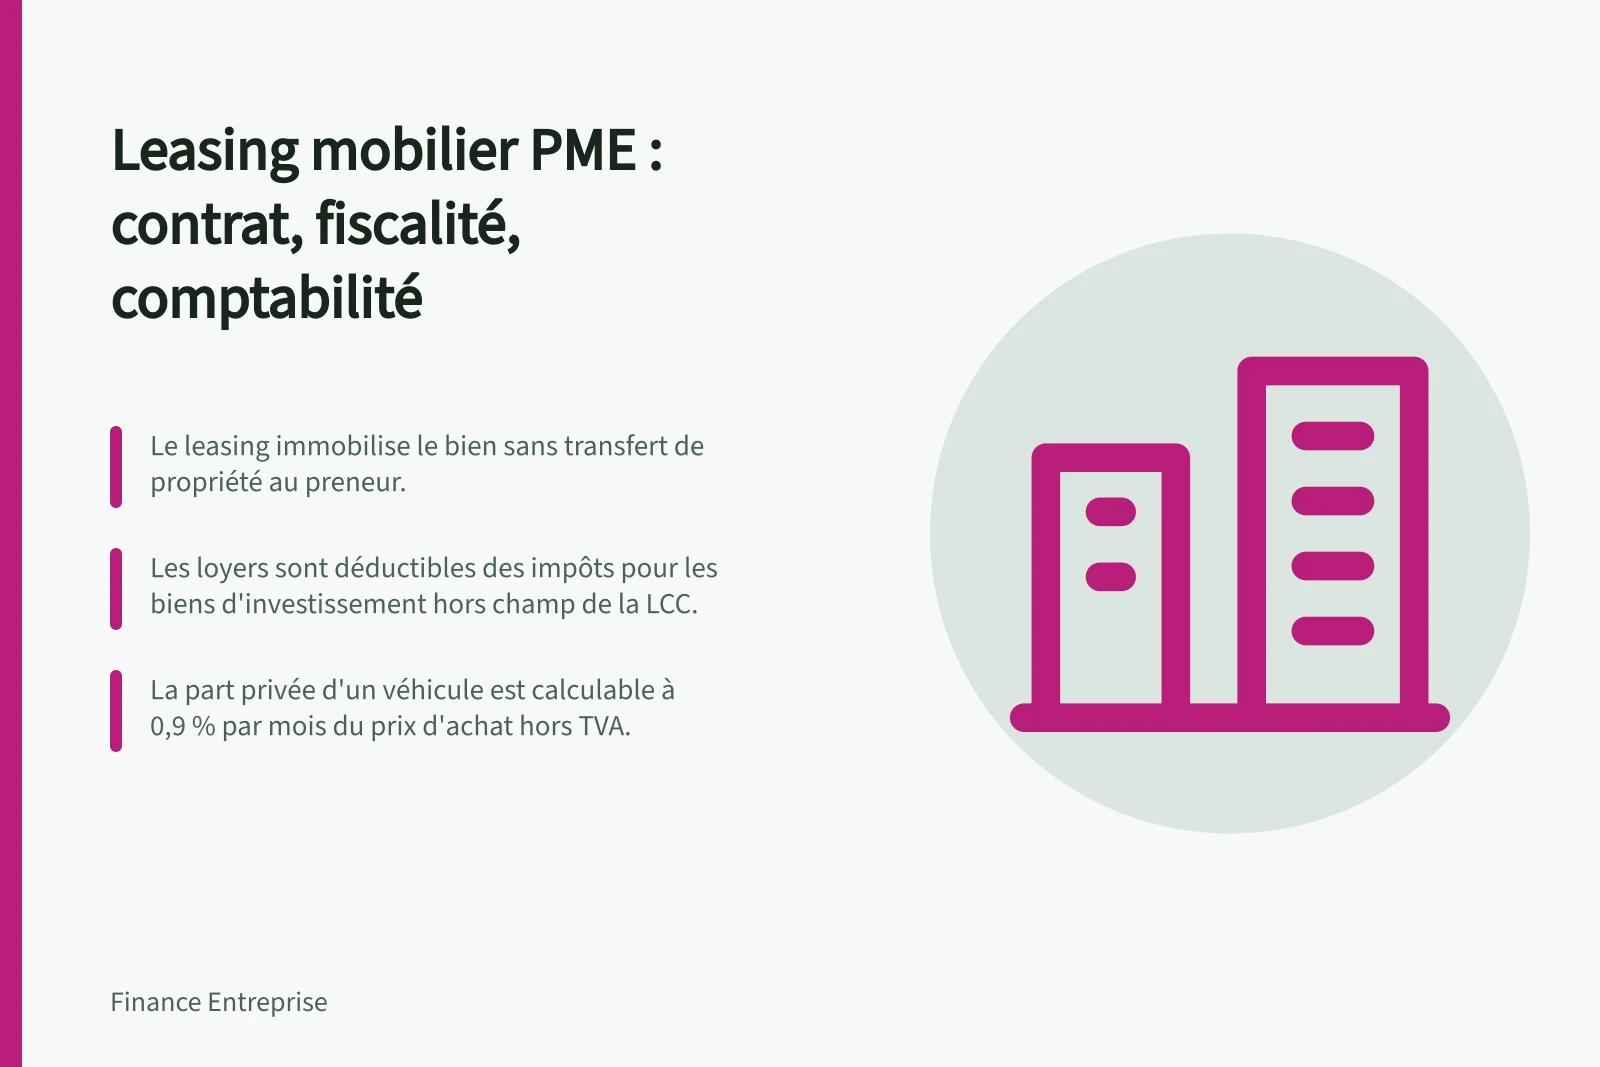
Il leasing mobiliare è un contratto atipico che combina vendita e locazione: il locatore acquista il bene scelto dal conduttore, ne conserva la proprietà e ne cede l’uso dietro il pagamento di canoni periodici.
A differenza di un prestito, il locatore non mette direttamente fondi a disposizione del conduttore: acquista invece un bene determinato presso il fornitore. Il Tribunale federale ha ribadito questa distinzione nella sentenza 4A_287/2025 del 13 gennaio 2026.
Per i beni strumentali, il leasing preserva la liquidità e facilita la pianificazione di bilancio. I versamenti restano dovuti anche in caso di difficoltà aziendali e il leasing può risultare più oneroso rispetto al capitale di terzi a causa del rifinanziamento, dei costi amministrativi, della durata dell’ammortamento e dei premi per rischio e margine di profitto.
Nel caso di un veicolo, i canoni fissi agevolano inoltre la pianificazione dei costi. I contratti durano generalmente da due a quattro anni, permettendo di cambiare modello alla scadenza con un minore rischio di perdita di valore residuo.
Punti essenziali del contratto di leasing per una PMI
Il leasing è diretto quando il locatore coincide con il fornitore, ed è indiretto quando interviene un locatore terzo. Il conduttore assume generalmente la manutenzione, l’assicurazione e i rischi di perdita o distruzione del bene.
La durata dei canoni è fissa. Una risoluzione anticipata è solitamente possibile solo con costi elevati; una clausola di garanzia precisa i rimedi in caso di vizi del bene.
Il leasing ad ammortamento integrale copre tutti i costi; l’ammortamento parziale lascia un valore residuo da pagare. I contratti relativi a beni strumentali prevedono generalmente un’opzione di acquisto a un prezzo stabilito in anticipo.
Il conduttore non diventa proprietario del bene. Per un veicolo, deve generalmente restituirlo alla scadenza; un acquisto può essere proposto alle condizioni di mercato vigenti piuttosto che al valore residuo calcolato inizialmente.
Per l’arredamento d’ufficio, il percorso presentato da Monbureau con il suo partner Grenke prevede una proposta di finanziamento personalizzata in base al budget e all’allestimento. Il contratto indicato dura da due a cinque anni; Grenke regola il venditore dopo la consegna e il montaggio, e l’arredamento rimane di sua proprietà fino alla fine del contratto.
La documentazione descritta comprende un contratto datato e firmato conformemente al Registro di commercio, un’autorizzazione al prelievo diretto LSV, il modulo K e una copia certificata di un documento d’identità dei firmatari. Dopo la convalida, gli originali vengono inviati per posta al partner finanziario.
La Legge sul credito al consumo (LCC) non si applica alle imprese: riguarda infatti i privati e i dipendenti.
Contabilizzazione del leasing secondo le norme svizzere
Il Codice delle obbligazioni (CO), articoli da 957 a 963b, costituisce la base della contabilità aziendale. I conti annuali comprendono il bilancio, il conto economico e l’allegato; la loro presentazione deve essere chiara, completa e affidabile, rispettare i principi della prudenza e della continuità aziendale ed evitare la compensazione tra attivo e passivo.
A seconda delle dimensioni e della forma giuridica dell’impresa, questa può essere tenuta ad applicare gli Swiss GAAP FER o gli IFRS. Questi standard contengono regole specifiche per i contratti di locazione.
Il Tribunale federale individua quattro elementi caratteristici del leasing finanziario: il locatore rimane proprietario, il conduttore utilizza il bene e ne sopporta i rischi e gli oneri, vengono versati canoni periodici e il contratto è stipulato per una durata determinata. Il locatore conserva la proprietà giuridica, mentre il conduttore assume la posizione di proprietario economico.
Tra i conti di riferimento del piano dei conti svizzero per le PMI figurano 1507 «Macchine e apparecchi in leasing», 1508 «Acconti su macchine e apparecchi» e 1509 «Ammortamenti e rettifiche di valore su macchine e apparecchi». Il piano elenca inoltre 1510 «Mobili», 1520 «Veicoli» e 1530 «Informatica».
Per i costi, il piano dei conti presentato distingue il leasing dalle immobilizzazioni materiali mobili. Per i veicoli, indica in particolare 6200 «Costi per veicoli e trasporti» e 6260 «Leasing e locazione di veicoli».
Questi numeri sono riferimenti del piano dei conti per le PMI, da adattare alle esigenze dell’azienda; il Codice delle obbligazioni non impone una numerazione federale unica. La scelta dello standard contabile va considerata alla luce della natura del contratto.
Fiscalità del leasing mobiliare per una PMI svizzera
I versamenti di leasing sono deducibili fiscalmente per i beni d’investimento esclusi dal campo di applicazione della LCC. Per un veicolo, i canoni possono essere dedotti come spese operative ai fini dell’imposta sull’utile; in caso di acquisto, il veicolo può essere ammortizzato su più anni.
Per un veicolo utilizzato a fini professionali, l’IVA pagata sui canoni e sulle spese di manutenzione è deducibile. L’uso privato, inclusi gli spostamenti tra domicilio e luogo di lavoro, deve essere dichiarato e assoggettato all’IVA.
La quota privata di un veicolo può essere calcolata forfettariamente, pari allo 0,9% mensile del prezzo d’acquisto al netto dell’IVA, con un minimo di CHF 150. Per un veicolo acquistato a CHF 50'000, ciò corrisponde a CHF 450 al mese.
L’altro metodo è il registro di bordo, che registra ogni tragitto con data, destinazione, chilometraggio e motivo. Può ridurre la quota imponibile quando l’uso privato è raro, a condizione che sia tenuto rigorosamente.
Il vantaggio in natura corrispondente alla quota privata è soggetto ai contributi AVS e deve figurare sul certificato di salario del dipendente.
Per i veicoli elettrici, le riduzioni cantonali menzionate sono le seguenti: Lucerna, 20% per una propulsione alternativa; Friburgo, 30%, cui si aggiungono il 60% per un’etichetta energetica A; Giura, Obvaldo, Soletta, Uri e Zugo, 50%; Basilea Città, 50% per dieci anni, fino a CHF 250 all’anno; Neuchâtel, 50% per due anni.