Kantonale Steuern
Steuern für KMU: Die kantonale Besteuerung in der Schweiz verstehen
Eine AG oder GmbH zahlt nicht einen einzigen Steuerbetrag auf ihren Gewinn. Drei Ebenen besteuern sie: Bund, Kanton und Gemeinde. Jede verfügt über eigene Kompetenzen bei der Erhebung.
Warum die KMU-Besteuerung kein einheitlicher Steuersatz ist
Eine AG oder eine GmbH zahlt nicht eine einzige Steuer auf ihren Gewinn. Drei Ebenen besteuern sie: Bund, Kanton und Gemeinde. Jede verfügt über eigene Kompetenzen bei der Erhebung.
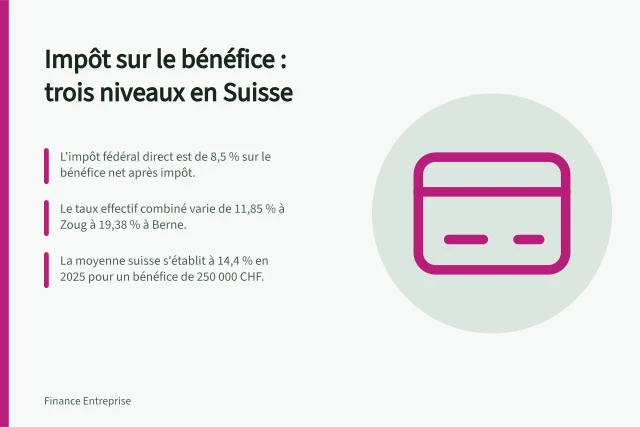
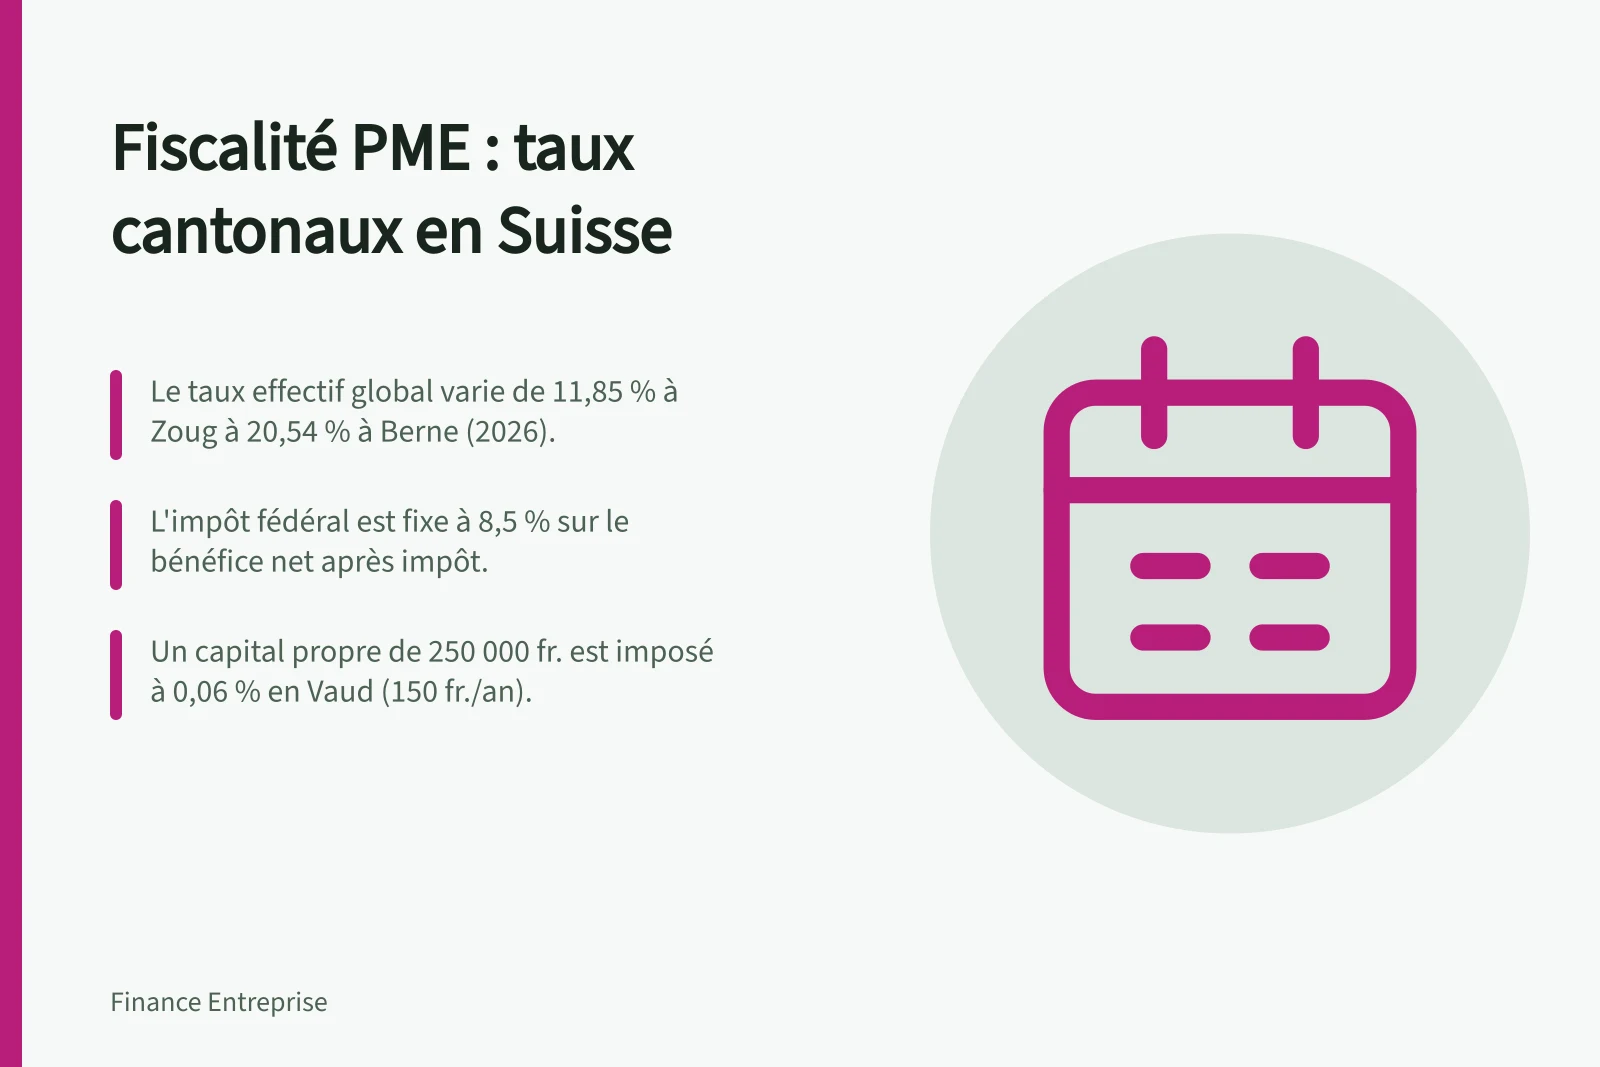
Die direkte Bundessteuer beträgt 8,5 % des nach Steuern bereinigten Reingewinns. Dieser Satz gilt in der ganzen Schweiz. Die Kantone können ihn nicht ändern.
Die Gesamtbelastung hängt anschliessend vom Kanton und von der Gemeinde des Sitzes ab. Der Unterschied zwischen Standorten kann das Doppelte betragen.
Bund, Kanton, Gemeinde: Wer erhebt was
Die direkte Bundessteuer auf den Gewinn wird durch das Bundesgesetz über die direkte Bundessteuer geregelt. Mit 8,5 % des nach Steuern bereinigten Reingewinns entspricht sie etwa 7,83 % des Gewinns vor Steuern, da die Steuern abzugsfähig sind.
Jeder Kanton legt seinen Steuersatz auf den Gewinn, seine Kapitalsteuer und seine ergänzenden Mechanismen fest. Dies geschieht im Rahmen der Bundesverfassung und des Gesetzes über die Harmonisierung der direkten Steuern.
Die Gemeinden wenden einen Multiplikator auf den kantonalen Basissteuersatz an. Die drei Ebenen addieren sich, um die gesamte Steuerlast des Unternehmens zu bestimmen.
Der Bund erhebt die direkte Bundessteuer auf den Gewinn juristischer Personen. Die Kantone stellen die Veranlagung aus und ziehen diese Steuer für den Bund ein, unter dessen Aufsicht.
Effektiver Steuersatz, progressiver Tarif und Abzugsfähigkeit
Ein ausgewiesener Steuersatz ist keine Rechnung. Die direkten Bundes-, Kantons- und Gemeindesteuern auf den Gewinn sind in der Regel steuerlich abzugsfähig. Die effektive Belastung ist daher niedriger als die gesetzlichen Sätze.
Das Ranking der Kantone basiert auf maximalen Steuersätzen. Ein KMU kann von einem niedrigeren Tarif profitieren. Der anwendbare Satz variiert je nach erzieltem Gewinn und der Gemeinde des Sitzes.
Jeder Wert in einer Vergleichstabelle bezieht sich auf den Kantonshauptort, nicht auf alle Gemeinden des Kantons. Vergleichen Sie zwei Gemeinden mit identischem Gewinn, Kapital und Steuerjahr.
Was die Unterschiede zwischen den Kantonen zeigen
Im Swiss Tax Report 2025 von KPMG weist Zug den interessantesten Steuersatz auf den Gewinn auf, nämlich 11,85 %. Bern (20,54 %), Zürich (19,61 %) und das Wallis (17,12 %) finden sich am unteren Ende der Rangliste.
Die durchschnittliche ordentliche Gewinnbesteuerung von in der Schweiz domizilierten Unternehmen ist laut KPMG im Jahresvergleich von 14,6 auf 14,4 % gesunken.
Die Zentralschweiz bleibt die Region mit den vorteilhaftesten Bedingungen. Die effektive Belastung, einschliesslich direkter Bundes-, Kantons- und Gemeindesteuern, lag 2024 laut dem BAK Taxation Index von BAK Economics zwischen 9,8 % und 11 %.
Für 2025 verzeichnete das Tessin den stärksten Rückgang um 3,11 Prozentpunkte. Basel-Landschaft reduzierte seinen Satz um 2,45 Punkte, ebenfalls gemäss KPMG.
Der aus der STAF resultierende Abwärtstrend nähert sich seinem Ende. Mehrere Kantone mit niedrigem Steuerniveau haben ihre Sätze im Rahmen der globalen Mindestbesteuerung angehoben, darunter Genf, das von 14 auf 14,7 % gestiegen ist.
Gewinnsteuersätze in der Schweiz: Vergleich zwischen den Kantonen (2025)
Die Gemeinde, eine oft unterschätzte Variable
Die Steuerbelastung variiert nicht nur je nach Kanton. Auch die Gemeinde des Sitzes spielt eine Rolle. Der Steuerwettbewerb zwischen den Kantonen führt zu grossen Disparitäten: Der Unterschied kann das Doppelte betragen.
Die ESTV nennt ein konkretes Beispiel für 2021. Eine Aktiengesellschaft mit einem Kapital von CHF 2 Millionen und einem Reingewinn von CHF 240'000 zahlt in Bellinzona insgesamt CHF 51'856 an Steuern. In Stans, im Kanton Nidwalden, zahlt dieselbe Gesellschaft CHF 28'910.
Um die kommunale Wirkung zu bewerten, führen Sie die Berechnung in jeder verglichenen Gemeinde mit unverändertem Gewinn, Kapital und Geschäftsjahr erneut durch.
Die Kapitalsteuer: Die zu integrierende wiederkehrende Belastung
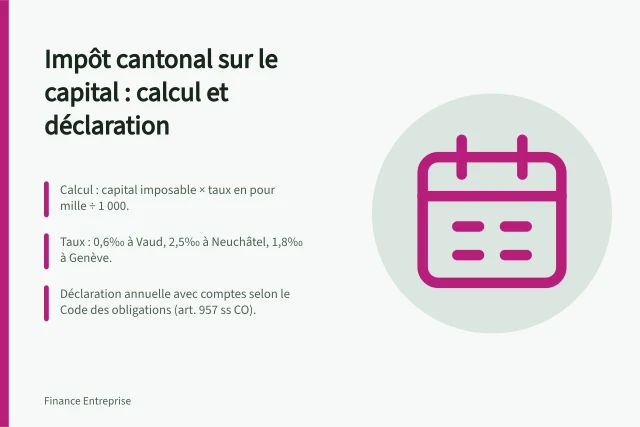
Unternehmen mit Sitz oder Betriebsstätte in der Schweiz unterliegen der Gewinnsteuer und der Kapitalsteuer. Letztere wird nur auf kantonaler und kommunaler Ebene erhoben.
Die steuerbare Basis entspricht dem Eigenkapital: Aktien- oder Stammkapital, Reserven und Gewinnvorträge. Die Sätze sind niedrig, aber die Steuer ist jährlich geschuldet und variiert von Kanton zu Kanton.
Beispiel: Bei CHF 250'000 Eigenkapital entspricht ein Satz von 0,06 %, wie im Kanton Waadt, einer jährlichen Steuer von CHF 150.
Gesellschaft und Geschäftsleitung: Zwei Steuerpflichtige, zwei Steuern
AGs und GmbHs werden als Unternehmen besteuert; Aktionäre und Gesellschafter als Privatpersonen. Diese Trennung schafft eine wirtschaftliche Doppelbesteuerung.
Der Gewinn der Gesellschaft unterliegt der direkten Bundessteuer von 8,5 % plus der variablen Kantonssteuer. Der Halter zahlt anschliessend eine Einkommenssteuer auf die ausgeschütteten Dividenden zu progressiven Sätzen.
Hinzu kommt die Vermögenssteuer des Aktionärs, berechnet auf dem Wert der Aktien. Für sehr gewinnstarke Gesellschaften kann diese Belastung hoch sein.
Die Arbitrage zwischen Lohn und Dividende ergibt sich aus dieser Mechanik: Die Vergütung ist bei der Gesellschaft abzugsfähig, die Dividende wird beim Halter besteuert. Beide Teile werden separat berechnet.
Abzüge und Anreize: Was die Bemessungsgrundlage reduzieren kann
Beim Jahresabschluss verfügen Treuhand und Unternehmen über一定的 Flexibilität. Sie können Rückstellungen für Vorräte und Debitoren, Abschreibungen und Ferienrückstellungen bilden.
Auf der Seite der strukturellen Massnahmen beeinflussen die STAF, die Patent Box und der Superabzug für Forschung und Entwicklung die steuerbare Basis.
Die globale Mindestbesteuerung der OECD (Säule 2) legt einen Mindestsatz von 15 % fest. Kantone mit niedrigem Steuerniveau passen ihre Sätze an, um sich diesem anzunähern und die gesamten Einnahmen aus dieser Erhöhung zu behalten; ein Viertel der vom Bund angeordneten zusätzlichen Steuer fliesst an diesen zurück.
Die Belastung schätzen: Praktische Methode in drei Schritten
Erster Schritt: Den Reingewinn und das Eigenkapital des Geschäftsjahres feststellen. Dies sind die beiden Grundlagen der Berechnungen.
Zweiter Schritt: Nutzen Sie den Bundesrechner der ESTV und dann den des Kantons, indem Sie die genaue Gemeinde und nicht den Hauptort eingeben. Der kantonale Rechner berücksichtigt die präzise Gemeinde und ihre Spezifika.
Dritter Schritt: Vergleichen Sie zwei Gemeinden bei konstanten Daten – Gewinn, Kapital, Geschäftsjahr. Dies ist die einzige Möglichkeit, die tatsächliche Wirkung des Standorts zu messen.
Häufige Fehler von KMU und Fragen an den Steuerexperten
Den Satz des Hauptorts mit dem kommunalen Satz verwechseln. Jeder veröffentlichte Wert bezieht sich auf den Kantonshauptort und gilt nicht für andere Gemeinden.
Die Kapitalsteuer vergessen. Sie wird jährlich auf kantonaler und kommunaler Ebene auf das Eigenkapital erhoben, unabhängig vom Gewinn.
Glauben, der Kanton allein bestimme die Rechnung. Auch die Gemeinde, das steuerbare Einkommen und der anwendbare Tarif fliessen in die Berechnung ein.
Die Doppelbesteuerung vernachlässigen: Gewinn bei der Gesellschaft, Dividende und Vermögen beim Aktionär. Beide Ebenen addieren sich auf denselben geschaffenen Wert.
Die Besteuerung bei einem Exit oder einer Domizilierung ausserkantonal unterschätzen. Dies sind heute zwei wichtige Punkte, auf die Unternehmer achten müssen.