Versicherungen und Vorsorge
Berufshaftpflichtversicherung: Pflichten für Schweizer KMU und Bescheinigung
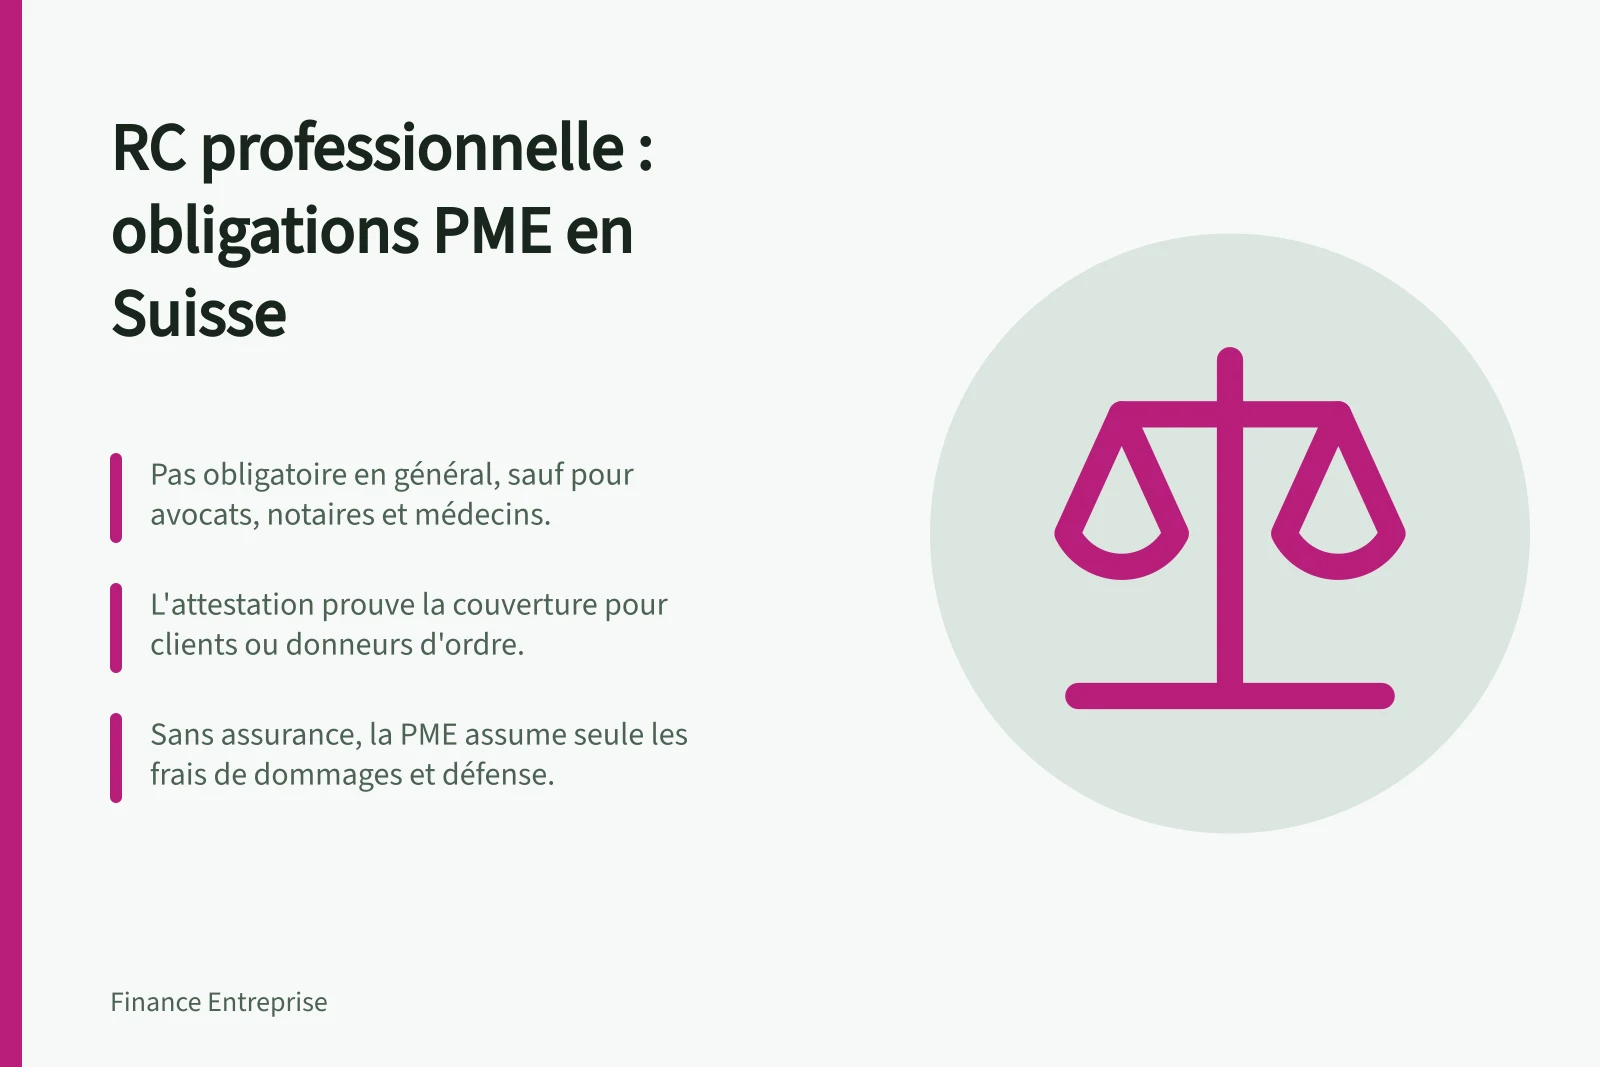
In der Schweiz ist die Betriebs- oder Berufshaftpflichtversicherung nicht generell gesetzlich vorgeschrieben.
Berufshaftpflicht: Eine gesetzliche Pflicht?
In der Schweiz ist die Betriebs- oder Berufshaftpflichtversicherung nicht generell gesetzlich vorgeschrieben. Bestimmte Berufsordnungen können jedoch eine Deckung vorschreiben, und auch Kunden können sie vertraglich zur Bedingung machen.
Die Berufshaftpflicht deckt Schäden ab, die Dritten im Rahmen der beruflichen Tätigkeit entstehen. Der Versicherungsvertrag untersteht dem Bundesgesetz über den Versicherungsvertrag (VVG).
Wann ist die Berufshaftpflicht obligatorisch?
Für Rechtsanwälte ergibt sich die Pflicht aus Art. 12 Bst. f des Bundesgesetzes über die Freizügigkeit der Anwältinnen und Anwälte (BGFA). Die Deckung muss an die Art und das Ausmass der Risiken der Tätigkeit angepasst sein; die Deckungssumme für schadenbringende Ereignisse pro Jahr muss mindestens CHF 1 Mio. betragen oder durch gleichwertige Sicherheiten ersetzt werden.
Im Gesundheitswesen bildet das Medizinalberufegesetz (MedBG) den bundesrechtlichen Rahmen, doch legen die kantonalen Regelungen fest, welche Tätigkeiten betroffen sind, und diese variieren von Kanton zu Kanton. Es gilt daher, die Vorschriften des jeweiligen Kantons für die ausgeübte Tätigkeit zu prüfen.
Für Ärzte, Architekten, Ingenieure, Treuhänder, Notare, Unternehmensberater und IT-Dienstleister werden spezielle Berufshaftpflichtversicherungen angeboten. Das Vorhandensein eines Angebots für diese Berufe bedeutet jedoch nicht automatisch, dass das Gesetz diese Versicherung vorschreibt.
Ein Kunde oder Auftraggeber kann eine Versicherung verlangen, auch wenn das Gesetz sie für das Unternehmen nicht vorschreibt. Im Bauwesen und in der Eventbranche fordern manche Auftraggeber eine Haftpflichtbescheinigung; für die meisten Unternehmen bleibt die Deckung fakultativ, kann aber je nach Tätigkeit empfohlen werden.
Gesetzliche Pflichten bezüglich der Berufshaftpflichtversicherung nach Berufen in der Schweiz
- Ärzte und Gesundheitsberufe
- Anwendbare kantonale Regelungen. Keine einheitliche bundesrechtliche Pflicht.
- Architekten, Ingenieure, Treuhänder, Notare
- Nicht bundesrechtlich obligatorisch, aber Deckung stark empfohlen oder von Kunden gefordert.
- IT-Dienstleister & Unternehmensberater
- Rechtlich fakultativ, aber oft vertraglich verlangt (z. B. im Bauwesen oder Eventbereich).
Wichtige Beträge und Anforderungen für die Berufshaftpflichtversicherung in der Schweiz
- Häufige Anforderung im Bauwesen
- Haftpflichtbescheinigung wird von Auftraggebern verlangt
- Häufigkeit gedeckter Schäden
- Personen-, Sach- und Vermögensschäden
Die Haftpflichtversicherungsbescheinigung: Wozu dient sie?
Die vom Versicherer ausgestellte Bescheinigung beweist, dass das Unternehmen über eine Haftpflichtversicherung verfügt. Kunden oder Auftraggeber können sie verlangen, insbesondere im Bauwesen und in der Eventbranche.
Sie enthält in der Regel die Identität des Versicherten, die gedeckten Tätigkeiten, den genannten Zeitraum, die vereinbarten Garantien und die Kontaktdaten des Versicherers. Der Inhalt hängt vom Versicherer und vom Vertrag ab; für Anwälte können kantonale Bestimmungen zudem Anforderungen stellen, insbesondere zum Inhalt der Bescheinigung.
Diese Angaben beschreiben die Deckung, beweisen aber allein nicht, dass eine gesetzliche Pflicht besteht. Bevor das Unternehmen die Bescheinigung übermittelt, kann es die Anforderungen des Kunden oder Auftraggebers prüfen und mit den Garantien seines Vertrags vergleichen.
Um sie zu erhalten, wendet sich das Unternehmen an seinen Versicherer. Dieser kann sie gemäss den vorgesehenen Modalitäten bereitstellen oder übermitteln; das Unternehmen kann sie anschliessend dem anfordernden Kunden aushändigen.
In der IT- oder Beratungsbranche kann der Hinweis, dass das Unternehmen versichert ist, bei Vertragsverhandlungen nützlich sein. Die Deckung kann auch Kunden und Partner beruhigen.
Vorgehen zum Erhalt einer Bescheinigung der Berufshaftpflichtversicherung
- Kontakt mit dem Versicherer aufnehmenBereitstellung der Bescheinigung anfordern.
- Inhalt der Bescheinigung prüfenBestätigen, dass Tätigkeiten, Zeitraum und Garantien korrekt aufgeführt sind.
- An Käufer oder Auftraggeber übermittelnDie den vertraglichen Anforderungen entsprechende Bescheinigung einreichen.
Was geschieht ohne Haftpflichtversicherung?
Wenn seine Tätigkeit einen Schaden bei Dritten verursacht, kann das Unternehmen für Forderungen im Zusammenhang mit Personen-, Sach- oder Vermögensschäden haftbar gemacht werden. Die Berufshaftpflicht kann Schäden decken, die Dritten im Rahmen der Unternehmenstätigkeit entstehen.
Je nach Vertrag kann die Haftpflichtversicherung begründete Forderungen übernehmen und das Unternehmen gegen unbegründete Forderungen verteidigen. Ohne Deckung trägt das Unternehmen die finanziellen Folgen des Schadens und die Verteidigungskosten selbst.
Ein Rechtsstreit oder ein erheblicher Sachschaden kann die Liquidität belasten und die Kontinuität des KMU gefährden.
Wie wählt man die richtige Deckung?
Die Betriebshaftpflicht deckt insbesondere Personen-, Sach- und Vermögensschäden, die Dritten durch die Tätigkeit, die Anlagen, die Gebäude oder die Produkte des Unternehmens entstehen. Die spezielle Berufshaftpflicht zielt auf die besonderen Risiken bestimmter Berufsausübungen ab.
Spezielle Berufshaftpflichtdeckungen werden insbesondere Ärzten, Architekten, Bau-, Elektro- oder Haustechnik-Ingenieuren, Treuhändern, Notaren, Unternehmensberatern und IT-Dienstleistern angeboten. Ein auf einen Beruf zugeschnittenes Angebot bedeutet nicht automatisch, dass die Deckung gesetzlich obligatorisch ist.
Das KMU kann die mit seiner Tätigkeit verbundenen Risiken identifizieren und die für seine Branche und seinen Kanton geltenden Anforderungen prüfen. Auch die Anfragen eines Kunden oder Auftraggebers können die erwartete Deckung bestimmen.
Die Deckungssumme hängt von den geltenden Anforderungen und dem Vertrag ab. Für Anwälte sieht das BGFA ein jährliches Minimum von CHF 1 Mio. vor; zudem sollten die Empfehlungen des Versicherers und die tätigkeitsspezifischen Anforderungen geprüft werden.