Contabilità e scritture
Quali scritture contabili per gli indipendenti in Svizzera?
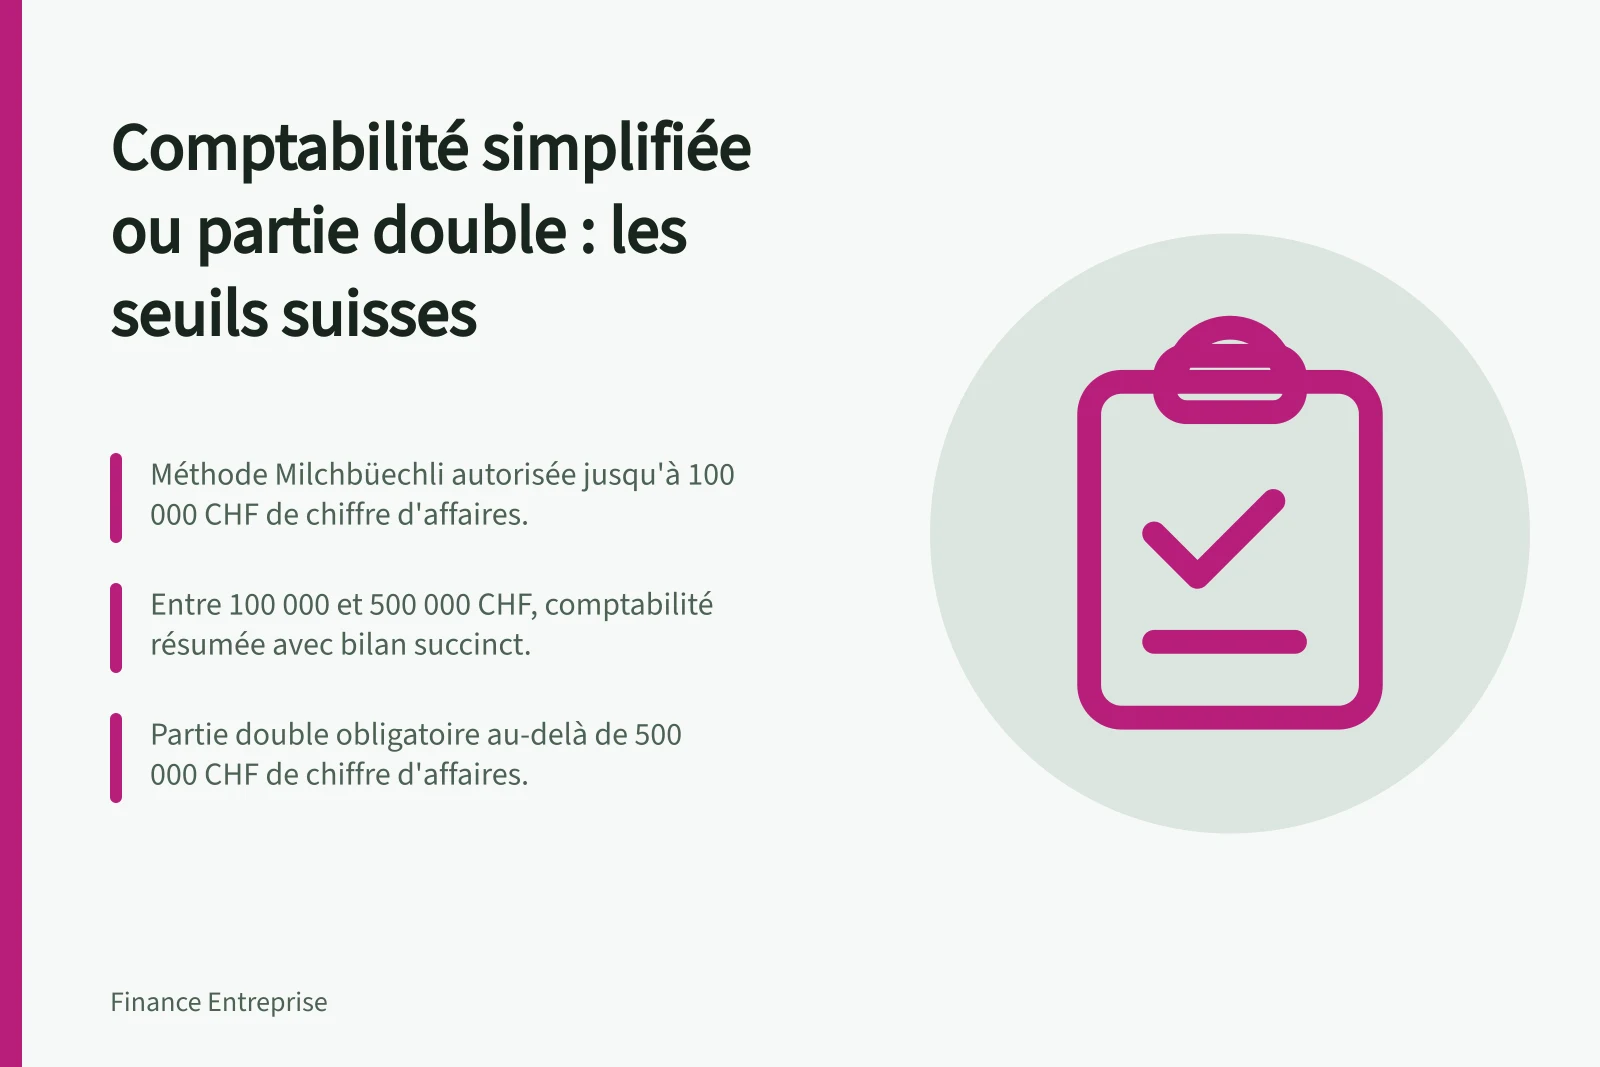
Il fatturato dell'ultimo esercizio determina il regime. Oltre 500'000 CHF, l'indipendente tiene una contabilità completa, in partita doppia, con bilancio e conto economico (art. 957 cpv. 1 n.
Scritture contabili per indipendenti: cosa si applica al vostro caso
Il fatturato dell'ultimo esercizio determina il regime. Oltre 500'000 CHF, l'indipendente tiene una contabilità completa, in partita doppia, con bilancio e conto economico (art. 957 cpv. 1 n. 1 CO).
Fino a 500'000 CHF inclusi, un'impresa individuale o una società di persone può tenere una contabilità semplificata: essa registra i ricavi, le spese e il patrimonio (art. 957 cpv. 2 CO).
Le persone giuridiche — SA, Sagl, società in accomandita per azioni e cooperative — tengono una contabilità completa indipendentemente dal loro fatturato. Le associazioni e le fondazioni non obbligate all'iscrizione nel registro di commercio beneficiano dell'agevolazione.
Regimi contabili in base al fatturato
- Contabilità semplificataFatturato ≤ 500'000 CHF: ricavi, spese e patrimonio (art. 957 cpv. 2 CO)
- Persone giuridicheContabilità completa indipendentemente dal fatturato
500'000 franchi di fatturato, non l'iscrizione nel registro di commercio
Un'impresa individuale esercitata in forma commerciale deve iscriversi nel registro di commercio a partire da 100'000 CHF di fatturato. L'obbligo di tenere libri completi inizia solo oltre i 500'000 CHF.
Dal 1° gennaio 2013, l'obbligo di tenere libri non dipende più da quello di iscriversi nel registro di commercio. È disciplinato dall'art. 931 cpv. 1 CO per l'impresa individuale, dall'art. 552 cpv. 2 CO per la società semplice e dall'art. 594 cpv. 3 CO per la società in accomandita semplice.
Le società semplici e in accomandita semplice devono iscriversi nel registro di commercio indipendentemente dal loro fatturato. Tengono libri completi solo oltre i 500'000 CHF di fatturato.
Soglie e termini da ricordare
- Iscrizione nel registro di commercio (impresa individuale)
- a partire da 100'000 CHF di fatturato
- Contabilità completa obbligatoria
- a partire da 500'000 CHF di fatturato
Sotto la soglia: ricavi, spese e patrimonio
La contabilità semplificata è una contabilità di cassa: registra gli importi effettivamente incassati o pagati, nonché il patrimonio (art. 957 cpv. 2 CO). Una fattura non pagata non vi figura quindi come movimento incassato o regolato.
Ad esempio, una vendita di 1'000 CHF pagata immediatamente è registrata come ricavo di 1'000 CHF. Forniture pagate immediatamente per 500 CHF sono registrate come spesa di 500 CHF; questi esempi sono al netto dell'IVA.
Anche senza l'obbligo formale di tenere libri, la contabilità deve rispettare i principi di regolarità e le regole dell'ordinanza sui libri commerciali. Sono possibili sanzioni penali e civili.
Sopra la soglia: giornale, mastro e documenti giustificativi
Ogni operazione interessa almeno due conti e il totale dei debiti equivale a quello dei crediti. Un'attività o un costo aumenta generalmente a debito; un passivo o un ricavo aumenta generalmente a credito.
I numeri seguenti seguono i conti mostrati negli esempi del piano dei conti svizzero per le PMI. Il conto preciso e il trattamento vanno adattati all'operazione e alla pratica.
Per forniture consumate, pagate via banca e senza IVA: a debito Costi per forniture, 500 CHF; a credito Banca, 500 CHF. Il costo aumenta a debito e il conto bancario, un'attività, diminuisce a credito.
Per una vendita di 1'000 CHF pagata immediatamente sul conto bancario, senza IVA: a debito Banca, 1'000 CHF; a credito 3400 Prestazioni, 1'000 CHF. Se il pagamento è ricevuto in contanti, è la cassa ad aumentare; un successivo versamento in banca è un trasferimento tra attività, non una seconda vendita.
Per una fattura di merci di 500 CHF al netto dell'IVA: alla ricezione, a debito 4200 Acquisti di merci e a credito 2000 Fornitori, per 500 CHF. Al pagamento, a debito 2000 Fornitori e a credito 1020 Banca, per 500 CHF.
Per una prestazione di 1'000 CHF fatturata al cliente al netto dell'IVA: a debito 1100 Clienti e a credito 3400 Prestazioni, per 1'000 CHF. Al regolamento, a debito Banca e a credito Clienti, per 1'000 CHF.
Una scrittura comprende una data, un riferimento al documento e una dicitura comprensibile. Nessuna scrittura avviene senza documento giustificativo; il giornale registra i movimenti in ordine cronologico prima della loro ripresa nel mastro, conto per conto.
Dal giustificativo ai conti annuali
- Documento giustificativo
- Giornale (cronologico)
- Mastro (conto per conto)
- Conti annuali (bilancio, conto economico)
Debitori, creditori, salari e scorte: i registri ausiliari
La tenuta dei libri include registri ausiliari per i debitori, i creditori, i salari e le scorte. Include anche le prestazioni non fatturate.
Le differenze tra la contabilità dei salari e la contabilità finanziaria devono essere documentate e regolarizzate senza indugio. Il registro principale e i registri ausiliari sono documenti ufficiali ai sensi del Codice penale.
Cosa deve produrre la contabilità alla fine dell'esercizio
La tenuta dei libri sfocia in un inventario (art. 958c cpv. 2 CO), un bilancio completo e un conto economico. I relativi documenti giustificativi devono essere stabiliti e conservati.
I conti annuali comprendono il bilancio (art. 959 CO), il conto economico (art. 959b CO) e l'appendice (art. 959c CO). L'appendice contiene le informazioni complementari necessarie alla comprensione dei conti.
Le imprese soggette alla revisione ordinaria producono anche un rendiconto finanziario e informazioni più dettagliate. Alcune PMI applicano volontariamente gli Swiss GAAP FER, un quadro di riferimento più esigente del solo CO.
Produzione dei conti annuali
- Inventario (art. 958c cpv. 2 CO)
- Bilancio (art. 959 CO)
- Conto economico (art. 959b CO)
- Appendice (art. 959c CO)
- Rendiconto finanziario (revisione ordinaria)
Conservare dieci anni: carta, supporto elettronico e tracciabilità
I documenti contabili e i rapporti legati alla contabilità dell'impresa devono essere conservati per almeno dieci anni (art. 958f CO).
L'archiviazione elettronica è ammessa. Disposizioni speciali si applicano ai documenti conservati su supporto elettronico o sotto qualsiasi forma equivalente (art. 958f cpv. 3 CO).
Articolare tenuta dei libri e liquidazioni IVA
L'assoggettamento all'IVA concerne in principio le imprese il cui fatturato annuo supera i 100'000 CHF; esistono eccezioni. Le aliquote citate per le operazioni imponibili includono l'8,1%, il 2,6% e il 3,8%, a seconda dell'operazione.
Con il metodo effettivo, una vendita imponibile si contabilizza separando il prodotto al netto dell'IVA dall'IVA fatturata: a debito Clienti per l'importo fatturato, a credito Prestazioni per l'importo al netto dell'IVA e a credito IVA dovuta per l'imposta. Il conto 2200 è citato come conto di IVA dovuta; i conti dell'imposta precedente servono a registrare l'IVA recuperabile sugli acquisti.
Per un acquisto soggetto all'IVA, l'importo al netto dell'imposta va al conto di costo, di acquisto o di attività interessato; l'imposta precedente è addebitata e l'importo totale è accreditato a Fornitori o a Banca. Sul metodo effettivo, l'IVA da versare corrisponde all'IVA dovuta meno l'imposta precedente.
L'Amministrazione federale delle contribuzioni (AFC) permette la liquidazione secondo le controprestazioni convenute, determinate dalle fatture, o ricevute, determinate dai pagamenti. Il metodo effettivo è il metodo standard indicato dall'AFC; la maggior parte delle imprese assoggettate liquida trimestralmente secondo questo metodo.
Il metodo dell'aliquota sull'imposta netta dovuta (IND) applica un'aliquota al fatturato lordo, IVA inclusa, piuttosto che calcolare separatamente l'IVA dovuta e l'imposta precedente su ogni operazione. Gli estratti citano anche le aliquote forfettarie come altro metodo di liquidazione.
Cosa verifica il fisco cantonale nelle vostre scritture
L'AFC può in particolare chiedere i bilanci e i conti economici dettagliati, le schede dei conti con codice IVA, la documentazione utilizzata per le liquidazioni e i documenti contabili dei sistemi principali e ausiliari.
I documenti citati comprendono anche la conciliazione annuale del fatturato, la conciliazione dell'imposta precedente, i giustificativi di cassa, gli inventari e copie di fatture clienti e fornitori. L'AFC comunica i documenti da preparare al momento della fissazione dell'appuntamento di controllo.
La guida della dichiarazione fiscale degli indipendenti 2024 dell'amministrazione fiscale cantonale di Ginevra tratta dei contribuenti obbligati a tenere libri. Una contabilità non conforme o priva di giustificativi espone a sanzioni penali e civili.
Quando è richiesta una revisione, l'organo di revisione verifica la conformità dei conti e l'esistenza di un sistema di controllo interno (SCI).
Controllo fiscale: documenti da preparare
- Bilanci e conti economici dettagliati
- Schede dei conti con codice IVA
- Documentazione delle liquidazioni IVA
- Documenti contabili dei sistemi principali e ausiliari
- Conciliazione annuale del fatturato
- Conciliazione dell'imposta precedente
- Giustificativi di cassa
- Inventari
- Copie di fatture clienti e fornitori