Assicurazioni e previdenza
Assicurazione RC professionale: obblighi e attestato
In Svizzera, l’assicurazione RC aziendale o professionale non è prescritta in modo generale.
Responsabilità civile professionale: un obbligo di legge?
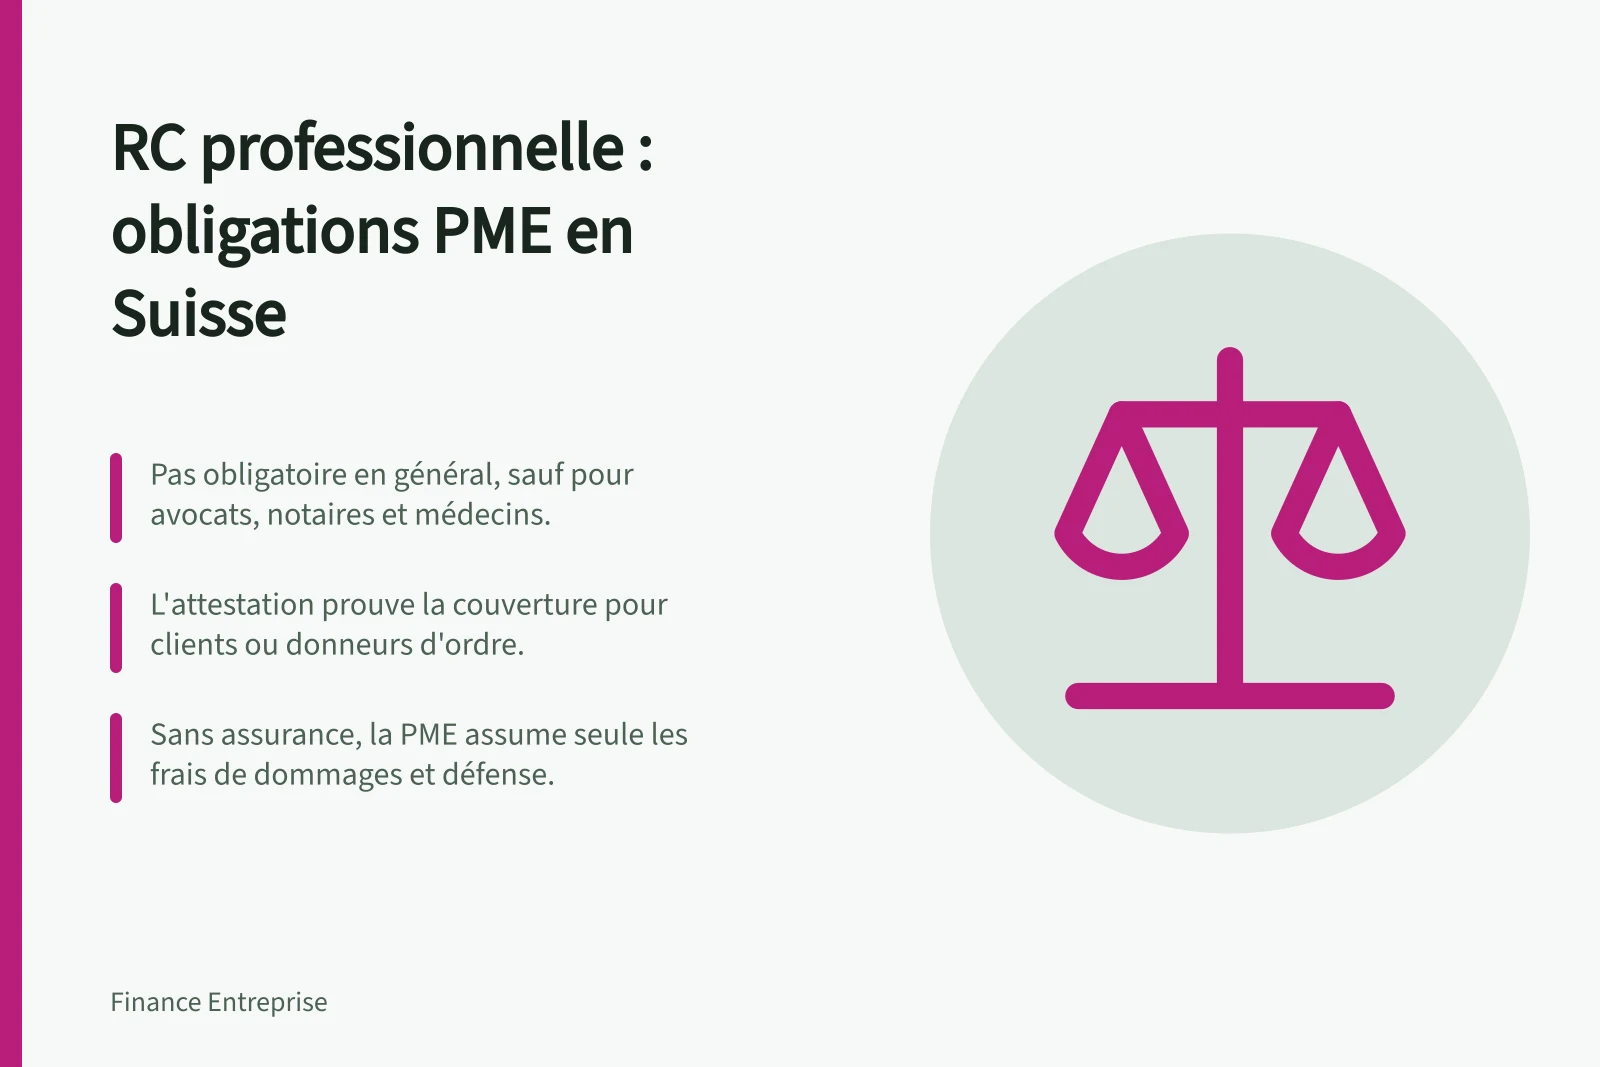
In Svizzera, l’assicurazione RC aziendale o RC professionale non è prescritta in modo generale. Norme specifiche per determinate professioni possono tuttavia imporre una copertura, mentre un cliente può farne un requisito contrattuale.
La RC professionale copre i danni causati a terzi nell’ambito dell’attività. La Legge federale sul contratto d’assicurazione (LCA) disciplina il contratto assicurativo.
In quali casi la RC professionale è obbligatoria?
Per gli avvocati, l’obbligo figura all’art. 12, lett. f, della Legge federale sulla libera circolazione degli avvocati (LLCA). La copertura deve essere adeguata alla natura e all’entità dei rischi dell’attività. L’importo che copre gli eventi dannosi per un anno deve ammontare ad almeno un milione di franchi.
Il Cantone Vaud prevede un requisito assicurativo per gli organizzatori di corse: per ottenere il riconoscimento di un’autorizzazione extracantonale di organizzatore di corse, l’impresa deve allegare un attestato che dimostri un’assicurazione RC professionale di CHF 5’000’000 all’anno, che copra i rischi legati alla sua attività per la durata dell’autorizzazione. La domanda va presentata alla Polizia cantonale del commercio (vd.ch).
Un cliente o un committente può esigere un’assicurazione anche se la legge non la impone all’impresa. Nell’edilizia e nell’organizzazione di eventi, alcuni richiedono un attestato RC; per la maggior parte delle imprese, la copertura rimane facoltativa, ma può essere raccomandata a seconda dell’attività.
L’attestato di assicurazione RC: a cosa serve?
Emesso dall’assicuratore, l’attestato prova che l’impresa dispone di un’assicurazione RC. Clienti o committenti possono richiederlo, in particolare nell’edilizia e nell’organizzazione di eventi.
Indica generalmente l’identità dell’assicurato, le attività coperte, il periodo menzionato, le garanzie sottoscritte e i dati di contatto dell’assicuratore.
Il cliente o il committente può così verificare le attività dichiarate, il periodo menzionato e, a seconda del documento fornito, gli importi o i massimali di garanzia. Prima di trasmettere l’attestato, l’impresa confronta questi elementi con le garanzie del proprio contratto e avvisa il suo assicuratore se sviluppa una nuova attività.
Per ottenerlo, l’impresa si rivolge al suo assicuratore. Questi può metterlo a disposizione o trasmetterlo secondo le modalità previste; l’impresa può poi consegnarlo al cliente che lo richiede.
Nel settore informatico o della consulenza, segnalare che l’impresa è assicurata può essere utile durante una negoziazione contrattuale. La copertura può anche rassicurare i clienti e i partner.
Senza assicurazione RC: responsabilità e sanzioni
Se la sua attività causa un danno a un terzo, l’impresa potrebbe dover rispondere di pretese legate a danni corporali, materiali o economici. La RC professionale può coprire i danni causati a terzi nell’ambito dell’attività dell’impresa.
A seconda del contratto, l’assicurazione RC può farsi carico delle pretese fondate e difendere l’impresa contro le pretese infondate. Senza copertura, l’impresa assume da sé le conseguenze finanziarie del sinistro e le spese di difesa.
Quando l’assicurazione è legalmente obbligatoria, la mancanza di copertura può esporre l’impresa o il professionista a ulteriori conseguenze previste dalle norme applicabili.
Una controversia o un danno materiale importante possono pesare sulla liquidità e minacciare la continuità della PMI.
Vantaggi e rischi senza assicurazione RC professionale
- Vantaggi dell'assicurazione RC professionaleCopertura dei danni corporali, materiali ed economici; presa a carico delle spese di difesa; credibilità presso i clienti.
- Rischi senza assicurazione RC professionaleResponsabilità totale dei costi in caso di sinistro; minaccia alla liquidità e alla continuità dell'impresa; eventuali sanzioni se sussiste un obbligo legale.
Come scegliere la propria copertura RC?
La RC aziendale copre in particolare i danni corporali, materiali ed economici causati a terzi dall’attività, dagli impianti, dagli edifici o dai prodotti dell’impresa. La RC professionale speciale mira ai rischi particolari legati all’esercizio di determinati mestieri.
Coperture RC professionali speciali sono proposte in particolare ai medici, architetti, ingegneri civili, elettricisti o tecnici edili, fiduciari, notai, consulenti aziendali e fornitori di servizi informatici. Un’offerta destinata a una professione non significa, di per sé, che la copertura sia legalmente obbligatoria.
La PMI identifica i rischi legati alla sua attività e verifica i requisiti applicabili al suo settore e al suo Cantone, in particolare presso l’autorità che rilascia l’autorizzazione all’esercizio. Le richieste di un cliente o di un committente determinano anche la copertura attesa.
L’importo della garanzia dipende dai requisiti applicabili e dal contratto. Per gli avvocati, l’importo che copre gli eventi dannosi per un anno deve ammontare ad almeno un milione di franchi.
Professioni con copertura RC professionale speciale raccomandata
- MediciSì – copertura specifica ai rischi medici
- ArchitettiSì – copertura per errori di progettazione
- Ingegneri civiliSì – copertura legata ai progetti strutturali
- Consulenti aziendaliSì – copertura per consigli errati
- Fornitori di servizi informaticiSì – copertura per vulnerabilità tecniche o perdita di dati