Fiscalità cantonale
Fiscalità delle PMI: comprendere l’imposizione cantonale in Svizzera
Una SA o una Sagl non paga un’imposta unica sugli utili. Tre livelli le tassano: Confederazione, Cantone e Comune. Ciascuno dispone di proprie competenze in materia di prelievo.
Perché la fiscalità delle PMI non si basa su un’unica aliquota
Una SA o una Sagl non paga un’imposta unica sugli utili. Tre livelli le tassano: Confederazione, Cantone e Comune. Ciascuno dispone di proprie competenze in materia di prelievo.
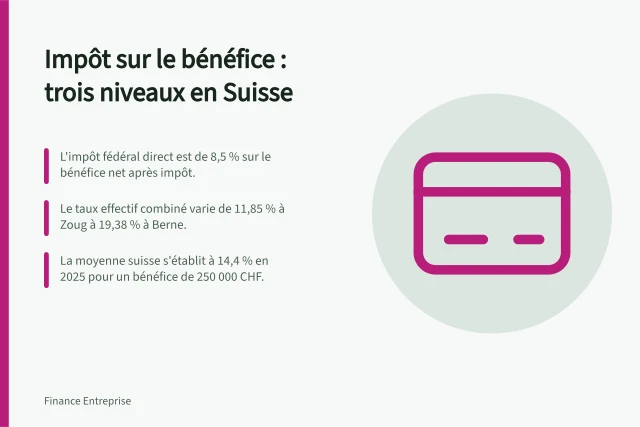
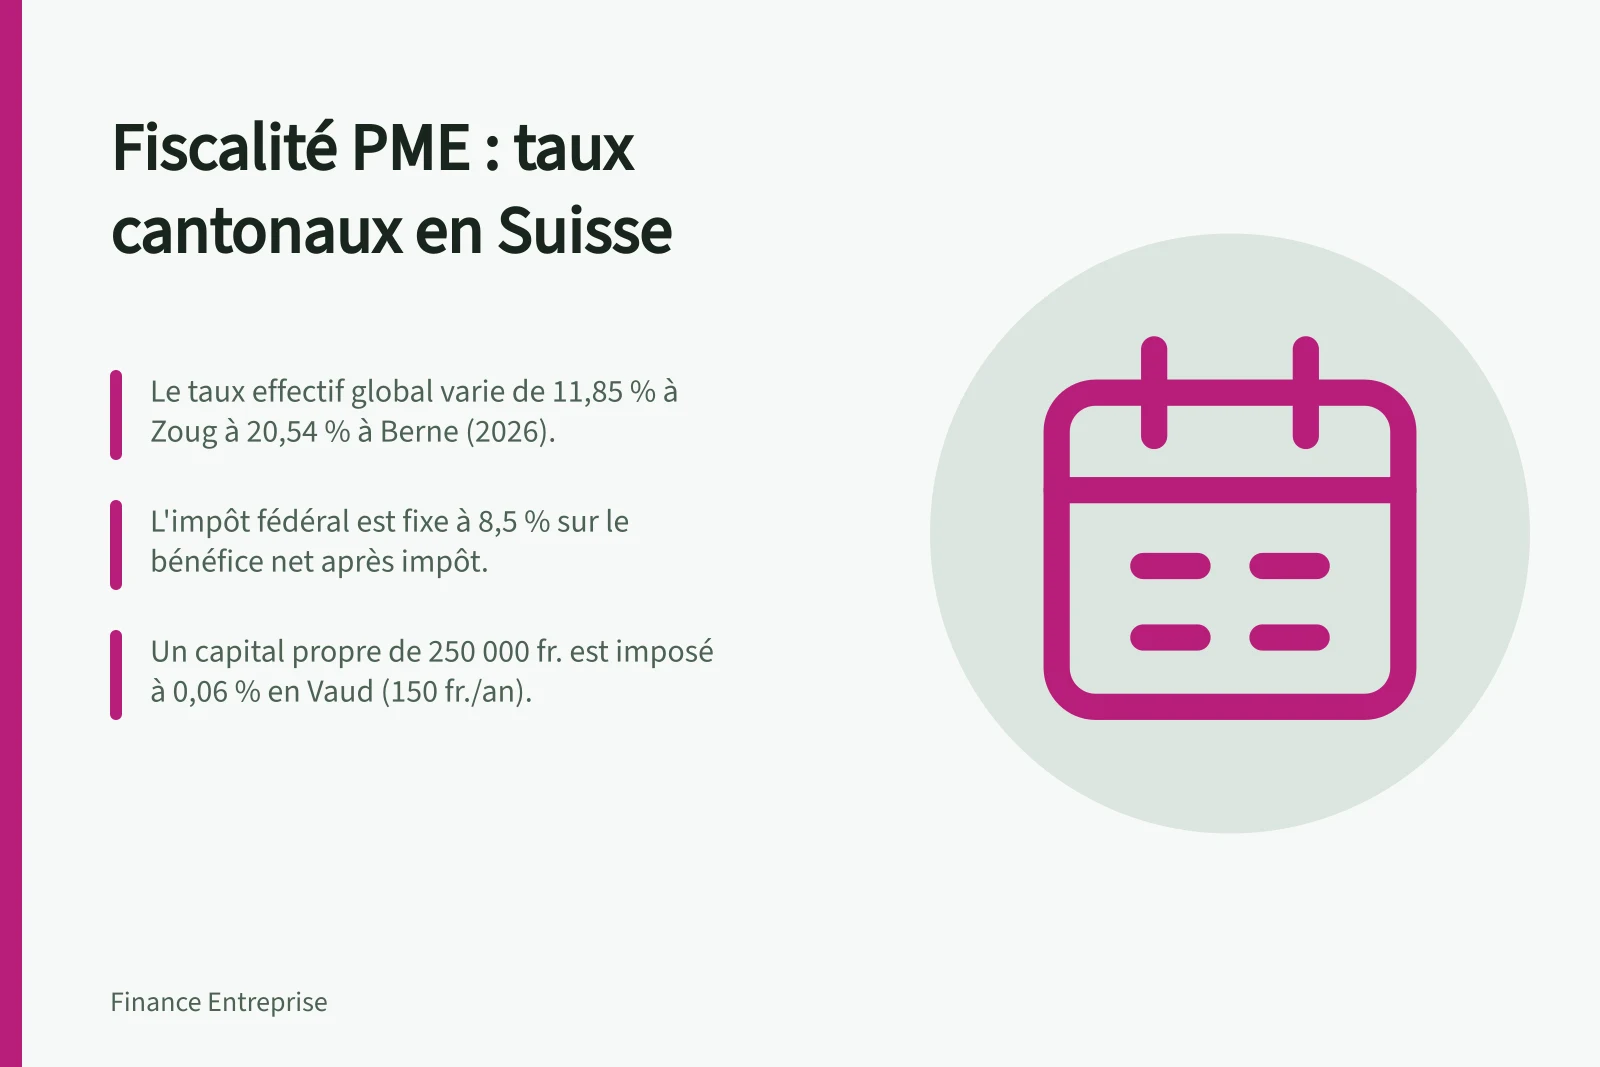
L’imposta federale diretta ammonta all’8,5% sull’utile netto dopo imposte. Questa aliquota è valida in tutta la Svizzera. I Cantoni non possono modificarla.
L’onere fiscale complessivo dipende poi dal Cantone e dal Comune della sede sociale. La differenza tra le varie sedi può essere anche del doppio.
Confederazione, Cantone, Comune: chi preleva cosa
L’imposta federale diretta sugli utili è disciplinata dalla legge federale sull’imposta federale diretta. Con un’aliquota dell’8,5% sull’utile netto dopo imposte, essa corrisponde a circa il 7,83% dell’utile prima delle imposte, poiché l’imposta stessa è deducibile.
Ogni Cantone fissa la propria aliquota d’imposta sugli utili, l’imposta sul capitale e i relativi meccanismi complementari. Lo fa nel quadro della Costituzione federale e della legge sull’armonizzazione delle imposte dirette.
I Comuni applicano un moltiplicatore all’aliquota cantonale di base. I tre livelli si cumulano per determinare l’onere fiscale globale della società.
La Confederazione percepisce l’imposta federale diretta sugli utili delle persone giuridiche. I Cantoni stabiliscono la tassazione e riscuotono questa imposta per suo conto, sotto la sua sorveglianza.
Aliquota effettiva, scala progressiva e deducibilità
Un’aliquota indicata non corrisponde alla fattura finale. Le imposte federali, cantonali e comunali sugli utili sono generalmente deducibili fiscalmente. L’onere effettivo è quindi inferiore alle aliquote legali.
La classifica dei Cantoni si basa sulle aliquote massime. Una PMI può beneficiare di una scala inferiore. L’aliquota applicabile varia in base all’utile realizzato e al Comune della sede.
Ogni valore di un comparativo fa riferimento al capoluogo cantonale, non a tutti i Comuni del Cantone. Confrontate due Comuni con utile, capitale ed esercizio fiscale identici.
Cosa rivelano le differenze tra Cantoni
Nel Swiss Tax Report 2025 di KPMG, Zugo presenta l’aliquota d’imposizione sugli utili più interessante, pari all’11,85%. Berna (20,54%), Zurigo (19,61%) e il Vallese (17,12%) figurano in fondo alla classifica.
La tassazione ordinaria media degli utili delle imprese domiciliate in Svizzera è diminuita, passando dal 14,6% al 14,4% su base annua secondo KPMG.
La Svizzera centrale rimane la regione più vantaggiosa. L’onere effettivo, comprensivo di imposte federali, cantonali e comunali, si situa tra il 9,8% e l’11% nel 2024 secondo il BAK Taxation Index di BAK Economics.
Per il 2025, il Ticino ha registrato il calo più marcato, di 3,11 punti percentuali. Basilea Campagna ha ridotto la sua aliquota di 2,45 punti, sempre secondo KPMG.
La tendenza al ribasso derivante dalla RFFA sta volgendo al termine. Diversi Cantoni a bassa fiscalità hanno aumentato le loro aliquote nell’ambito dell’imposizione minima globale, tra cui Ginevra, passata dal 14% al 14,7%.
Aliquota d’imposizione sugli utili in Svizzera: confronto tra Cantoni (2025)
Il Comune, una variabile spesso sottovalutata
L’onere fiscale non varia solo in base al Cantone. Anche il Comune della sede conta. La concorrenza fiscale tra Cantoni genera una grande disparità: la differenza può arrivare al doppio.
L’AFC fornisce un esempio concreto per il 2021. Una società anonima dotata di un capitale di CHF 2 milioni e che realizza CHF 240'000 di utile netto paga CHF 51'856 di imposte totali a Bellinzona. A Stans, nel Canton Nidvaldo, la stessa società paga CHF 28'910.
Per valutare l’effetto comunale, ricalcolate l’importo in ogni Comune mantenendo invariati utile, capitale ed esercizio.
L’imposta sul capitale: l’onere ricorrente da integrare
Le imprese con sede o stabilimento stabile in Svizzera sono soggette all’imposta sugli utili e all’imposta sul capitale. Quest’ultima viene prelevata solo a livello cantonale e comunale.
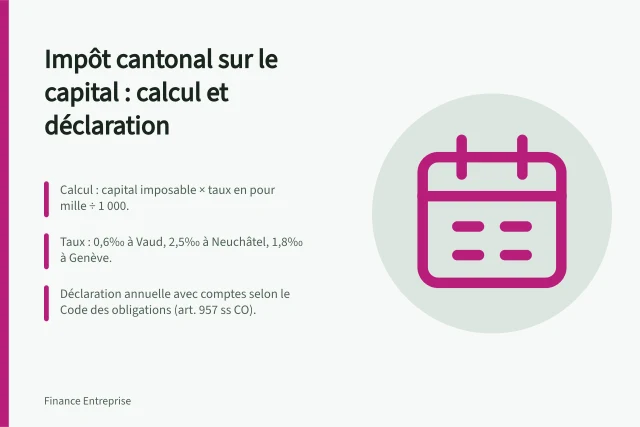
La base imponibile corrisponde al capitale proprio: capitale sociale o azioni, riserve e utili riportati. Le aliquote sono basse, ma l’imposta è dovuta ogni anno e varia da un Cantone all’altro.
Esempio: per CHF 250'000 di capitale proprio, un’aliquota dello 0,06%, come nel Canton Vaud, rappresenta un’imposta annuale di CHF 150.
Società e dirigente: due contribuenti, due imposte
Le SA e le Sagl sono tassate come imprese; gli azionisti e i soci lo sono come persone fisiche. Questa separazione crea una doppia imposizione economica.
L’utile della società è soggetto all’imposta federale diretta dell’8,5% più l’imposta cantonale variabile. Il titolare paga poi un’imposta sul reddito sui dividendi distribuiti, ad aliquote progressive.
A ciò si aggiunge l’imposta sulla fortuna dell’azionista, calcolata sul valore delle azioni. Per le società molto redditizie, questo onere può essere elevato.
L’arbitraggio tra salario e dividendo deriva da questa meccanica: la remunerazione è deducibile presso la società, il dividendo è tassato presso il titolare. I due aspetti vengono calcolati separatamente.
Deduzioni e incentivi: cosa può ridurre la base imponibile
Alla chiusura dei conti, il fiduciario e l’impresa dispongono di una certa flessibilità. Possono costituire accantonamenti per scorte e debitori, ammortamenti e accantonamenti per vacanze.
Dal lato degli strumenti strutturali, la RFFA, la Patent Box e la super-deduzione per la ricerca e lo sviluppo influenzano la base imponibile.
L’imposizione minima globale dell’OCSE (Pilastro 2) fissa un’aliquota minima del 15%. I Cantoni a bassa fiscalità adattano le loro aliquote per avvicinarsi a questa soglia e conservare la totalità delle entrate derivanti da questo aumento; un quarto dell’imposta supplementare ordinata dalla Confederazione spetta a quest’ultima.
Stimare il proprio onere: metodo pratico in tre fasi
Prima fase: determinare l’utile netto e il capitale proprio dell’esercizio. Queste sono le due basi di calcolo.
Seconda fase: utilizzare il simulatore federale dell’AFC, poi quello del Cantone, inserendo il Comune esatto e non il capoluogo. Il simulatore cantonale tiene conto del Comune preciso e delle sue specificità.
Terza fase: confrontare due Comuni a dati costanti — utile, capitale, esercizio. È l’unico modo per misurare l’effetto reale della sede.
Errori frequenti delle PMI e domande da porre al fiscalista
Confondere l’aliquota del capoluogo con quella comunale. Ogni valore pubblicato corrisponde al capoluogo cantonale e non si applica agli altri Comuni.
Dimenticare l’imposta sul capitale. Viene prelevata ogni anno a livello cantonale e comunale, sul capitale proprio, indipendentemente dall’utile.
Credere che il Cantone sia sufficiente a determinare la fattura fiscale. Anche il Comune, l’utile imponibile e la scala applicabile entrano nel calcolo.
Trascurare la doppia imposizione: utile presso la società, dividendo e fortuna presso l’azionista. I due livelli si cumulano sullo stesso valore creato.
Sottovalutare l’imposizione in caso di exit o di domiciliazione extra-cantonale. Si tratta oggi di due punti di attenzione maggiori per gli imprenditori.