Fiscalità cantonale
Imposta cantonale sul capitale delle PMI in Svizzera: calcolo VD/NE/GE
La Confederazione non preleva alcuna imposta sul capitale: l’imposta federale diretta grava esclusivamente sull’utile.
Cosa comprende l’imposta cantonale sul capitale per una SA o una Sagl
La Confederazione non preleva alcuna imposta sul capitale: l’imposta federale diretta grava esclusivamente sull’utile. L’imposta sul capitale è di competenza del Cantone e del Comune, e si aggiunge all’imposta sull’utile.
A Neuchâtel, le imposte dirette di una persona giurica comprendono le imposte cantonali e comunali sull’utile e sul capitale, nonché l’imposta federale diretta sull’utile.
La base imponibile è il proprio capitale imponibile, non il risultato dell’esercizio. A Ginevra, l’imposta sul capitale si basa sul proprio capitale dell’impresa.
Sono interessate in particolare le società anonime, le società in accomandita per azioni, le Sagl e le società cooperative, nonché le associazioni, le fondazioni e altre persone giuridiche.
Nel Vaud, la Legge sulle imposte dirette cantonali (LI), in particolare il suo art. 84, riguarda le persone giuridiche assoggettate. A Ginevra, l’imposta sul capitale delle persone giuridiche rientra anch’essa nel diritto cantonale.
Verificare se la vostra PMI è assoggettata nel Cantone
Nel Vaud, il collegamento personale deriva dalla sede sociale o dall’amministrazione effettiva nel Cantone. Una persona giuridica senza sede né amministrazione effettiva nel Cantone può esservi assoggettata a causa di un collegamento economico.
A Neuchâtel, la sede sociale, l’amministrazione effettiva o un collegamento economico possono comportare l’assoggettamento. Il Cantone cita in particolare la succursale commerciale e la detenzione di un immobile come esempi di collegamento economico.
Le persone giuridiche interessate a Neuchâtel devono compilare una dichiarazione fiscale. La sede sociale, l’amministrazione effettiva e i legami economici con il Cantone determinano quindi l’assoggettamento.
Partire dal bilancio per determinare il capitale imponibile
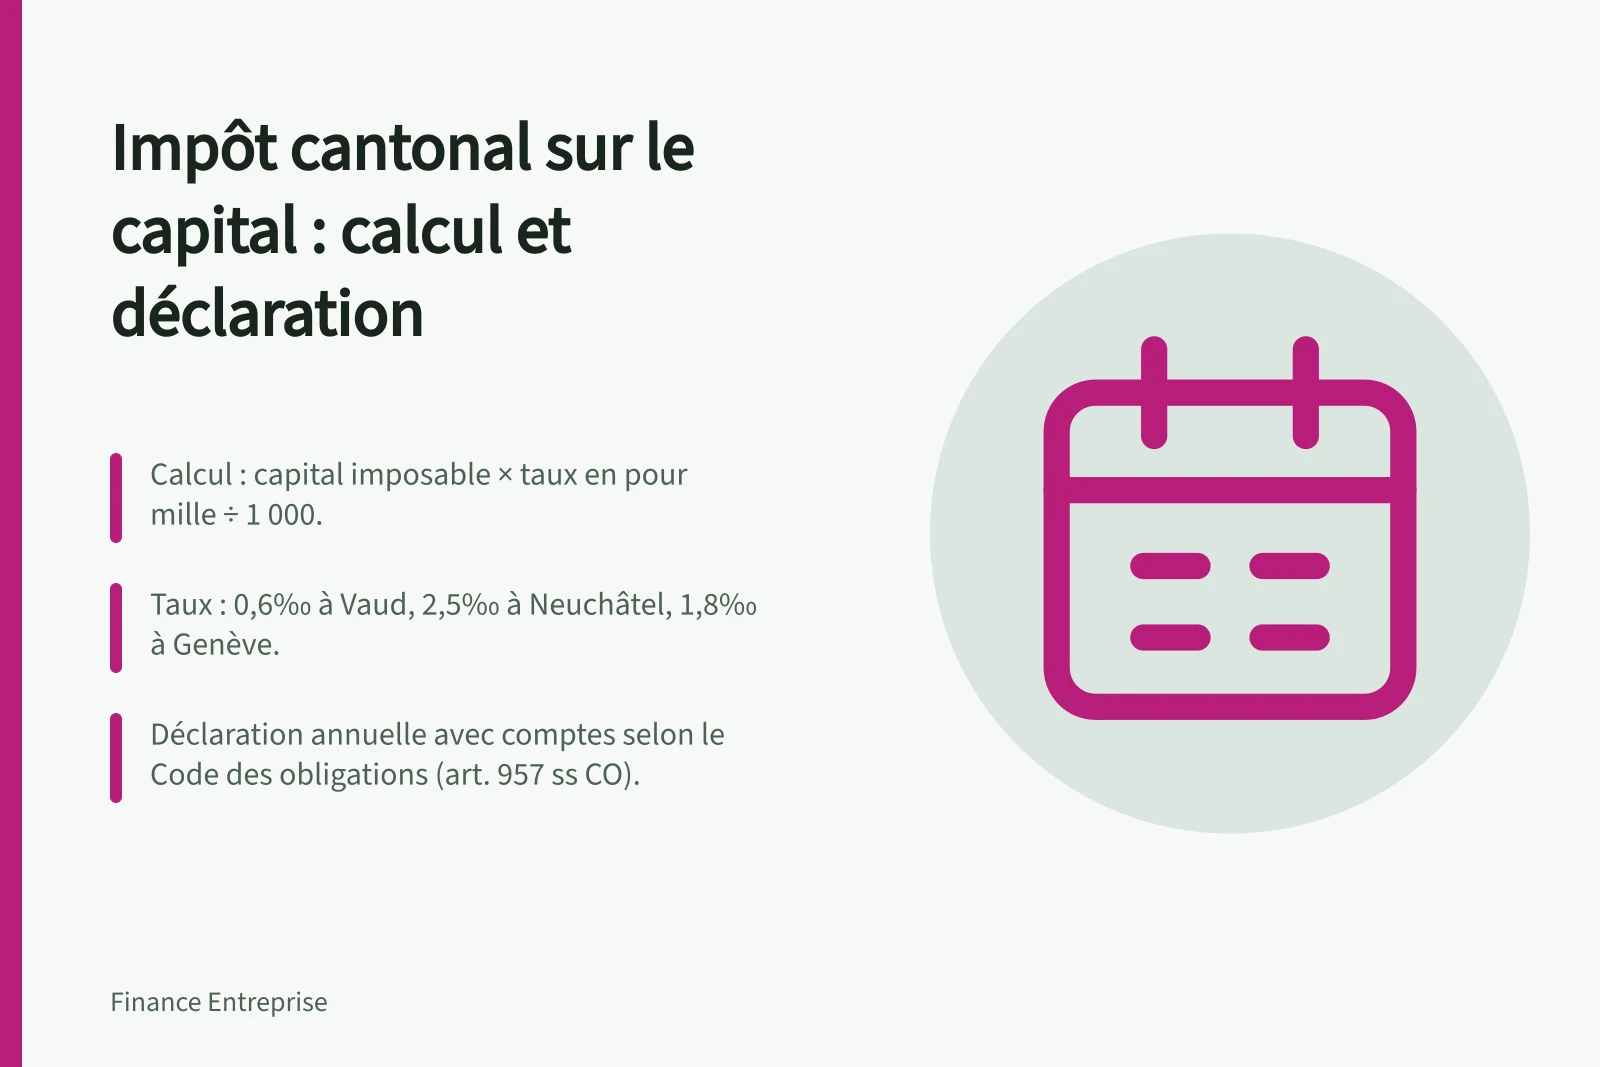
I conti annuali comprendono il bilancio, il conto economico e l’allegato. A Neuchâtel, devono essere allegati alla dichiarazione fiscale.
I conti annuali sono stabiliti secondo le disposizioni del Codice delle obbligazioni, art. 957 ss CO. Il bilancio permette di identificare il proprio capitale, mentre l’imposta grava sul capitale imponibile.
Nel Vaud, le scale e le deduzioni sono indicizzate conformemente all’art. 60 LI. Il capitale imponibile serve da base per l’aliquota cantonale, cui si aggiungono i centesimi addizionali applicabili.
Calcolare l’imposta con l’aliquota cantonale e i centesimi comunali
Il calcolo di base consiste nel moltiplicare il capitale imponibile per l’aliquota cantonale. I centesimi addizionali cantonali e comunali si aggiungono secondo le regole applicabili al Cantone e al Comune.
Nel Vaud, l’aliquota è dello 0,6 ‰ dal 2019. Il calcolo di base è quindi: capitale imponibile × 0,6 ‰, seguito dall’aggiunta dei centesimi applicabili.
A Neuchâtel, l’imposta sul capitale ammonta al 2,5 ‰ del capitale imponibile. Il calcolo di base è: capitale imponibile × 2,5 ‰, seguito dalla presa in considerazione dei centesimi addizionali applicabili.
A Ginevra, l’aliquota di base è dell’1,8 ‰ per le società di capitali e le cooperative. Il Cantone indica un’aliquota effettiva di circa lo 0,4 % tenendo conto dei centesimi addizionali cantonali e comunali.
A Ginevra, l’importo finale dipende quindi dall’aliquota cantonale, integrata dai centesimi addizionali cantonali e comunali applicabili.
Per confrontare due sedi, prendete in considerazione lo stesso anno fiscale, lo stesso capitale imponibile e il Comune interessato. Il capoluogo cantonale costituisce solo un punto di riferimento.
Aliquote dell’imposta cantonale sul capitale per le PMI nel Vaud, a Neuchâtel e a Ginevra
Aliquote effettive dell’imposta sul capitale in Svizzera (con centesimi addizionali)
- Neuchâtel2,5 ‰ + centesimi comunali
- Vaud0,6 ‰ + centesimi comunali
- Ginevracirca 0,4 % (inclusi centesimi cantonali e comunali)
Imputare l’imposta sull’utile per evitare una doppia imposizione
Nel Vaud, l’imposta cantonale e comunale sull’utile dovuta dalle società di capitali e dalle cooperative viene imputata sull’imposta sul capitale. L’onere netto dipende quindi anche dall’imposta sull’utile del periodo.
A Ginevra, l’imputazione era limitata a 8’500 CHF per il periodo fiscale 2020. Corrisponde al 25 % dell’imposta cantonale e comunale sull’utile nel 2021, al 50 % nel 2022, al 75 % nel 2023 e al 100 % dal 2024.
Calcolate separatamente l’imposta sull’utile e quella sul capitale prima di stabilire l’importo netto. A Ginevra, dal periodo fiscale 2024, la riduzione dell’imposta sul capitale può raggiungere il 100 % dell’imposta cantonale e comunale sull’utile.
Riduzione dell’imposta sul capitale a Ginevra in base al periodo fiscale
- 2020Periodo fiscale — Limitata a 8’500 CHF
- 2021Periodo fiscale — 25 % dell’imposta sull’utile
- 2022Periodo fiscale — 50 % dell’imposta sull’utile
- 2023Periodo fiscale — 75 % dell’imposta sull’utile
- 2024Periodo fiscale e successivi — 100 % dell’imposta sull’utile
Vantaggi e vincoli dell’imputazione dell’imposta sull’utile sul capitale
- Pro
- Riduzione della doppia imposizione a Ginevra a partire dal 2024
- Pro
- Migliore controllo del costo fiscale per le imprese redditizie
- Contro
- Limitazione temporanea dell’imputazione a Ginevra (fino al 2023)
- Contro
- Necessità di calcoli separati per ogni imposta (utile e capitale)
Collegare l’esercizio commerciale al corretto periodo fiscale
Sia nel Vaud che a Neuchâtel, il periodo fiscale corrisponde all’esercizio commerciale. L’imposta sul capitale viene fissata e prelevata per ogni periodo.
A Neuchâtel, una chiusura nel primo semestre collega la società al periodo fiscale precedente. Una chiusura dopo il 30 giugno la collega al periodo in corso.
Un esercizio dal 1° aprile 2024 al 31 marzo 2025 corrisponde quindi al periodo fiscale 2024. Un esercizio dal 1° settembre 2024 al 31 agosto 2025 corrisponde al periodo fiscale 2025.
A Neuchâtel, per un esercizio di più o meno dodici mesi, l’imposta viene aumentata o ridotta di conseguenza.
Compilare e trasmettere la dichiarazione annuale
A Neuchâtel, ogni persona giuridica deve depositare ogni anno una dichiarazione completa e conforme, accompagnata dal bilancio, dal conto economico e dall’allegato. Il Servizio delle contribuzioni mette a disposizione l’applicazione PM-TAX.
PM-TAX permette di compilare la dichiarazione con un assistente; Dr.Tax è inoltre proposto ai mandatari e ai professionisti. Una dichiarazione su carta rimane possibile, ma deve essere utilizzato esclusivamente il modulo ufficiale fornito dall’autorità fiscale.
Nel Vaud, l’Amministrazione cantonale delle imposte (ACI) è l’interlocutore fiscale delle imprese. Ogni persona giuridica, inclusa un’associazione locale, deve essere registrata presso l’autorità fiscale.
Per annunciare un’associazione locale, l’Ufficio delle imposte delle persone giuridiche (OIPM) richiede gli statuti, i conti degli ultimi cinque anni o dalla costituzione, nonché la composizione del comitato. La corrispondenza va indirizzata all’OIPM, rue du Nord 1, 1400 Yverdon-les-Bains.
Dopo l’iscrizione, ogni anno viene inviata una dichiarazione all’associazione, che deve depositarla insieme ai suoi conti annuali.
Tappe chiave per la dichiarazione dell’imposta sul capitale in Svizzera
- Chiusura dell’esercizio commerciale
- Redazione dei conti annuali (bilancio, CE, allegato)
- Determinazione del capitale imponibile
- Applicazione dell’aliquota cantonale + centesimi comunali
- Calcolo dell’imposta sull’utile (se prevista imputazione)
- Compilazione della dichiarazione (via PM-TAX o modulo cartaceo)
- Trasmissione dei documenti all’autorità fiscale competente
Casi particolari che modificano il calcolo o la dichiarazione
Nel Vaud, dal periodo fiscale 2020, il proprio capitale delle associazioni, delle fondazioni e di altre persone giuridiche non è tassato quando non raggiunge i 200’000 CHF.
A Ginevra, l’aliquota ridotta dello 0,005 ‰ si applica alla parte del capitale legata ai brevetti, alle partecipazioni, ai diritti comparabili e ai prestiti intra-gruppo, esclusi i crediti commerciali. Con i centesimi addizionali cantonali e comunali, l’aliquota effettiva è di circa lo 0,001 %.
A Ginevra, questa aliquota ridotta si applica dal 2020 per tutto il periodo fiscale, anche se l’esercizio commerciale inizia nel 2019 e termina nel 2020. Il capitale legato agli attivi interessati deve quindi essere distinto dal capitale soggetto all’aliquota ordinaria.
Check-list prima di chiudere la dichiarazione
Rilevate il proprio capitale nel bilancio e determinate il capitale imponibile retenuto per la dichiarazione. Non confondetelo con l’utile dell’esercizio.
Applicate l’aliquota del Cantone interessato: 0,6 ‰ nel Vaud, 2,5 ‰ a Neuchâtel e 1,8 ‰ a Ginevra per le società di capitali e le cooperative. Tenete conto dei centesimi addizionali applicabili al Comune.
Calcolate separatamente l’imposta sull’utile quando è prevista un’imputazione. Verificate anche il periodo fiscale corrispondente alla data di chiusura e alla durata dell’esercizio.
Allegate i conti annuali completi: bilancio, conto economico e allegato. A Neuchâtel, utilizzate il modulo ufficiale se la dichiarazione è compilata su carta.
A Ginevra, esaminate se una parte del capitale rientra nell’aliquota ridotta applicabile ai brevetti, alle partecipazioni, ai diritti comparabili o ai prestiti intra-gruppo. Nel Vaud, verificate la soglia di 200’000 CHF per le associazioni, le fondazioni e altre persone giuridiche.
Check-list prima di chiudere la dichiarazione dell’imposta sul capitale
- Rilevare il proprio capitale nel bilancio
- Applicare l’aliquota cantonale0,6 ‰ (VD), 2,5 ‰ (NE), 1,8 ‰ (GE)
- Tenere conto dei centesimi addizionali comunali
- Calcolare separatamente l’imposta sull’utile se prevista imputazione
- Verificare il periodo fiscale in base alla chiusura dell’esercizio
- Allegare i conti annuali completi (bilancio, CE, allegato)
- Distinguere il capitale soggetto ad aliquota ridotta (Ginevra) legato a brevetti o prestiti intra-gruppo
- Verificare la soglia di 200’000 CHF nel Vaud per associazioni e fondazioni