Assicurazioni e previdenza
Assicurazioni e previdenza per l'impresa svizzera e i suoi dirigenti
Un'impresa svizzera deve innanzitutto coprire il proprio personale. La legge impone l'assicurazione contro gli infortuni LAINF e, una volta raggiunta la soglia d'ingresso legale, la previdenza professionale LPP.
Cosa è in gioco per l'impresa e i suoi dirigenti
Un'impresa svizzera deve innanzitutto coprire il proprio personale. La legge impone l'assicurazione contro gli infortuni LAINF e, una volta raggiunta la soglia d'ingresso legale, la previdenza professionale LPP.
Il datore di lavoro deve inoltre affiliare le proprie collaboratrici e i propri collaboratori all'AVS, all'AI, alle IPG e all'AD, e versare gli assegni familiari legali. A seconda del settore e dell'attività, possono aggiungersi altre assicurazioni obbligatorie, come la responsabilità civile automobilistica per i veicoli aziendali.
Il dirigente si trova ad affrontare un rischio distinto. Nel diritto svizzero, gerenti, amministratori e direttori rispondono delle loro decisioni nei confronti degli azionisti, dei creditori o delle autorità pubbliche, e le azioni di responsabilità intentate contro di loro sono in netto aumento.
Un'assicurazione che copre l'impresa non protegge automaticamente il patrimonio privato dei suoi organi. Per un indipendente, la protezione non è automatica e deve essere ricercata in modo mirato contro le pretese risarcitorie.
Le assicurazioni sociali e professionali imprescindibili
Gli obblighi dipendono dalla forma giuridica e dal numero di collaboratori. In Svizzera, il personale deve essere assicurato contro gli infortuni tramite la LAINF e affiliato alle assicurazioni sociali AVS, AI, IPG e AD.
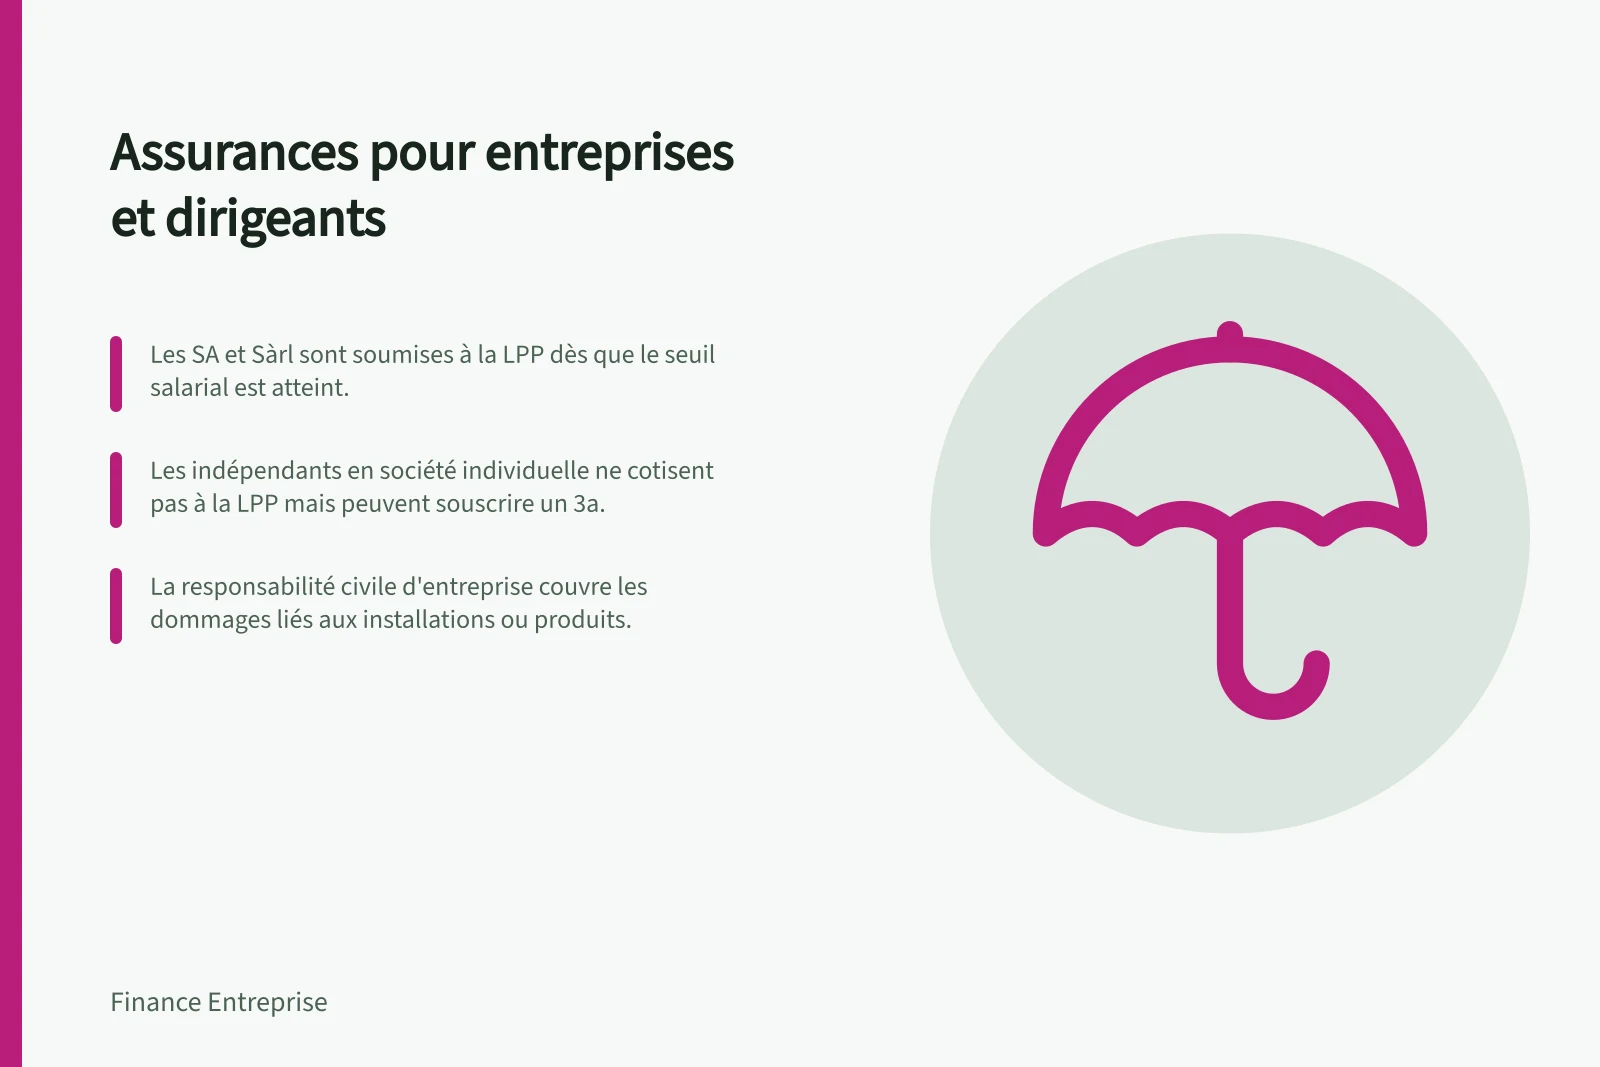
La LPP diventa obbligatoria quando il salario annuo raggiunge la soglia d'ingresso, indicata a CHF 22'680. Il datore di lavoro deve essere affiliato a una cassa pensioni e, nella maggior parte dei casi, può scegliere liberamente il proprio istituto.
Nel regime obbligatorio LPP, la deduzione di coordinamento ammonta a CHF 26'460. Essa viene sottratta dal salario annuo per determinare il salario coordinato assicurato.
A titolo di esempio, per un salario annuo di CHF 72'000, il salario coordinato è di CHF 45'540 dopo la deduzione di CHF 26'460. Alcune casse pensioni assicurano anche i bassi salari nel regime sovrabbligatorio o prevedono regole particolari per il lavoro a tempo parziale.
I costi previdenziali rappresentano una voce importante del budget aziendale, il che giustifica il confronto delle prestazioni delle casse pensioni. Una lacuna può essere colmata dal datore di lavoro, mediante un 2° pilare complementare o prestazioni migliorate, oppure dal dipendente, tramite il 3° pilare.
Verifica delle assicurazioni obbligatorie per un'impresa svizzera
- Assicurazione contro gli infortuni (LAINF)Obbligatoria per tutti i dipendenti.
- Affiliazione AVS/AI/IPG/ADObbligatoria per tutti i dipendenti.
- Responsabilità civile automobilisticaObbligatoria se l'impresa dispone di veicoli.
Indipendenti e società senza personale: i punti ciechi
L'indipendente non è soggetto al 2° pilare obbligatorio. Il pilastro 3a riveste quindi un'importanza particolare: funge da 2° pilare e costituisce la base della sua previdenza per la vecchiaia.
Un'assicurazione indennità giornaliera può sostituire il reddito in caso di incapacità lavorativa. L'indipendente può anche sottoscrivere volontariamente un'assicurazione contro gli infortuni LAINF che copra gli infortuni professionali e non professionali.
In una società senza personale, nessun collaboratore deve essere dichiarato alla LAINF o alla LPP. La protezione riguarda allora principalmente il dirigente e i rischi legati alla sua funzione.
Previdenza del dirigente: colmare le lacune tra 2° e 3° pilare
Il pilastro 3a vincolato è fiscalmente incentivato: i contributi sono deducibili e le prestazioni sono tassate come quelle del 2° pilare. L'avere non è liberamente disponibile in ogni momento.
Il 3a vincolato assume la forma di una polizza previdenziale presso un istituto di assicurazione o di un conto presso una fondazione bancaria. È disciplinato dall'ordinanza del 13 novembre 1985 sulle deduzioni fiscali ammesse per i contributi versati a forme riconosciute di previdenza, entrata in vigore il 1° gennaio 1987.
Il pilastro 3a libero è costituito da risparmi personali, liquidità, libretti di risparmio, assicurazioni sulla vita o investimenti. Le somme restano disponibili in qualsiasi momento, ma non danno diritto a una deduzione fiscale.
Possono versare contributi al 3a le persone che esercitano un'attività lucrativa dipendente o indipendente il cui reddito è soggetto all'AVS. Ciò include anche alcune persone parzialmente invalide e i beneficiari di indennità giornaliere dell'assicurazione contro la disoccupazione.
In prossimità della pensione, il capitale previdenziale può servire per un riscatto di contributi in un istituto di previdenza del 2° pilare. I contributi e i riscatti mobilizzano tuttavia liquidità che non sono più disponibili per l'esercizio.
Confronto dei regimi previdenziali per i dirigenti in Svizzera
- Pilastro 3a vincolatoFacoltativo per gli indipendenti. Contributi fiscalmente deducibili. Capitale non liberamente disponibile. Forma: assicurazione o conto bancario presso una fondazione.
- Pilastro 3a liberoRisparmio personale, libretti, assicurazioni sulla vita. Nessuna deduzione fiscale. Accesso libero in qualsiasi momento.
Responsabilità personale: quando il patrimonio privato è esposto
Nel diritto svizzero, un dirigente risponde dei danni causati da una violazione intenzionale o per negligenza dei suoi obblighi. Deve agire con diligenza e lealtà nella conduzione degli affari, pena l'obbligo di risarcire il danno.
Le contestazioni comuni riguardano la gestione colposa, come il proseguimento di un'attività in deficit senza misure correttive, o il mancato rispetto della legge, ad esempio una contabilità carente o l'assenza di convocazione delle assemblee obbligatorie. Anche la distribuzione di dividendi senza utili reali sufficienti può impegnare la responsabilità dei dirigenti.
La società, singoli azionisti che subiscono un danno o i creditori possono agire contro i dirigenti. In caso di fallimento, liquidatori e creditori cercano sempre più spesso di accertare la loro responsabilità nel dissesto.
La responsabilità può essere anche amministrativa. La legge federale sull'AVS prevede una responsabilità personale sussidiaria e solidale dei dirigenti e delle persone che si occupano della gestione o della liquidazione per i contributi sociali non versati.
Se l'impresa diventa insolvente, le persone interessate potrebbero dover rimborsare personalmente il danno causato alla cassa AVS. Sul piano penale, le infrazioni possibili includono in particolare la gestione infedele, l'abuso di fiducia, la frode e, in alcuni casi, la falsificazione di titoli.
L'assicurazione D&O: proteggere gli organi e la direzione
L'assicurazione di responsabilità civile dei dirigenti, o D&O, protegge il patrimonio privato dei membri degli organi dell'impresa e prevede assistenza legale. Allianz propone un'assicurazione di responsabilità civile per gli amministratori di questo tipo.
Le prestazioni tipiche includono le spese di difesa civile e penale, l'indennizzo per pretese fondate in diritto civile, la difesa contro crediti ingiustificati, i danni alla reputazione e le pretese legate al contratto di lavoro.
La copertura può riguardare i membri attuali, passati e futuri della direzione e degli organi, i membri del consiglio di amministrazione, gli organi di fatto, i procuratori e i quadri superiori.
In un esempio, il consiglio di amministrazione di una PMI svizzera approva un investimento per aumentare la capacità produttiva, ma la domanda è debole e l'impresa subisce pesanti perdite. Gli azionisti e i finanziatori rimproverano al consiglio un'analisi di mercato insufficiente e chiedono un risarcimento danni.
Senza assicurazione D&O, i membri del consiglio potrebbero dover assumere a titolo privato le spese di difesa e i risarcimenti. In un altro caso, una consegna tardiva e di qualità inferiore provoca perdite di produzione presso un grande cliente, che richiede un consistente indennizzo.
Vantaggi e limiti dell'assicurazione D&O per i dirigenti svizzeri
- VantaggiProtegge il patrimonio privato dalle cause civili e penali. Copre le spese di difesa. Indennizzo per danni e perdite di reputazione.
- LimitiNon copre le colpe intenzionali o gli atti illegali. Alcune clausole escludono i danni causati da decisioni strategiche sfortunate senza negligenza. Costi variabili a seconda delle dimensioni dell'impresa.
Le assicurazioni complementari per l'impresa
L'assicurazione di responsabilità civile d'impresa protegge la società dalle conseguenze finanziarie di pretese risarcitorie rivolte contro di essa. L'assicurazione indennità giornaliera in caso di malattia contribuisce al mantenimento del salario quando una persona è assente per malattia.
Le assicurazioni di cose coprono i danni agli edifici, all'inventario e ai macchinari. Proteggono così attivi da cui dipende direttamente la produzione.
Un'assicurazione cyber può finanziare l'intervento di specialisti che eliminano i programmi dannosi e ripristinano l'accesso ai dati dopo una perdita, un danno o una distruzione. Può anche indennizzare l'interruzione dell'esercizio quando l'impresa non può lavorare per più di dodici ore.
La protezione giuridica professionale assiste l'impresa in caso di controversia e si fa carico delle spese occasionate.
Implementare una copertura adeguata in Svizzera
Iniziate inventariando i rischi legati alle persone, ai beni, alla responsabilità verso terzi e alla funzione dirigenziale. Per ciascuno, identificate il patrimonio minacciato: quello dell'impresa o quello del dirigente.
Coordinate poi le coperture: le assicurazioni sociali e la LPP rispondono agli obblighi pertinenti, la D&O copre la responsabilità degli organi e il 3° pilare completa la previdenza individuale. Questa verifica aiuta a individuare le lacune e le doppie coperture.
Confrontate le prestazioni delle casse pensioni, tra le quali il datore di lavoro può generalmente scegliere l'istituto. Retraites Populaires e la CPEV presentano informazioni sulla previdenza professionale, mentre la Fondazione istituto supplente LPP propone in particolare il piano facoltativo «AN Plus».
Per le assicurazioni aziendali, Raiffeisen indica di basarsi su Mobilière e Helvetia. AXA presenta soluzioni di assicurazione e previdenza per i dirigenti, e Allianz un'assicurazione D&O.
Riesaminate periodicamente le coperture. Un aumento degli effettivi, il superamento della soglia d'ingresso LPP, l'aggiunta di un veicolo aziendale o uno sviluppo all'estero possono modificare gli obblighi e i rischi.
Passaggi per implementare una copertura adeguata in Svizzera
- Inventariare i rischiIdentificare le minacce legate a persone, beni, responsabilità verso terzi e funzione dirigenziale.
- Confrontare le prestazioniValutare le casse pensioni (Retraites Populaires, CPEV) e gli assicuratori (AXA, Allianz, Raiffeisen).
- Riesaminare periodicamenteAdattare le coperture all'evoluzione dell'impresa (reclutamento, espansione, cambiamenti giuridici).