Kantonale Steuern
Kantonale Kapitalsteuer für KMU in der Schweiz: Berechnung VD/NE/GE
Der Bund erhebt keine Kapitalsteuer: Die direkte Bundessteuer betrifft ausschliesslich den Gewinn.
Was die kantonale Kapitalsteuer für eine AG oder GmbH umfasst
Der Bund erhebt keine Kapitalsteuer: Die direkte Bundessteuer betrifft ausschliesslich den Gewinn. Die Kapitalsteuer liegt in der Kompetenz von Kanton und Gemeinde und fällt zusätzlich zur Gewinnsteuer an.
Im Kanton Neuenburg umfassen die direkten Steuern einer juristischen Person die kantonalen und kommunalen Steuern auf Gewinn und Kapital sowie die direkte Bundessteuer auf den Gewinn.
Bemessungsgrundlage ist das steuerbare Eigenkapital, nicht das Ergebnis des Geschäftsjahres. In Genf basiert die Kapitalsteuer auf dem Eigenkapital des Unternehmens.
Betroffen sind insbesondere Aktiengesellschaften, Kommanditaktiengesellschaften, GmbHs und Genossenschaften sowie Vereine, Stiftungen und andere juristische Personen.
Im Kanton Waadt zielt das Gesetz über die kantonalen direkten Steuern (LI), insbesondere Art. 84, auf die steuerpflichtigen juristischen Personen ab. In Genf unterliegt die Kapitalsteuer für juristische Personen ebenfalls dem kantonalen Recht.
Prüfen, ob Ihre KMU im Kanton steuerpflichtig ist
Im Kanton Waadt ergibt sich die persönliche Anknüpfung aus dem Sitz oder der effektiven Geschäftsleitung im Kanton. Eine juristische Person ohne Sitz oder effektive Geschäftsleitung im Kanton kann aufgrund einer wirtschaftlichen Anknüpfung dort steuerpflichtig sein.
Im Kanton Neuenburg können Sitz, effektive Geschäftsleitung oder eine wirtschaftliche Anknüpfung zur Steuerpflicht führen. Der Kanton nennt insbesondere die Betriebsstätte und den Besitz einer Liegenschaft als Beispiele für eine wirtschaftliche Anknüpfung.
Die betroffenen juristischen Personen im Kanton Neuenburg müssen eine Steuererklärung einreichen. Sitz, effektive Geschäftsleitung und die wirtschaftlichen Verbindungen zum Kanton bestimmen somit die Steuerpflicht.
Von der Bilanz ausgehen, um das steuerbare Kapital zu bestimmen
Die Jahresrechnung umfasst die Bilanz, die Erfolgsrechnung und den Anhang. Im Kanton Neuenburg müssen diese Unterlagen der Steuererklärung beigelegt werden.
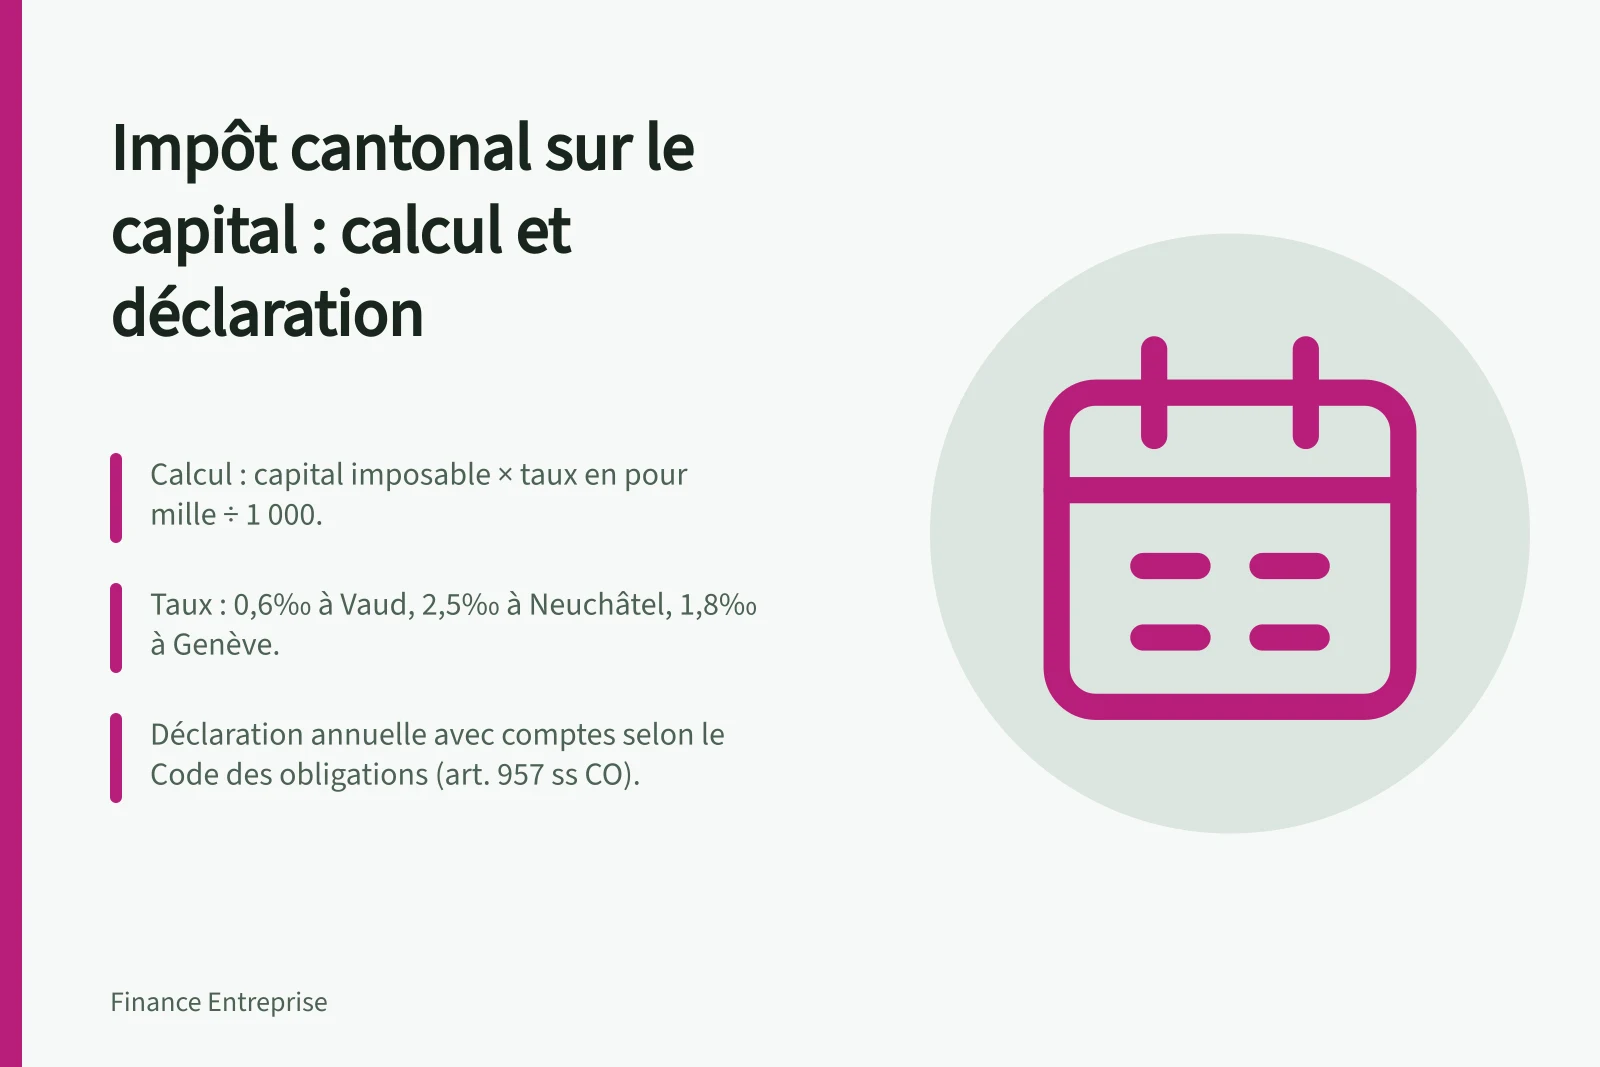
Die Jahresrechnung wird gemäss den Bestimmungen des Obligationenrechts, Art. 957 ff. OR, erstellt. Die Bilanz dient der Identifizierung des Eigenkapitals, während die Steuer auf dem steuerbaren Kapital lastet.
Im Kanton Waadt sind die Tarife und Abzüge gemäss Art. 60 LI indexiert. Das steuerbare Kapital dient als Basis für den kantonalen Steuersatz, anschliessend werden die anwendbaren Zusatzcentimes hinzugefügt.
Steuer mit kantonalem Satz und kommunalen Centimes berechnen
Die Grundberechnung besteht darin, das steuerbare Kapital mit dem kantonalen Steuersatz zu multiplizieren. Die kantonalen und kommunalen Zusatzcentimes kommen je nach den im Kanton und in der Gemeinde geltenden Regeln hinzu.
Im Kanton Waadt beträgt der Satz seit 2019 0,6 ‰. Die Grundberechnung lautet daher: steuerbares Kapital × 0,6 ‰, gefolgt von der Addition der anwendbaren Centimes.
Im Kanton Neuenburg beträgt die Kapitalsteuer 2,5 ‰ des steuerbaren Kapitals. Die Grundberechnung lautet: steuerbares Kapital × 2,5 ‰, gefolgt von der Berücksichtigung der anwendbaren Zusatzcentimes.
In Genf beträgt der Basissatz 1,8 ‰ für Kapitalgesellschaften und Genossenschaften. Der Kanton weist auf einen effektiven Satz von rund 0,4 % hin, unter Berücksichtigung der kantonalen und kommunalen Zusatzcentimes.
In Genf hängt der Endbetrag somit vom kantonalen Satz ab, ergänzt durch die anwendbaren kantonalen und kommunalen Zusatzcentimes.
Um zwei Standorte zu vergleichen, verwenden Sie dasselbe Steuerjahr, dasselbe steuerbare Kapital und dieselbe betreffende Gemeinde. Der Kantonshauptort dient nur als Referenzpunkt.
Sätze der kantonalen Kapitalsteuer für KMU in Waadt, Neuenburg und Genf
Effektive Sätze der Kapitalsteuer in der Schweiz (mit Zusatzcentimes)
- Neuenburg2,5 ‰ + kommunale Centimes
- Waadt0,6 ‰ + kommunale Centimes
- Genfca. 0,4 % (inklusive kantonaler und kommunaler Centimes)
Verrechnung der Gewinnsteuer zur Vermeidung einer Doppelbelastung
Im Kanton Waadt wird die kantonale und kommunale Gewinnsteuer, die von Kapitalgesellschaften und Genossenschaften geschuldet wird, auf die Kapitalsteuer verrechnet. Die Nettobelastung hängt daher auch von der Gewinnsteuer der Periode ab.
In Genf war die Verrechnung für die Steuerperiode 2020 auf 8’500 CHF begrenzt. Sie entspricht 25 % der kantonalen und kommunalen Gewinnsteuer im Jahr 2021, 50 % im Jahr 2022, 75 % im Jahr 2023 und 100 % ab 2024.
Berechnen Sie die Gewinnsteuer und die Kapitalsteuer separat, bevor Sie den Nettobetrag ermitteln. In Genf kann die Reduktion der Kapitalsteuer ab der Steuerperiode 2024 bis zu 100 % der kantonalen und kommunalen Gewinnsteuer betragen.
Reduktion der Kapitalsteuer in Genf nach Steuerperiode
Vorteile und Einschränkungen der Verrechnung der Gewinnsteuer auf die Kapitalsteuer
- Pro
- Reduktion der Doppelbesteuerung in Genf ab 2024
- Pro
- Bessere Kontrolle der Steuerkosten für profitable Unternehmen
- Con
- Temporäre Begrenzung der Verrechnung in Genf (bis 2023)
- Con
- Notwendigkeit separater Berechnungen für jede Steuer (Gewinn und Kapital)
Das Geschäftsjahr der richtigen Steuerperiode zuordnen
Sowohl im Kanton Waadt als auch in Neuenburg entspricht die Steuerperiode dem Geschäftsjahr. Die Kapitalsteuer wird für jede Periode festgesetzt und erhoben.
Im Kanton Neuenburg führt ein Abschluss im ersten Halbjahr dazu, dass die Gesellschaft der vorherigen Steuerperiode zugeordnet wird. Ein Abschluss nach dem 30. Juni ordnet sie der laufenden Periode zu.
Ein Geschäftsjahr vom 1. April 2024 bis zum 31. März 2025 entspricht somit der Steuerperiode 2024. Ein Geschäftsjahr vom 1. September 2024 bis zum 31. August 2025 entspricht der Steuerperiode 2025.
Im Kanton Neuenburg wird die Steuer bei einem Geschäftsjahr von mehr oder weniger als zwölf Monaten entsprechend erhöht oder reduziert.
Jährliche Steuererklärung ausfüllen und einreichen
Im Kanton Neuenburg muss jede juristische Person jährlich eine vollständige und konforme Erklärung einreichen, begleitet von der Bilanz, der Erfolgsrechnung und dem Anhang. Die Steuerverwaltung stellt die Anwendung PM-TAX zur Verfügung.
PM-TAX ermöglicht das Ausfüllen der Erklärung mit einem Assistenten; Dr.Tax wird zudem Treuhändern und Fachleuten angeboten. Eine Papiererklärung ist weiterhin möglich, wobei jedoch nur das offizielle Formular der Steuerbehörde verwendet werden darf.
Im Kanton Waadt ist die Kantonale Steuerverwaltung (ACI) der steuerliche Ansprechpartner für Unternehmen. Jede juristische Person, einschliesslich lokaler Vereine, muss bei der Steuerbehörde registriert sein.
Für die Anmeldung eines lokalen Vereins verlangt das Amt für die Besteuerung juristischer Personen (OIPM) die Statuten, die Rechnungen der letzten fünf Jahre oder seit der Gründung sowie die Zusammensetzung des Vorstands. Die Korrespondenz ist an das OIPM, rue du Nord 1, 1400 Yverdon-les-Bains, zu richten.
Nach der Registrierung erhält der Verein jedes Jahr eine Erklärung, die er zusammen mit seiner Jahresrechnung einreichen muss.
Wichtige Schritte für die Kapitalsteuererklärung in der Schweiz
- Abschluss des Geschäftsjahrs
- Erstellung der Jahresrechnung (Bilanz, ER, Anhang)
- Bestimmung des steuerbaren Kapitals
- Anwendung des kantonalen Satzes + kommunale Centimes
- Berechnung der Gewinnsteuer (falls Verrechnung vorgesehen)
- Ausfüllen der Erklärung (via PM-TAX oder Papierformular)
- Übermittlung der Dokumente an die zuständige Steuerbehörde
Sonderfälle, die die Berechnung oder Erklärung ändern
Im Kanton Waadt wird das Eigenkapital von Vereinen, Stiftungen und anderen juristischen Personen ab der Steuerperiode 2020 nicht besteuert, wenn es 200’000 CHF nicht erreicht.
In Genf gilt der reduzierte Satz von 0,005 ‰ für den Teil des Kapitals, der mit Patenten, Beteiligungen, vergleichbaren Rechten und konzerninternen Darlehen verbunden ist, ausgenommen Forderungen aus dem Lieferverkehr. Mit den kantonalen und kommunalen Zusatzcentimes beträgt der effektive Satz etwa 0,001 %.
In Genf gilt dieser reduzierte Satz ab 2020 für die gesamte Steuerperiode, auch wenn das Geschäftsjahr 2019 beginnt und 2020 endet. Das mit den betreffenden Aktiven verbundene Kapital muss daher vom Kapital zum ordentlichen Satz unterschieden werden.
Checkliste vor dem Abschluss der Erklärung
Ermitteln Sie das Eigenkapital in der Bilanz und bestimmen Sie das für die Erklärung angesetzte steuerbare Kapital. Verwechseln Sie es nicht mit dem Gewinn des Geschäftsjahres.
Wenden Sie den Satz des betreffenden Kantons an: 0,6 ‰ in Waadt, 2,5 ‰ in Neuenburg und 1,8 ‰ in Genf für Kapitalgesellschaften und Genossenschaften. Berücksichtigen Sie die für die Gemeinde anwendbaren Zusatzcentimes.
Berechnen Sie die Gewinnsteuer separat, wenn eine Verrechnung vorgesehen ist. Prüfen Sie auch die Steuerperiode, die dem Abschlussdatum und der Dauer des Geschäftsjahres entspricht.
Legen Sie die vollständige Jahresrechnung bei: Bilanz, Erfolgsrechnung und Anhang. Im Kanton Neuenburg verwenden Sie das offizielle Formular, wenn die Erklärung auf Papier erstellt wird.
Prüfen Sie in Genf, ob ein Teil des Kapitals dem reduzierten Satz für Patente, Beteiligungen, vergleichbare Rechte oder konzerninterne Darlehen unterliegt. In Waadt überprüfen Sie die Grenze von 200’000 CHF für Vereine, Stiftungen und andere juristische Personen.
Checkliste vor dem Abschluss der Kapitalsteuererklärung
- Eigenkapital in der Bilanz ermitteln
- Kantonalen Satz anwenden0,6 ‰ (VD), 2,5 ‰ (NE), 1,8 ‰ (GE)
- Kommunale Zusatzcentimes berücksichtigen
- Gewinnsteuer separat berechnen, falls Verrechnung vorgesehen
- Steuerperiode gemäss Abschluss des Geschäftsjahres prüfen
- Vollständige Jahresrechnung beifügen (Bilanz, ER, Anhang)
- Kapital zum reduzierten Satz (Genf) für Patente oder konzerninterne Darlehen unterscheiden
- Grenze von 200’000 CHF in Waadt für Vereine und Stiftungen prüfen