Tägliche Liquidität
Wie KMU einen monatlichen Liquiditätsbudget erstellen
Buchhalterische Rentabilität und Liquidität unterscheiden sich. Ein im Januar getätigter Verkauf mit 30-tägiger Frist wird erst im Februar eingenommen, während die Erfolgsrechnung ihn im Januar verbucht.
Warum ein Liquiditätsbudget für Ihre KMU lebenswichtig ist
Buchhalterische Rentabilität und Liquidität unterscheiden sich. Ein im Januar getätigter Verkauf mit 30-tägiger Frist wird erst im Februar eingenommen, während die Erfolgsrechnung ihn im Januar verbucht.
Eine profitable KMU kann Ende des Monats möglicherweise ihre Löhne nicht bezahlen. Viele Unternehmen verwechseln Rentabilität mit der Verfügbarkeit von Bankgeldern.
Was ist ein monatliches Liquiditätsbudget?
Das Liquiditätsbudget ist eine Prognosetabelle, die die tatsächlichen Ein- und Auszahlungen Monat für Monat oder Woche für Woche projiziert. Es spiegelt die Realität Ihrer Bankkonten wider, nicht die Ihrer Buchhaltung.
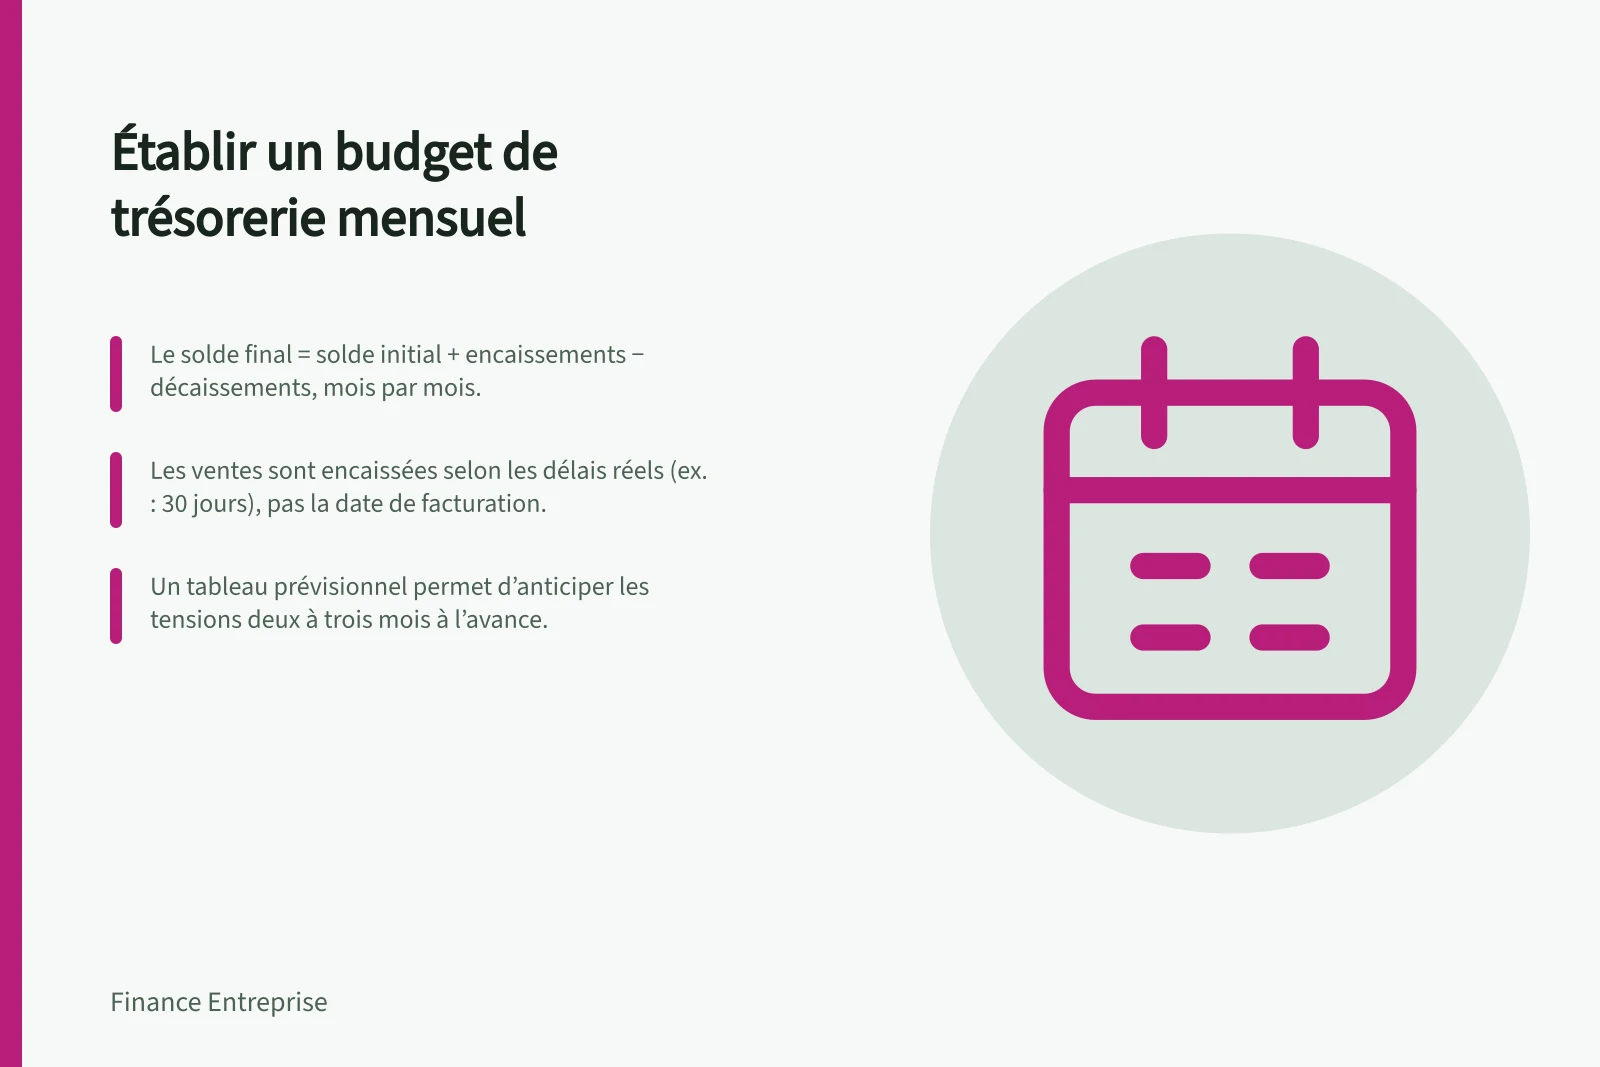
Die Grundformel ist einfach: Endsaldo = Anfangssaldo + Einzahlungen − Auszahlungen. Im Gegensatz zur Erfolgsrechnung interessieren hier nur die effektiven Geldbewegungen.
Die in Ihr Budget einzubeziehenden Elemente
Auf der Eingangsseite: Kundenrechnungen, Anzahlungen, Kapitaleinlagen oder bestätigte Finanzierungen. Eine lediglich geplante Finanzierung darf nicht als gesichert behandelt werden.
Auf der Ausgangsseite: Lieferanten, Löhne, Sozialversicherungsbeiträge, Mehrwertsteuer, Steuern, Investitionen und Kreditrückzahlungen. Abschreibungen erscheinen hier nicht, da sie keiner Zahlung entsprechen.
Hauptelemente des Liquiditätsbudgets
- Wichtige Eingänge
- Kundenrechnungen, Anzahlungen, Kapitaleinlagen
- Wichtige Ausgänge
- Lieferanten, Löhne, Sozialversicherungsbeiträge, Mehrwertsteuer, Steuern, Kreditrückzahlungen
- Nicht enthalten
- Abschreibungen (kein Geldfluss)
Wie Sie Ihre Verkäufe in tatsächliche Einnahmen umwandeln
Eine im Januar erbrachte Dienstleistung mit einer 30-tägigen Frist fliesst der Bank erst im Februar zu. Bestimmen Sie für jeden Verkauf das wahrscheinliche Zahlungsdatum, nicht das Rechnungsdatum.
Trennen Sie bereits ausgestellte Rechnungen (nutzen Sie deren tatsächliches Fälligkeitsdatum) von noch geplanten Verkäufen (formulieren Sie eine explizite Annahme zur Frist). Eine wahrscheinliche Bestellung hat nicht den gleichen Sicherheitsgrad wie eine bestätigte Zahlung.
Zahlungsfristen: Auswirkungen auf die Einnahmen
- Bestätigte Bestellung
- Vorkasse oder Zahlung bei Erhalt
- Geplanter, aber nicht bestätigter Verkauf
- Solange nicht validiert, aus dem Budget auszuschliessen
Schätzen Sie Ihre Geldausgänge realistisch ein
Ein Kauf kann je nach vereinbarten Bedingungen vor der Lieferung, bei Erhalt oder später bezahlt werden. Das Budget muss den erwarteten Zahlungen folgen und darf nicht die Aufwendungen der Erfolgsrechnung einfach in denselben Monaten kopieren.
Gehen Sie bei den Ausgängen genauso vor wie bei den Eingängen: Nutzen Sie die tatsächlichen Auszahlungsdaten, nicht die Daten der Lieferantenrechnungen.
Schritt-für-Schritt-Erstellung der Tabelle: Ein Beispiel über drei Monate
Beispiel in Schweizer Franken (fiktive Beträge):
Rubrik | Januar | Februar | März Anfangssaldo | 20'000 | 15'000 | 7'000 Kundeneinzahlungen | 30'000 | 32'000 | 45'000 Total Einzahlungen | 30'000 | 32'000 | 45'000
Lieferanten | −12'000 | −14'000 | −15'000 Löhne und Sozialversicherungsbeiträge | −15'000 | −15'000 | −15'000 Mieten und andere bezahlte Kosten | −5'000 | −5'000 | −5'000 Bezahlte Netto-Mehrwertsteuer | −1'000 | −3'000 | −1'000 Bezahlte Investitionen | −1'000 | −2'000 | −1'000 Kreditrückzahlung (Principal) | −1'000 | −1'000 | −1'000 Total Auszahlungen | −35'000 | −40'000 | −38'000 Endsaldo | 15'000 | 7'000 | 14'000
Die Berechnung ist einfach: Endsaldo = Anfangssaldo + Total Einzahlungen − Total Auszahlungen. Im Februar sinkt der Saldo auf 7'000 CHF. Ohne diese Tabelle wäre diese Engpasssituation bis zum Tag der Zahlung unsichtbar geblieben.
Schlüsselschritte zur Erstellung eines monatlichen Liquiditätsbudgets
- Anfangssaldo bestimmenBankstand am Monatsbeginn
- Kundeneinzahlungen schätzenBasierend auf tatsächlichen Zahlungsfristen, nicht dem Rechnungsdatum
- Auszahlungen planenGeplante Zahlungen an Lieferanten, Löhne, Abgaben, Mehrwertsteuer, Steuern, Investitionen
- Endsaldo berechnenAnfangssaldo + Einzahlungen − Auszahlungen
- Monatlich aktualisierenPrognosen mit der Realität vergleichen, um Annahmen anzupassen
Ihr Budget aktualisieren und anpassen
Konfrontieren Sie jeden Monat die Prognosen mit den tatsächlichen Ergebnissen. Die Abweichungen zeigen Ihnen, wo Sie Ihre Annahmen verfeinern müssen: Kundenfristen, Rechnungsbeträge, Zahlungstermine.
Erstellen Sie mehrere Szenarien (optimistisch, realistisch, pessimistisch). Eine verfügbare Kreditlinie darf nicht als Einnahme gezählt werden, solange sie nicht genutzt wird.
Passen Sie das Budget regelmässig an, damit es ein zuverlässiges Steuerungsinstrument bleibt. Es ermöglicht Ihnen, Engpassperioden zwei bis drei Monate im Voraus zu erkennen.
Das richtige Tool für Ihre KMU wählen
Eine einfache Tabellenkalkulation (Excel, Google Sheets) reicht für den Einstieg. Sie ist flexibel, kostengünstig und erlaubt die Modellierung Ihrer eigenen Annahmen.
Für eine flüssigere und kollaborativere Nachführung bietet eine spezialisierte Software zur Liquiditätsverwaltung (z. B. ein ERP mit Treasury-Modul) Echtzeit-Updates und automatische Warnmeldungen.
Auswahlkriterien: Benutzerfreundlichkeit, Möglichkeit der Freigabe für Ihren Treuhänder oder Ihr Team, Fähigkeit zur Echtzeit-Nachverfolgung der Flüsse und zur Generierung von Szenarien.
Tools zur Nachverfolgung Ihres Liquiditätsbudgets
- Tabellenkalkulation (Excel, Google Sheets)
- Einfach, flexibel, kostengünstig – ideal für beginnende KMU
- Spezialisierte Software / ERP mit Treasury-Modul
- Echtzeit-Updates, automatische Warnmeldungen, erleichterte Zusammenarbeit
Vorausschauend handeln, um nie überrascht zu werden
Das Liquiditätsbudget ermöglicht es, Engpassperioden zwei bis drei Monate im Voraus zu identifizieren. Es ist das Instrument, das Liquiditätsengpässe verhindert, die häufigste Ursache für Konkurse bei jungen KMU.
Mit dieser Transparenz können Sie fundierte Entscheidungen treffen: Eine Lieferantenfrist aushandeln, einen Kredit beantragen, eine Investition verschieben. Sie steuern Ihr Wachstum, ohne von Unvorhergesehenem überrascht zu werden.